Qué hace esta calculadora
La Calculadora de duración del ahorro te indica cuánto tiempo te durará una cantidad de dinero si retiras un importe fijo cada mes mientras el saldo restante sigue generando intereses. Responde a la pregunta de siempre cuando piensas en la jubilación o en organizar tu presupuesto: «Si tengo esto ahorrado y saco esta cantidad cada mes, ¿cuándo se me acabará?».
Cómo usarla
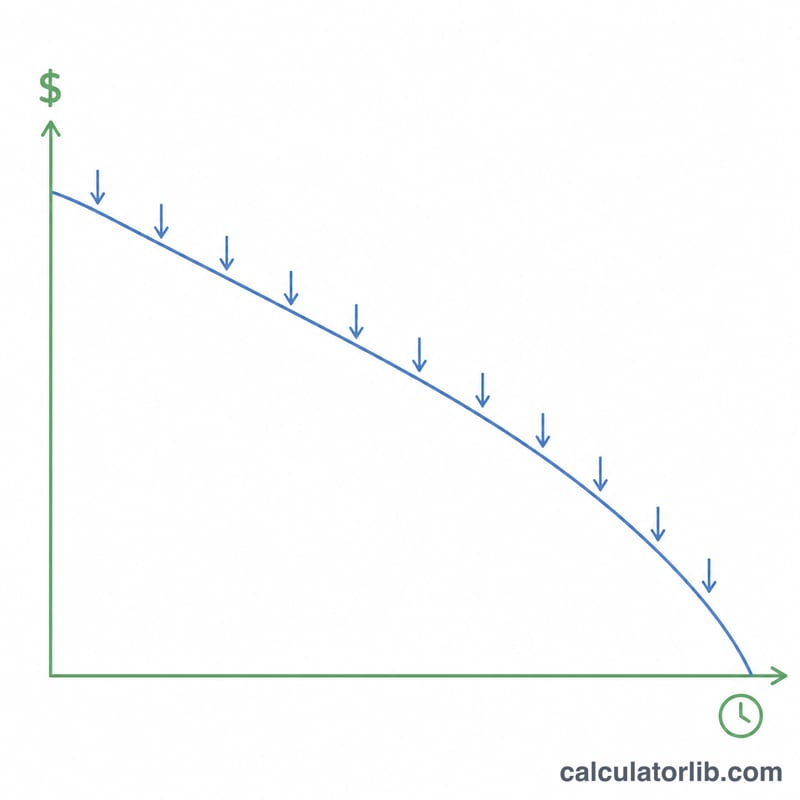
Introduce el saldo actual de tus ahorros, la cantidad que piensas retirar cada mes y la tasa de interés anual que te ofrece tu cuenta. La calculadora convierte la tasa anual en tasa mensual, aplica la fórmula de agotamiento de una anualidad y te muestra el resultado tanto en meses como en años. Si el interés que ganas cada mes es igual o superior a tu retiro, el saldo nunca baja: en ese caso, la herramienta indica que tus ahorros duran indefinidamente.
La fórmula explicada
Con una tasa mensual positiva \(r\), el número de retiros es
$$n = \frac{-\ln\!\left(1 - \dfrac{r \cdot P}{\text{PMT}}\right)}{\ln(1 + r)}$$donde \(P\) es el saldo inicial y \(\text{PMT}\) es el retiro mensual. El término \(rP\) representa el interés del primer mes; si \(\text{PMT}\) lo supera, el saldo disminuye y el logaritmo queda definido. Cuando la tasa es cero, la fórmula se simplifica a
$$n = \frac{P}{\text{PMT}}$$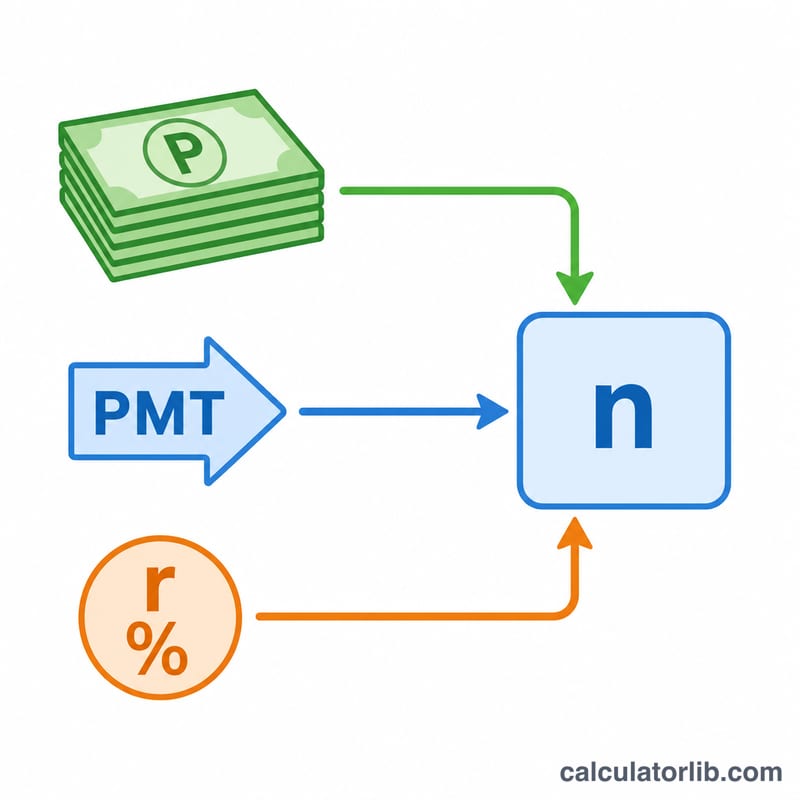
Ejemplo práctico
Supongamos que tienes 100.000 $, retiras 1.000 $ al mes y obtienes un 4 % anual. La tasa mensual es \(0{,}04 / 12 = 0{,}0033333\). El interés del primer mes es \(100.000 \times 0{,}0033333 = 333{,}33\ \$\), que es menos de 1.000 $, así que el saldo se va agotando. Al sustituir:
$$n = \frac{-\ln\!\left(1 - \dfrac{0{,}0033333 \times 100.000}{1.000}\right)}{\ln(1{,}0033333)} = \frac{-\ln(0{,}66667)}{0{,}0033278} \approx \frac{0{,}405465}{0{,}0033278} \approx 121{,}8 \text{ meses}$$o unos 10,2 años.
Interpretación de su resultado
El resultado es el número de retiros mensuales que el saldo puede financiar antes de llegar a cero. Por lo general no es un número entero. La parte fraccionaria significa que el último retiro es menor que el monto regular. Por ejemplo, 121.8 meses significa 121 retiros completos seguidos de uno parcial.
Duración indefinida. Cada mes el saldo genera un interés de \(rP\) antes del retiro. Si \(\text{PMT} \le rP\), el saldo nunca disminuye. El logaritmo de la fórmula entonces no tiene solución real, porque \(1 - rP/\text{PMT} \le 0\). Esto es una perpetuidad. Cuando el retiro es exactamente igual al interés, el saldo se mantiene constante. Cuando el interés es mayor, el saldo crece.
Saldo de equilibrio de la perpetuidad. El saldo mínimo que sostiene un retiro dado de forma indefinida es
$$P_{\min} = \frac{\text{PMT}}{r}$$
Por ejemplo, un retiro mensual de $500 con una tasa anual del 6% (\(r = 0.005\)) da \(P_{\min} = 500/0.005 = \$100{,}000\).
Supuestos en los que se basa el resultado:
- La tasa de interés es constante durante todo el período.
- El retiro es un monto nominal fijo que no cambia con el tiempo.
- Los retiros se realizan al final de cada mes, después de que se acredita el interés.
- No se descuentan impuestos, comisiones de cuenta ni otros costos.
- La inflación no está modelada.
Si los retiros se aumentan cada año para mantener el ritmo de la inflación, o si los rendimientos varían y son más bajos al principio, la duración real es menor que la cifra calculada. Los resultados reales pueden diferir de este modelo simplificado.
Términos clave explicados
- Capital (saldo inicial)
- El monto que se tiene al inicio, antes de cualquier retiro. Es el valor \(P\) en la fórmula.
- Retiro mensual (PMT)
- El monto fijo que se retira cada mes. Es el valor del pago en la fórmula de anualidad.
- Tasa de interés anual frente a mensual
- La tasa anual es el porcentaje anual. La calculadora usa la tasa mensual \(r = \text{anual}/12\), así que 6% anual equivale a 0.5% mensual.
- Anualidad ordinaria
- Una serie de pagos iguales realizados al final de cada período. Aquí, primero se acredita el interés y el retiro se realiza al final del mes.
- Agotamiento (disminución del saldo)
- La reducción gradual de un saldo mediante retiros. El agotamiento se alcanza cuando el saldo llega a cero.
- Perpetuidad (duración indefinida)
- Una serie de pagos que nunca termina. Ocurre cuando el retiro no es mayor que el interés generado cada mes, \(\text{PMT} \le rP\).
- Rendimiento nominal frente a real
- El rendimiento nominal es la tasa declarada antes de ajustar por inflación. El rendimiento real es el rendimiento nominal después de eliminar el efecto del aumento de precios. Esta calculadora usa una tasa nominal y retiros nominales fijos.
- Capitalización
- El interés se genera sobre el saldo existente, incluido el interés añadido anteriormente. Aquí se aplica mensualmente.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Qué pasa si mi retiro es pequeño? Si tu retiro mensual es igual o inferior al interés mensual, el capital crece o se mantiene estable, por lo que la calculadora indica que tus ahorros duran indefinidamente.
¿Tiene en cuenta la inflación o los impuestos? No. Asume una tasa constante, retiros constantes y no considera ni impuestos ni inflación. En la práctica, los resultados reales pueden ser más cortos cuando se tienen en cuenta esos factores.
¿En qué momento se asume que se hacen los retiros? Al final de cada periodo (anualidad ordinaria), con el interés abonado de forma mensual.