¿Qué es una calculadora de intereses de ahorro?
Una calculadora de intereses de ahorro es una herramienta financiera que te permite estimar cuánto rendirá tu dinero con el paso del tiempo. Parte de tres datos —el depósito inicial, el tipo de interés anual y el plazo— y calcula el valor futuro de tus ahorros, los intereses totales generados y otros indicadores útiles para comparar productos.
Cuándo conviene usarla
Esta calculadora te resultará práctica en situaciones como estas:
- Planificar objetivos a futuro: la entrada de una vivienda, los estudios de tus hijos o la jubilación
- Comparar cuentas de ahorro, depósitos a plazo fijo u otras alternativas según su remuneración
- Saber cuánto tardarás en alcanzar una cantidad concreta con un tipo de interés determinado
Cómo se calculan los intereses del ahorro
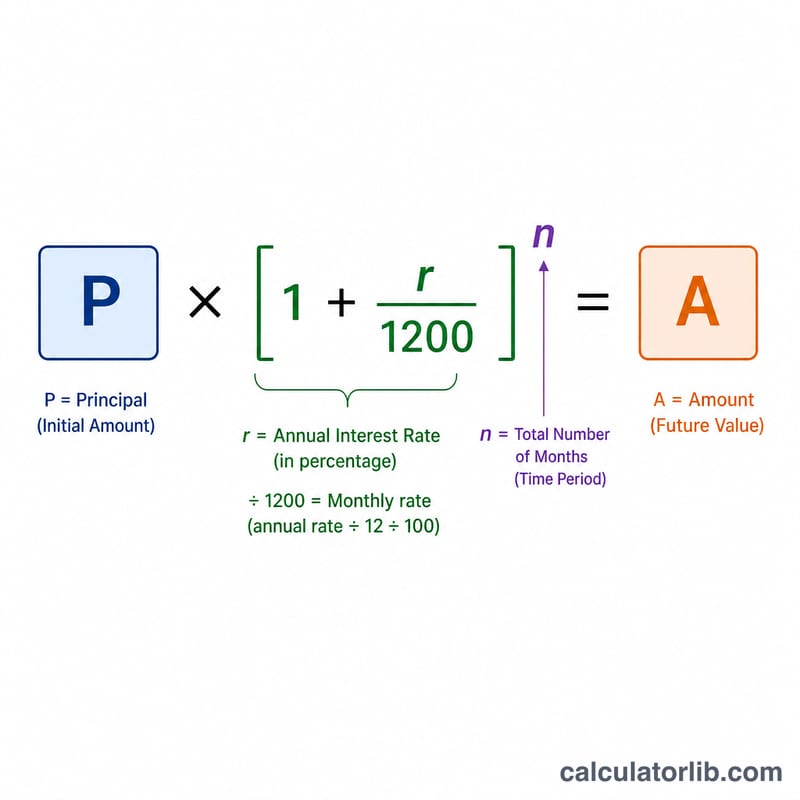
La fórmula base de esta calculadora es la del interés compuesto:
A = P(1 + r/n)^(nt)
Donde:
- A = Importe final (capital + intereses)
- P = Capital inicial (depósito de partida)
- r = Tipo de interés anual (en tanto por uno)
- n = Número de capitalizaciones al año (12 si es mensual)
- t = Tiempo en años
Como esta calculadora aplica capitalización mensual, la fórmula queda así:
A = P(1 + r/12)^m
Donde m es el número de meses.
A partir de ahí se obtienen los demás resultados:
Intereses generados = A - P
Interés medio mensual = (Intereses generados) / (Número de meses)
Tasa anual efectiva = ((1 + r/12)^12 - 1) × 100%
Ese último resultado es lo que en España se conoce como TAE y en el mundo anglosajón como APY: el rendimiento real de un año completo una vez que los intereses se van acumulando mes a mes. Por eso siempre es algo superior al tipo nominal.
Ejemplos
Ejemplo 1: cálculo básico de ahorro
¿Cuántos intereses generas con un depósito de $5,000 a un tipo anual del 3% durante 24 meses?
| Parámetro | Valor |
|---|---|
| Depósito inicial | $5,000 |
| Tipo de interés anual | 3% |
| Plazo (meses) | 24 |
| Intereses totales generados | $307.80 |
| Saldo final | $5,307.80 |
| Interés medio mensual | $12.83 |
| Tasa anual efectiva | 3.04% |
Ejemplo 2: ahorro a largo plazo
¿Cómo crecerían $10,000 con un tipo anual del 2.5% a lo largo de 5 años (60 meses)?
| Parámetro | Valor |
|---|---|
| Depósito inicial | $10,000 |
| Tipo de interés anual | 2.5% |
| Plazo (meses) | 60 |
| Intereses totales generados | $1,327.39 |
| Saldo final | $11,327.39 |
| Interés medio mensual | $22.12 |
| Tasa anual efectiva | 2.53% |
Ejemplo 3: producto de alta remuneración
¿Qué rentabilidad obtendrías con $2,000 en un producto de alta remuneración al 5% anual durante 36 meses?
| Parámetro | Valor |
|---|---|
| Depósito inicial | $2,000 |
| Tipo de interés anual | 5% |
| Plazo (meses) | 36 |
| Intereses totales generados | $330.91 |
| Saldo final | $2,330.91 |
| Interés medio mensual | $9.19 |
| Tasa anual efectiva | 5.12% |
Nota sobre la moneda: los ejemplos están expresados en dólares ($), pero las matemáticas son idénticas en cualquier divisa. Introduce tus cifras en euros, pesos o la moneda que utilices y los resultados serán igual de válidos.
Otros factores que debes tener en cuenta
Al diseñar tu estrategia de ahorro, no pierdas de vista estos aspectos:
- Fiscalidad: en casi todos los países los intereses tributan. En España se declaran como rendimientos del capital mobiliario en la base del ahorro del IRPF, con retención en origen; en México, Argentina, Colombia o Chile las reglas y los porcentajes son distintos, así que consulta la normativa de tu país.
- Inflación: la rentabilidad real es la que queda después de descontar la inflación, que va restando poder adquisitivo a tu dinero.
- Frecuencia de capitalización: hay productos que liquidan intereses a diario, mensual, trimestral o anualmente, y eso cambia el resultado final.
- Tipos variables: el interés puede moverse con el tiempo, sobre todo en cuentas de ahorro remuneradas y en plazos largos.
Para una planificación más completa, combina esta herramienta con la calculadora de interés compuesto, la calculadora de inflación o la calculadora de objetivos de ahorro y obtén una visión más realista de tu futuro financiero.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-17 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England