Qu'est-ce qu'un calculateur d'intérêts d'épargne ?
Un calculateur d'intérêts d'épargne est un outil financier qui vous permet d'estimer les intérêts que votre épargne va générer au fil du temps. À partir de votre dépôt initial, du taux d'intérêt et de la durée du placement, il calcule la valeur future de votre épargne, le total des intérêts perçus ainsi que plusieurs indicateurs complémentaires.
Attention : cet outil applique une capitalisation mensuelle des intérêts, une convention courante sur les comptes d'épargne anglo-saxons (comptes rémunérés américains, high-yield savings accounts). En France, les produits réglementés fonctionnent différemment : le Livret A ou le LDDS calculent les intérêts par quinzaine et les capitalisent une seule fois par an, au 31 décembre. Les résultats obtenus ici restent donc une estimation générique très proche de la réalité, mais pas la reproduction exacte des règles d'un livret réglementé français.
Quand utiliser un calculateur d'intérêts d'épargne ?
Ce calculateur se révèle particulièrement utile dans les situations suivantes :
- Préparer un projet financier : achat immobilier, études des enfants, retraite ou constitution d'une épargne de précaution
- Comparer plusieurs comptes d'épargne ou supports de placement selon leur taux de rémunération
- Estimer le temps nécessaire pour atteindre un objectif d'épargne précis à un taux donné
Comment calculer les intérêts d'une épargne ?
La formule principale utilisée par ce calculateur est celle des intérêts composés :
A = P(1 + r/n)^(nt)
Où :
- A = Montant final (capital + intérêts)
- P = Capital de départ (dépôt initial)
- r = Taux d'intérêt annuel (exprimé en décimale)
- n = Nombre de capitalisations par an (12 pour une capitalisation mensuelle)
- t = Durée en années
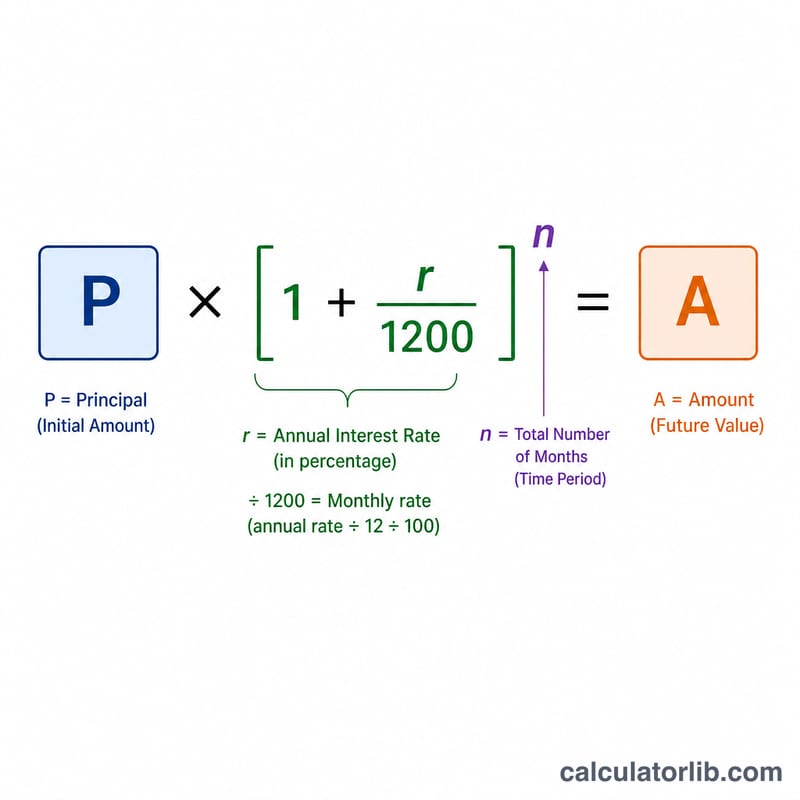
Avec une capitalisation mensuelle, celle retenue par ce calculateur, la formule devient :
A = P(1 + r/12)^m
où m correspond au nombre de mois.
On en déduit ensuite :
Intérêts perçus = A - P
Intérêts mensuels moyens = (Intérêts perçus) / (Nombre de mois)
Taux annuel effectif = ((1 + r/12)^12 - 1) × 100 %
Exemples
Exemple 1 : calcul d'épargne de base
Quels intérêts obtiendrez-vous en plaçant 5 000 $ à un taux annuel de 3 % pendant 24 mois ?
| Paramètre | Valeur |
|---|---|
| Dépôt initial | 5 000 $ |
| Taux d'intérêt annuel | 3 % |
| Durée (mois) | 24 |
| Total des intérêts perçus | 307,80 $ |
| Solde final | 5 307,80 $ |
| Intérêts mensuels moyens | 12,83 $ |
| Taux annuel effectif | 3,04 % |
Exemple 2 : épargne de long terme
Comment évoluerait une épargne de 10 000 $ placée à 2,5 % par an pendant 5 ans (60 mois) ?
| Paramètre | Valeur |
|---|---|
| Dépôt initial | 10 000 $ |
| Taux d'intérêt annuel | 2,5 % |
| Durée (mois) | 60 |
| Total des intérêts perçus | 1 327,39 $ |
| Solde final | 11 327,39 $ |
| Intérêts mensuels moyens | 22,12 $ |
| Taux annuel effectif | 2,53 % |
Exemple 3 : placement à taux élevé
Quel rendement obtiendriez-vous avec un dépôt de 2 000 $ rémunéré à 5 % par an pendant 36 mois ?
| Paramètre | Valeur |
|---|---|
| Dépôt initial | 2 000 $ |
| Taux d'intérêt annuel | 5 % |
| Durée (mois) | 36 |
| Total des intérêts perçus | 330,91 $ |
| Solde final | 2 330,91 $ |
| Intérêts mensuels moyens | 9,19 $ |
| Taux annuel effectif | 5,12 % |
Les montants de ces exemples sont exprimés en dollars, mais la formule est identique quelle que soit la devise : saisissez vos montants en euros et les résultats seront tout aussi valables.
Points de vigilance avant de placer votre épargne
Pour bâtir une stratégie d'épargne solide, gardez à l'esprit les éléments suivants :
- Fiscalité : dans la plupart des pays, les intérêts perçus sont imposables. En France, les comptes sur livret non réglementés et les comptes à terme sont soumis au prélèvement forfaitaire unique (30 %, prélèvements sociaux inclus), tandis que le Livret A, le LDDS et le LEP restent exonérés d'impôt et de prélèvements sociaux.
- Inflation : la croissance réelle de votre épargne doit être mesurée nette d'inflation, qui érode le pouvoir d'achat au fil des années.
- Fréquence de capitalisation : selon les produits, les intérêts sont capitalisés quotidiennement, mensuellement, trimestriellement ou annuellement, ce qui modifie le rendement final.
- Taux variables : les taux évoluent dans le temps, en particulier sur les placements de longue durée et les livrets dont la rémunération est révisée périodiquement.
Pour aller plus loin dans votre planification financière, complétez cette simulation avec nos autres outils : le calculateur d'intérêts composés, le calculateur d'inflation ou le calculateur d'objectif d'épargne, afin d'obtenir une vision complète de votre avenir financier.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-17
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-17 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-17 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-17 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-17 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-17 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-16 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-17 Données mises à jour le 2026-11-17 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England