貯蓄金利計算ツールとは?
貯蓄金利計算ツールは、預けたお金が時間の経過とともにどれだけ増えるかを試算するための金融ツールです。預入元本(最初に預ける金額)、年利、預入期間の3つを入力すると、将来の残高、受け取れる利息の合計、月あたりの平均利息といった数値がひと目でわかります。本ツールは月1回の複利(月複利)を前提に計算します。
※ 以下の計算例は米ドル($)建てで表記していますが、計算式そのものは通貨に依存しません。円で試算したい場合は、金額をそのまま円に読み替えてご利用いただけます。
こんなときに使えます
次のような場面で、貯蓄金利計算ツールが役立ちます。
- 住宅購入・教育資金・老後資金など、将来のライフイベントに向けた資金計画を立てるとき
- 複数の預金口座や運用商品を、金利の違いで比較検討するとき
- 目標金額に到達するまで、その金利であと何か月かかるかを確認したいとき
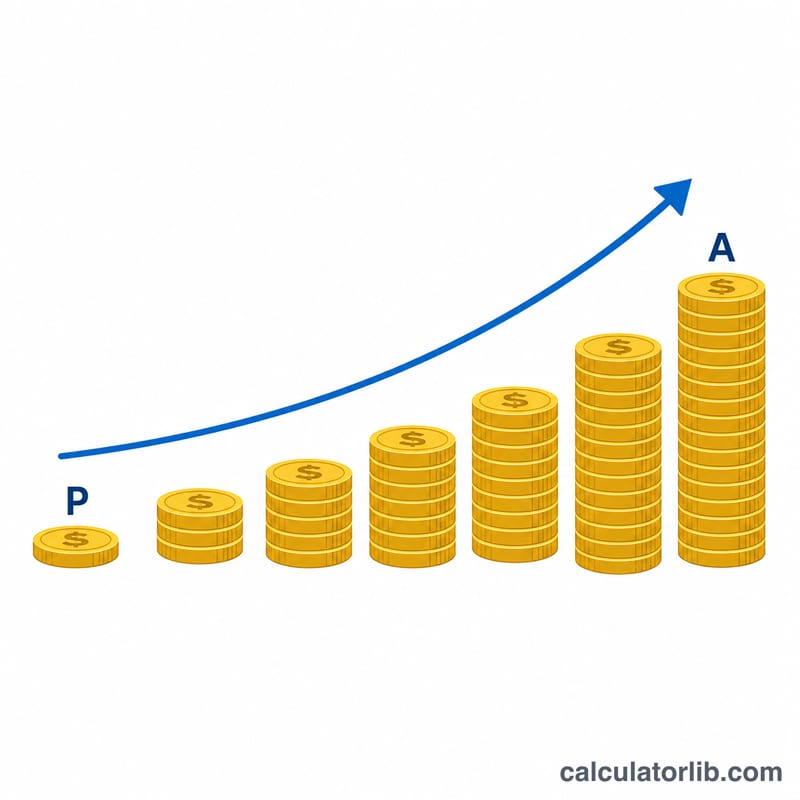
貯蓄の利息はどう計算する?
このツールで使う基本式は、複利計算の公式です。
A = P(1 + r/n)^(nt)
各記号の意味は次のとおりです。
- A = 満期時の金額(元本+利息)
- P = 元本(最初の預入額)
- r = 年利(小数で表記。例:3% → 0.03)
- n = 1年あたりの複利回数(月複利なら12)
- t = 期間(年)
本ツールが採用している月複利の場合、式は次のように整理できます。
A = P(1 + r/12)^m
m は預入期間の月数です。
ここから、次の値が求められます。
受取利息 = A - P
月あたりの平均利息 = 受取利息 ÷ 月数
実効年利 = ((1 + r/12)^12 - 1) × 100%
実効年利(APY)は、複利で再投資された効果まで含めた「実質の年利回り」です。表示金利(名目年利)が同じでも、複利の頻度が高いほど実効年利は少し高くなります。
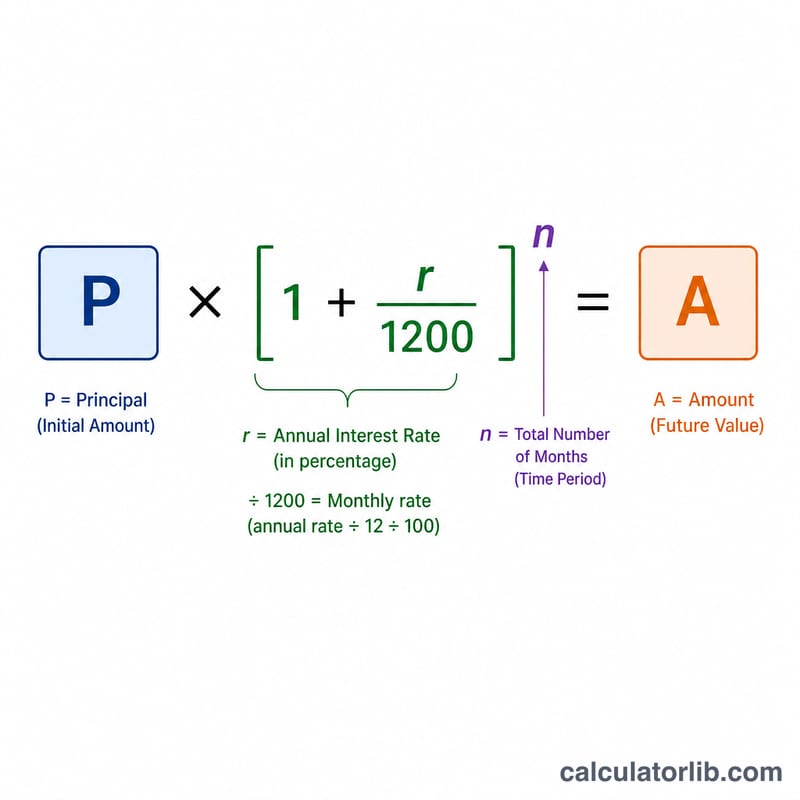
計算例
例1:基本的な貯蓄の試算
年利3%で $5,000 を24か月預けた場合、利息はいくらになるでしょうか。
| 項目 | 数値 |
|---|---|
| 預入元本 | $5,000 |
| 年利 | 3% |
| 預入期間(月) | 24 |
| 受取利息の合計 | $307.80 |
| 満期時の残高 | $5,307.80 |
| 月あたりの平均利息 | $12.83 |
| 実効年利(APY) | 3.04% |
例2:長期で寝かせた場合
年利2.5%で $10,000 を5年間(60か月)預けると、どこまで増えるでしょうか。
| 項目 | 数値 |
|---|---|
| 預入元本 | $10,000 |
| 年利 | 2.5% |
| 預入期間(月) | 60 |
| 受取利息の合計 | $1,327.39 |
| 満期時の残高 | $11,327.39 |
| 月あたりの平均利息 | $22.12 |
| 実効年利(APY) | 2.53% |
例3:高金利で運用した場合
年利5%の高金利商品に $2,000 を36か月預けた場合のリターンはどうなるでしょうか。
| 項目 | 数値 |
|---|---|
| 預入元本 | $2,000 |
| 年利 | 5% |
| 預入期間(月) | 36 |
| 受取利息の合計 | $330.91 |
| 満期時の残高 | $2,330.91 |
| 月あたりの平均利息 | $9.19 |
| 実効年利(APY) | 5.12% |
試算するときに押さえておきたいポイント
貯蓄プランを考えるうえでは、次の点もあわせて確認しておきましょう。
- 税金:預貯金の利息は多くの国で課税対象です。日本の場合、預貯金の利子には原則として20.315%(所得税15%+復興特別所得税0.315%+住民税5%)の源泉分離課税がかかり、実際の手取りは計算結果より少なくなります。海外口座や外貨預金では課税の扱いが異なるため、居住国のルールをご確認ください。
- インフレ:物価が上がると同じ金額で買えるものは減ります。金利がインフレ率を下回れば、実質的な価値は目減りします。
- 複利の頻度:商品によって日複利・月複利・半年複利・年複利と異なり、同じ表示金利でも最終的な受取額に差が出ます。日本の定期預金は半年複利や年1回の利払いが一般的です。
- 金利の変動:変動金利型や預入期間の長い商品では、途中で金利が見直されることがあります。中途解約時の金利引き下げにも注意しましょう。
- 為替リスク:外貨建てで運用する場合、金利が高くても円換算では為替次第で目減りすることがあります。
より総合的に資金計画を立てたい方は、複利計算ツール、インフレ計算ツール、貯蓄目標計算ツールもあわせてご活用ください。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-17 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-17 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-17 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England