この計算機でできること
このツールは、毎月一定額を積み立てる定額積立プランをシミュレーションします。利息にかかる税金を満期時に一度だけ差し引くのではなく、複利計算が行われるたびに源泉徴収するという日本の銀行慣行に基づいています。税率の初期値は日本の 20.315%(所得税15.315%=2013年以降の復興特別所得税を含む+住民税5%)です。税率欄は変更できるため、日本国外の方はご自身の税率や0%を設定できます。金額は「万円単位」で入力します(1単位=10,000円。日本の「万円」表記に合わせています)。
使い方
年利、積立期間(年)、毎月の積立額、最初にまとまった元金(初期元金)があれば入力します。続いて複利の計算方法(1か月ごと・半年ごと・1年ごと)、各期の新たな積立分を期首から利息計算に含めるか(期首)含めないか(期末)、課税方式、円単位の端数処理ルールを選びます。計算結果には、満期時の元利合計に加え、毎期ごとの積立額・税引前利息・税額・税引後利息・累計残高の明細表が表示されます。
計算式の解説
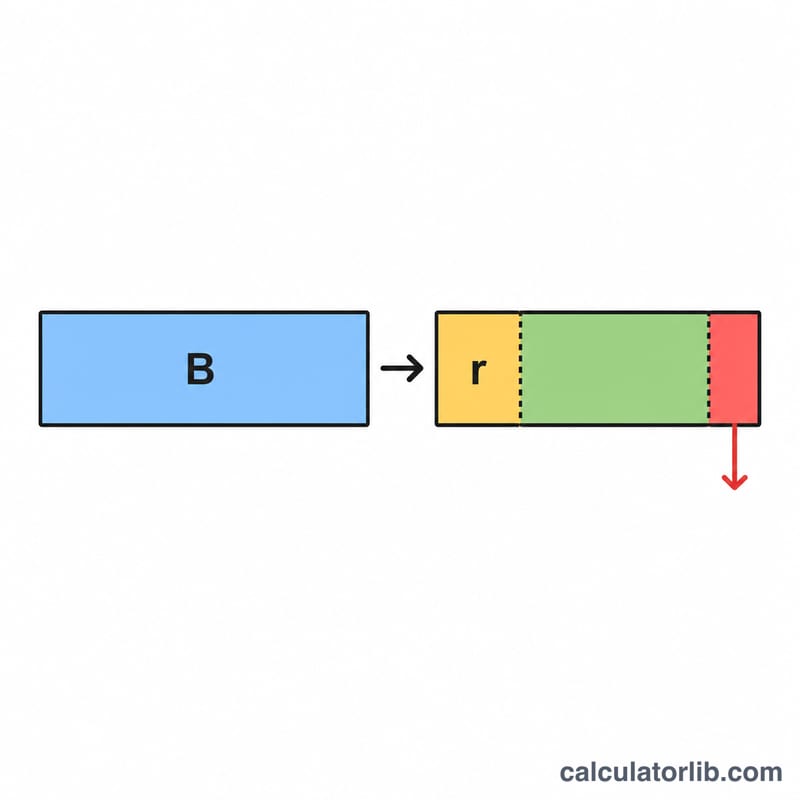
複利計算の間隔(か月)を \(m\) とします(1・6・12のいずれか)。期あたりの利率は $$r_p = \text{annualRate} \times \frac{m}{12}$$ です。各期の利息計算の元になる金額は、期首残高にその期の積立額を加えたもの(期首扱い)か、期首残高のみ(期末扱い)です。税引前利息=元本 × \(r_p\) を端数処理し、税額=四捨五入等した(税引前利息 × 税率)、税引後利息=税引前利息−税額となります。 $$\text{Net}_p = \text{round}(B_p \times r_p) - \text{round}(\text{round}(B_p \times r_p)\times t)$$ 端数処理は期ごとに行うため、合計額は各期の端数処理後の金額を足し合わせた値になります。
計算例
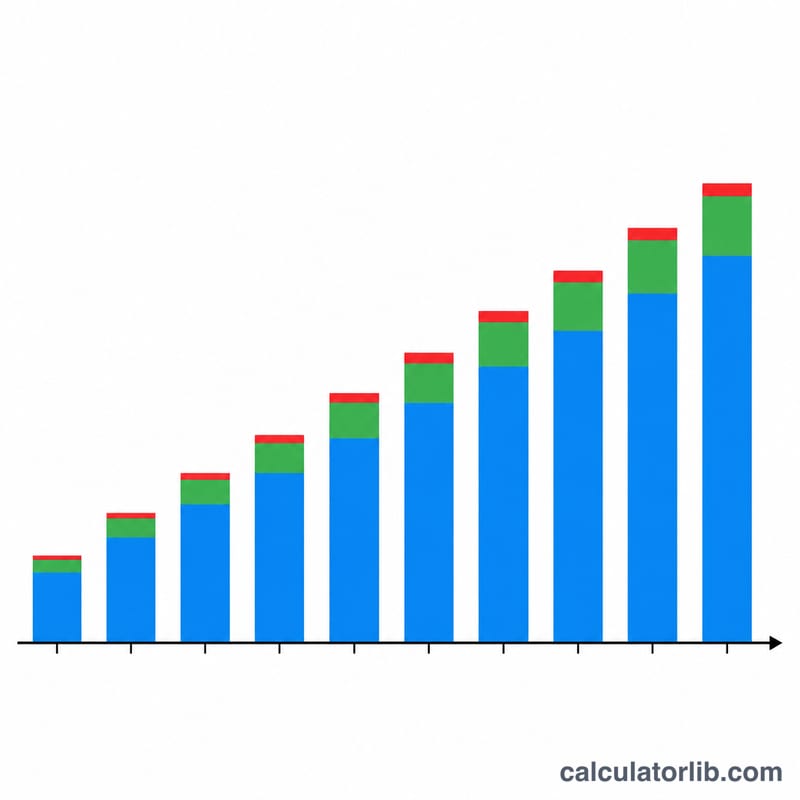
年利3%、期間2年、毎月10単位(100,000円)、初期元金40単位(400,000円)、半年複利、期首扱い、税率20.315%、切り捨ての場合。全4期で満期時の元利合計は約 2,892,049円、積立元本合計 2,800,000円、税引前利息 115,515円、税額 23,466円、税引後利息 92,049円となります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
なぜ毎期ごとに課税されるのですか? 一部の積立商品では、利息が付くたびに税金が源泉徴収されます。満期時にまとめて課税する場合と比べ、複利計算の元本が減るため最終的な利息が少なくなります。
銀行の数字と食い違うのはなぜ? 端数処理のルールは金融機関ごとに異なります。ご利用先に合わせて切り捨て・四捨五入・切り上げを選んでください。結果はあくまで目安です。
非課税にできますか? はい。非課税モードを選ぶか、税率を0に設定してください。