貯蓄目標シミュレーターとは?
このシミュレーターは、年利(月複利)を考慮したうえで、目標とする貯蓄額を将来のある時点までに貯めるには毎月いくら積み立てればよいかを計算してくれるツールです。住宅購入の頭金、急な出費に備える生活防衛資金、旅行費用など、将来必要になるお金の計画づくりに役立ちます。
使い方
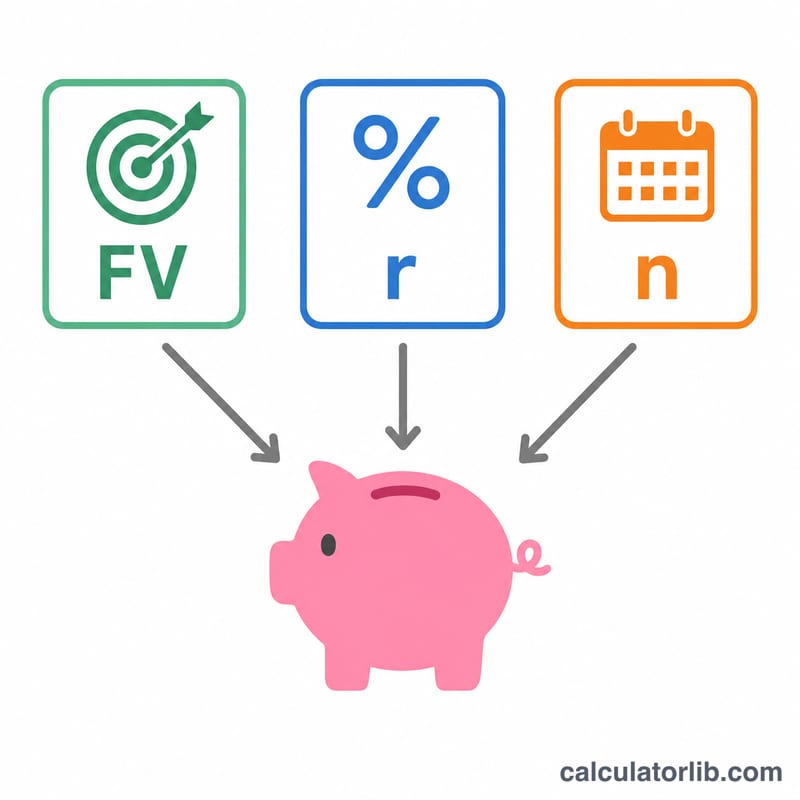
「貯蓄目標額(最終的に貯めたい金額)」「口座の年利」「貯蓄に使える年数」の3つを入力してください。これだけで、必要な毎月の積立額、最終的に自分が積み立てる総額、そして貯蓄の過程で得られる利息額がひと目で分かります。
計算式の解説
このツールでは、期末払いの年金終価(将来価値)の公式を、積立額について解いた式を使っています。
$$PMT = FV \times \frac{r/12}{(1 + r/12)^{n} - 1}$$
ここで \(FV\) は目標金額、\(r\) は小数で表した年利、\(n\) は毎月の積立回数の合計(年数 × 12)です。年利が0%の場合は、単純に目標金額(\(FV\))を積立回数(\(n\))で割った金額が必要な積立額になります。
計算例
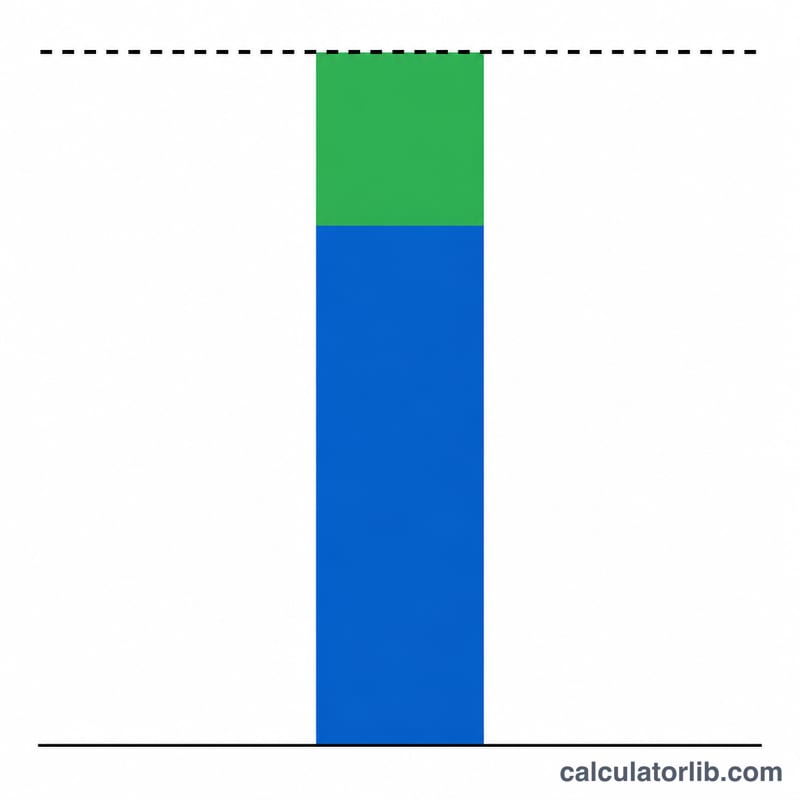
たとえば、年利5%で5年後に10,000ドルを貯めたいとします。このとき \(r/12 = 0.0041667\)、\(n = 60\) です。$$PMT = 10000 \times \frac{0.0041667}{(1.0041667)^{60} - 1} = 147.0457$$ 月あたり147.0457ドルとなります。60か月間で積み立てる金額は合計でおよそ8,822.74ドルなので、利息として得られる金額はおよそ1,177.26ドルになります。
主要用語の説明
- 将来価値 (FV)
- 時間枠の終わりに貯蓄が到達することを希望する目標額です。あなたの貯蓄目標です。公式では、これは蓄積された預金と利息が成長する値です。
- 必要な月額預金 (PMT)
- 毎月寄付する必要がある固定額です。利息が付与されて、期間終了時に残高が目標と等しくなります。これは計算機が解くべき未知数です。
- 年間利率
- 貯蓄の年間利回りで、パーセンテージで入力します(例えば、5は5%を意味します)。利率が高いほど、利息がより多くの仕事をして、必要な預金が低くなります。
- 月利率 (i = r/12)
- 年間利率を12で割った値で、小数で表されます。毎月の残高に適用される利率です。年間利率5%の場合、\(i = 0.05/12 \approx 0.004167\)です。
- 期間数 (n)
- 月額預金の総数で、\(12 \times \text{年数}\)に等しいです。10年計画の場合、\(n = 120\)期間があります。
- 通常年金
- 各期間の終わりに行われる等しい支払いのシリーズです。この計算機は通常年金を想定しており、これは貯蓄預金問題の最も一般的な慣例です。
- 複利計算
- 獲得した利息が残高に加算され、後の期間でそれ自体が利息を得るプロセスです。ここでは利息は月単位で複利計算され、預金と同期します。
結果の解釈
計算機は3つの数字を返します。必要な月額預金は、予定どおりに目標に達成するために毎月確保する一定額です。予算目標として扱ってください。預金総額はその月額を月数で掛けたもの (\(PMT \times n\)) であり、あなた自身のポケットから出ていくお金を表します。獲得利息はあなたの目標と寄付した額の差 (\(FV - PMT \times n\)) です。これはあなた自身が資金を提供するのではなく、口座があなたのために稼ぐ部分です。
2つのレバーが必要な預金を減らします。より高い利率は、あなたが寄付する各ドルがより速く成長することを意味するため、利息は目標のより多くをカバーし、必要な預金が低くなります。より長い時間枠は目標をより多くの月にわたって広げ且つ早期の預金がより長く複利計算されるため、月額がさらに低くなります。上記のシナリオでは、$5,000/10年計画を0%から5%に引き上げると、預金は約$41.67から$32.20に削減され、固定目標を3年から10年に延ばすと劇的に削減されます。
これらの結果は2つの仮定に基づいています。全期間を通じた固定利率と、月末に行われる同じ金額の一貫した月額寄付です。実際の利率は変動する可能性があり、見落とされた、または少ない預金があなたを不足させるため、利率や予算が変わった場合は計画を再検討してください。これは一般的な教育情報であり、財務上のアドバイスではありません。あなたの特定の状況についてのガイダンスについては、資格のある専門家に相談してください。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-17 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-17 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-17 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
ベトナムの銀行金利
ベトナムの商業銀行が借り手に課し、預金者に支払う平均的な金利。中央銀行が世界銀行に報告した数値です(年次)。
- 貸出金利 2023
- 9.32%
- 預金金利 2023
- 4.78%
- 実質金利 2023
- 7.01%
- 貸出金利と預金金利の差 2023
- 4.54 ポイント
| 年 | 貸出金利 | 預金金利 |
|---|---|---|
| 2023 | 9.32% | 4.78% |
| 2022 | 8.01% | 3.82% |
| 2021 | 7.81% | 3.38% |
| 2020 | 7.65% | 4.12% |
| 2019 | 7.71% | 4.98% |
| 2018 | 7.37% | 4.74% |
実質金利は、貸出金利をインフレ(GDPデフレーター)で調整したものです。個々の銀行が提示する金利とは異なる場合があります。
最新の値:2026-11-10 データ更新日 2026-11-17 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
積立分にも利息が付く前提ですか? はい。毎月積み立てるお金は、それぞれ目標達成日まで利息を生み続けます。だからこそ、積立総額が目標金額を下回るのです。
利息は月複利ですか? はい。このモデルでは、積立のタイミングと同じ「毎月」の周期で複利計算を行います。
年利が0%の場合はどうなりますか? 利息が一切付かないものとして、目標金額を全期間の月数で均等に割って計算します。