Что такое калькулятор накоплений к цели?
Этот калькулятор показывает, сколько нужно откладывать каждый месяц, чтобы накопить желаемую сумму к определённой дате — с учётом годовой ставки и ежемесячной капитализации процентов. Он пригодится при планировании первоначального взноса по ипотеке, финансовой подушки безопасности, отпуска или любой другой будущей покупки.
Как пользоваться калькулятором
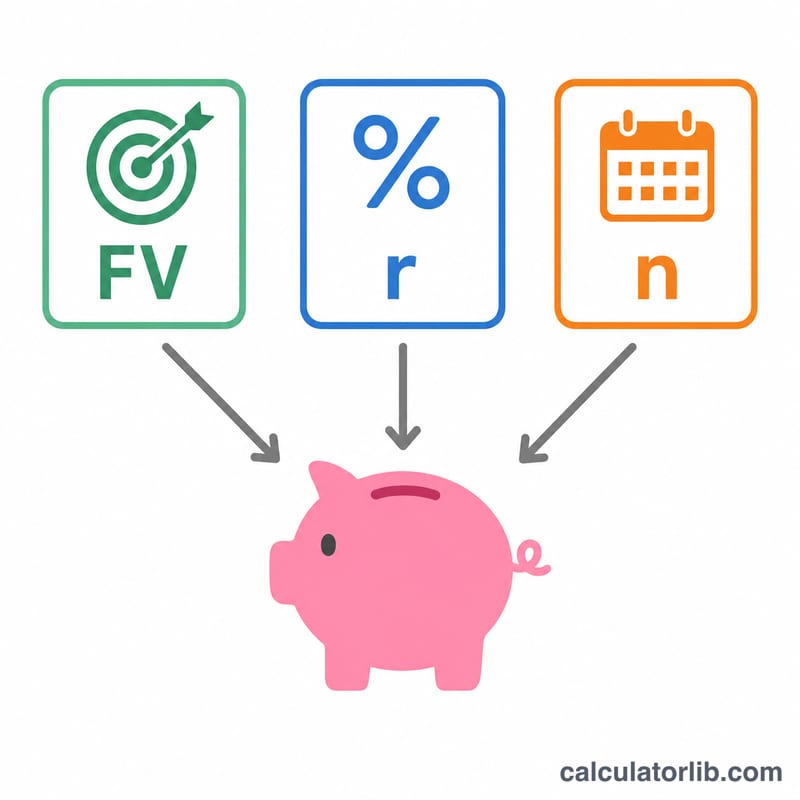
Укажите цель накоплений (сумму, которую хотите получить в итоге), годовую процентную ставку по вашему вкладу или счёту и срок в годах, за который планируете накопить. Калькулятор рассчитает необходимый ежемесячный взнос, общую сумму ваших пополнений и проценты, которые набегут за всё это время.
Формула расчёта
В основе лежит формула будущей стоимости обычного аннуитета, решённая относительно платежа:
$$PMT = FV \times \frac{r/12}{(1 + r/12)^{n} - 1}$$
где FV — ваша цель, r — годовая ставка в виде десятичной дроби, а \(n\) — общее число ежемесячных взносов (число лет \(\times\) 12). При нулевой ставке необходимый взнос равен просто FV, делённой на \(n\).
Пример расчёта
Допустим, вы хотите накопить $10 000 за 5 лет при ставке 5% годовых. Тогда \(r/12 = 0{,}0041667\), а \(n = 60\). Получаем: $$PMT = 10000 \times \frac{0{,}0041667}{(1{,}0041667)^{60} - 1} = \$147{,}0457 \text{ в месяц.}$$ За 60 месяцев вы внесёте около $8 822,74, а значит, начисленные проценты составят примерно $1 177,26.
Частые вопросы
Учитывается ли, что взносы приносят проценты? Да — на каждый ежемесячный взнос начисляются проценты вплоть до даты достижения цели. Именно поэтому сумма ваших пополнений меньше итоговой цели.
Проценты капитализируются ежемесячно? Да, в модели проценты начисляются с той же ежемесячной периодичностью, что и взносы.
А если ставка 0%? Тогда калькулятор просто равномерно распределяет цель по всем месяцам, без начисления процентов.
Ключевые термины, объясненные
- Будущая стоимость (FV)
- Целевая сумма, которую вы хотите достичь к концу периода времени — ваша цель накопления. В формуле это значение, к которому растут накопленные депозиты плюс проценты.
- Требуемый ежемесячный депозит (PMT)
- Фиксированная сумма, которую вы должны вносить каждый месяц, чтобы при начислении процентов баланс к концу срока равнялся цели. Это неизвестное значение, которое решает калькулятор.
- Годовая процентная ставка
- Годовая норма прибыли по вашим сбережениям, вводимая в процентах (например, 5 означает 5%). Более высокая ставка означает, что проценты делают больше работы, уменьшая требуемый депозит.
- Ежемесячная ставка (i = r/12)
- Годовая ставка, деленная на 12, выраженная в виде десятичной дроби — ставка, применяемая к вашему балансу каждый месяц. Для годовой ставки 5% \(i = 0.05/12 \approx 0.004167\).
- Количество периодов (n)
- Общее количество ежемесячных депозитов, равное \(12 \times \text{лет}\). План на 10 лет имеет \(n = 120\) периодов.
- Обыкновенный аннуитет
- Серия равных платежей, производимых в конце каждого периода. Этот калькулятор предполагает обыкновенный аннуитет, наиболее распространенное соглашение для задач накопления сбережений.
- Начисление сложных процентов
- Процесс, при котором заработанные проценты добавляются к балансу и сами приносят проценты в последующих периодах. Здесь проценты начисляются ежемесячно, синхронно с депозитами.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Вьетнам
Сколько в среднем коммерческие банки (Вьетнам) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2023
- 9,32 %
- Ставка по депозитам 2023
- 4,78 %
- Реальная процентная ставка 2023
- 7,01 %
- Кредиты минус депозиты 2023
- 4,54 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2023 | 9,32 % | 4,78 % |
| 2022 | 8,01 % | 3,82 % |
| 2021 | 7,81 % | 3,38 % |
| 2020 | 7,65 % | 4,12 % |
| 2019 | 7,71 % | 4,98 % |
| 2018 | 7,37 % | 4,74 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация вашего результата
Калькулятор возвращает три значения. Требуемый ежемесячный депозит — это постоянная сумма, которую нужно откладывать каждый месяц, чтобы достичь цели вовремя — рассматривайте это как бюджетную цель. Общая внесенная сумма — это ежемесячная сумма, умноженная на количество месяцев (\(PMT \times n\)); это представляет деньги, выходящие из вашего кармана. Заработанные проценты — это разница между вашей целью и тем, что вы внесли (\(FV - PMT \times n\)) — та часть, которую счет зарабатывает для вас, вместо того чтобы вы ее финансировали.
Два рычага уменьшают требуемый депозит. Более высокая процентная ставка означает, что каждый вложенный вами доллар растет быстрее, поэтому проценты покрывают больше цели и ваш требуемый депозит снижается. Более длительный временной период растягивает цель на большее количество месяцев и дает ранним депозитам больше времени для начисления сложных процентов, что еще больше снижает ежемесячную сумму. В приведенных выше сценариях повышение плана 5 000 долл. / 10 лет с 0% до 5% снижает депозит примерно с 41,67 до 32,20 долл., а растяжение фиксированной цели с 3 до 10 лет его резко снижает.
Эти результаты основаны на двух предположениях: фиксированной процентной ставке на весь период и постоянных ежемесячных взносах одного и того же размера, каждый вносимый в конце месяца. В реальности ставки могут изменяться, и пропущенный или меньший депозит оставит вас в убытке, поэтому пересмотрите план, если ваша ставка или бюджет изменится. Это общая образовательная информация, а не финансовый совет; проконсультируйтесь с квалифицированным специалистом для получения руководства по вашей конкретной ситуации.