Birikim Hedefi Hesaplama Aracı Nedir?
Bu hesaplama aracı, belirli bir tarihe kadar hedeflediğiniz birikim tutarına ulaşmak için her ay ne kadar yatırmanız gerektiğini gösterir. Hesaplamada yıllık faiz oranı esas alınır ve faiz aylık olarak bileşik şekilde işletilir. Ev peşinatı biriktirmek, acil durum fonu oluşturmak, tatil planlamak ya da gelecekteki herhangi bir harcamaya hazırlanmak için oldukça pratiktir.
Nasıl Kullanılır?
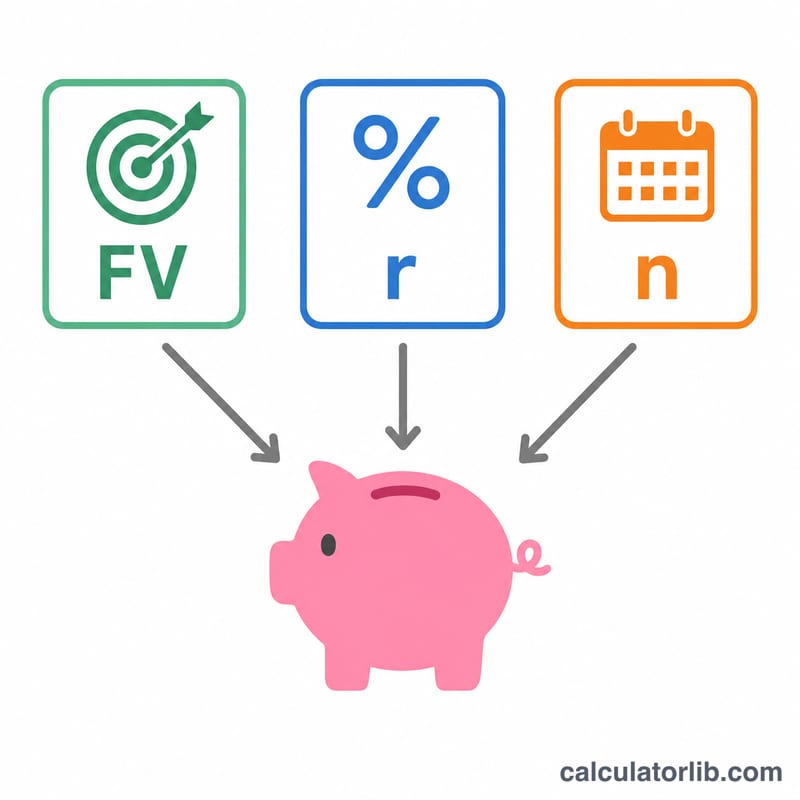
Önce birikim hedefinizi (ulaşmak istediğiniz gelecekteki tutarı) girin. Ardından hesabınızın kazandırdığı yıllık faiz oranını ve biriktirmek için elinizdeki yıl sayısını yazın. Araç size gereken aylık yatırım tutarını, toplamda yatıracağınız parayı ve bu süre boyunca birikiminizin kazandıracağı faizi gösterir.
Formülün Açıklaması
Araç, ödemeye göre çözülmüş düzenli anüite gelecekteki değer formülünü kullanır:
$$PMT = FV \times \frac{r/12}{(1 + r/12)^{n} - 1}$$
Burada FV hedefiniz, \(r\) ondalık olarak yıllık faiz oranı ve \(n\) toplam aylık yatırım sayısıdır (yıl \(\times\) 12). Faiz oranı sıfır olduğunda gereken yatırım, basitçe FV'nin \(n\)'e bölünmesiyle bulunur.
Örnek Hesaplama
Diyelim ki 5 yılda %5 yıllık faizle 10.000 $ biriktirmek istiyorsunuz. Bu durumda \(r/12 = 0{,}0041667\) ve \(n = 60\) olur. $$PMT = 10000 \times \frac{0{,}0041667}{(1{,}0041667)^{60} - 1} = 147{,}0457 \text{ \$/ay}$$ 60 ay boyunca toplam yaklaşık 8.822,74 $ yatırmış olursunuz; yani kazanılan faiz yaklaşık 1.177,26 $ olur.
Temel Terimler Açıklandı
- Gelecek Değer (FV)
- Tasarruflarınızın zaman diliminin sonunda ulaşmasını istediğiniz hedef tutar — tasarruf hedefiniz. Formülde bu, birikmiş mevduatlar artı faizin büyüdüğü değerdir.
- Gerekli Aylık Mevduat (PMT)
- Faiz ile birlikte bakiyenin dönem sonunda hedefe eşit olması için her ay katkıda bulunmanız gereken sabit tutar. Hesap makinesinin çözdüğü bilinmeyendir.
- Yıllık Faiz Oranı
- Tasarruflarınızda yıllık getiri oranı, yüzde olarak girilir (örneğin 5, %5 anlamına gelir). Daha yüksek bir oran faizin daha fazla iş yapması anlamına gelir, böylece ihtiyaç duyduğunuz mevduatı düşürür.
- Aylık Oran (i = r/12)
- Yıllık oranın 12'ye bölünmesi, ondalık olarak ifade edilir — her ay bakiyenize uygulanan oran. %5 yıllık oran için, \(i = 0.05/12 \approx 0.004167\).
- Dönem Sayısı (n)
- Aylık mevduatların toplam sayısı, \(12 \times \text{yıl}\) değerine eşittir. 10 yıllık bir plan \(n = 120\) döneme sahiptir.
- Sıradan Yıllık Ödeme
- Her dönemin sonunda yapılan eşit ödemeler serisi. Bu hesap makinesi sıradan yıllık ödemeyi, tasarruf mevduatı sorunları için en yaygın kuralı varsayar.
- Bileşik Faiz
- Kazanılan faizin bakiyeye eklenmesi ve sonraki dönemlerde kendisinin faiz kazanması işlemi. Burada faiz, mevduatlarla uyumlu olarak aylık olarak birleştirilir.
Sonuçunuzu Yorumlamak
Hesap makinesi üç rakam döndürür. Gerekli aylık mevduat, hedefinize zamanında ulaşmak için her ay ayırmanız gereken sabit tutardır — bunu bir bütçeleme hedefi olarak görün. Toplam yatırılan tutar, bu aylık tutarın ay sayısıyla çarpılmasıdır (\(PMT \times n\)); kendi cebinizden çıkan parayı temsil eder. Kazanılan faiz, hedefiniz ile katkıda bulunduğunuz tutar arasındaki farktır (\(FV - PMT \times n\)) — hesabın sizin için kazandığı, sizin finansal olarak fonladığınız değil.
İhtiyaç duyduğunuz mevduatı düşüren iki faktör vardır. Daha yüksek bir faiz oranı, katkıda bulunduğunuz her doların daha hızlı büyümesi anlamına gelir, bu nedenle faiz hedefin daha fazlasını kapsar ve gerekli mevduatınız düşer. Daha uzun bir zaman dilimi hedefi daha fazla ay üzerine yayar ve erken mevduatlara daha fazla bileşik faiz yapma süresi verir, bu da aylık tutarı daha da düşürür. Yukarıdaki senaryolarda, $5.000 / 10 yıllık bir planı %0'dan %5'e çıkarmak mevduatı yaklaşık olarak $41.67'den $32.20'ye düşürür ve sabit bir hedefi 3 yıldan 10 yıla uzatmak onu dramatik olarak düşürür.
Bu sonuçlar iki varsayıma dayanır: tüm dönem boyunca sabit bir faiz oranı ve ayın sonunda yapılan aynı tutardaki tutarlı aylık katkılar. Gerçek dünyadaki oranlar değişebilir ve kaçırılan veya daha küçük bir mevduat sizi hedeften uzak bırakabilir, bu nedenle oranınız veya bütçeniz değişirse planı yeniden gözden geçirin. Bu genel eğitim bilgisidir, finansal tavsiye değildir; özel durumunuz hakkında rehberlik için nitelikli bir profesyonelle danışın.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Vietnam için banka faiz oranları
Vietnam ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Kredi faizi 2023
- %9,32
- Mevduat faizi 2023
- %4,78
- Reel faiz 2023
- %7,01
- Kredi − mevduat farkı 2023
- 4,54 puan
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2023 | %9,32 | %4,78 |
| 2022 | %8,01 | %3,82 |
| 2021 | %7,81 | %3,38 |
| 2020 | %7,65 | %4,12 |
| 2019 | %7,71 | %4,98 |
| 2018 | %7,37 | %4,74 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Yatırdığım paralar faiz kazanır mı? Evet — her aylık yatırım, hedef tarihine kadar faiz kazanır. İşte bu yüzden toplam yatırdığınız tutar, hedefinizden daha azdır.
Faiz aylık olarak mı bileşiklenir? Evet, model faizi tıpkı yatırımlar gibi aylık periyotlarla bileşik şekilde işletir.
Faiz oranım %0 ise ne olur? Bu durumda araç hedefinizi tüm aylara eşit olarak böler ve herhangi bir faiz kazancı hesaplanmaz.