Bu hesaplayıcı ne işe yarar?
Bu araç, belirlediğiniz bir tarihte belirli bir birikim hedefine ulaşmak için her ay ne kadar para ayırmanız gerektiğini gösterir. Hedefinizi yalnızca ay sayısına bölmek yerine, paranızın zaman içinde kazandığı bileşik büyümeyi de hesaba katar. Bu sayede beklediğiniz getiri ne kadar yüksekse, ayırmanız gereken tutar o kadar düşük olur.
Nasıl kullanılır?
Birikim hedefinizi (ulaşmak istediğiniz tutar), hedefe kalan süreyi yıl cinsinden ve beklediğiniz yıllık getiri oranını yüzde olarak girin. Hesaplayıcı, oranı aylık orana ve yılları aylara çevirir, ardından gerekli olan sabit aylık yatırımı hesaplar.
Formülün açıklaması
Araç, normal anüitenin (dönem sonu ödemeli) gelecekteki değer formülünü, ödeme tutarını bulacak şekilde yeniden düzenleyerek kullanır:
$$\text{PMT} = \text{GD} \cdot \frac{i}{(1+i)^{n}-1}$$
Burada \(i\) aylık oranı (yıllık oranın 12'ye bölünmüşü), \(n\) ise toplam ay sayısını ifade eder. Getiri oranı %0 olduğunda formül, hedefi tüm aylara eşit şekilde böler.
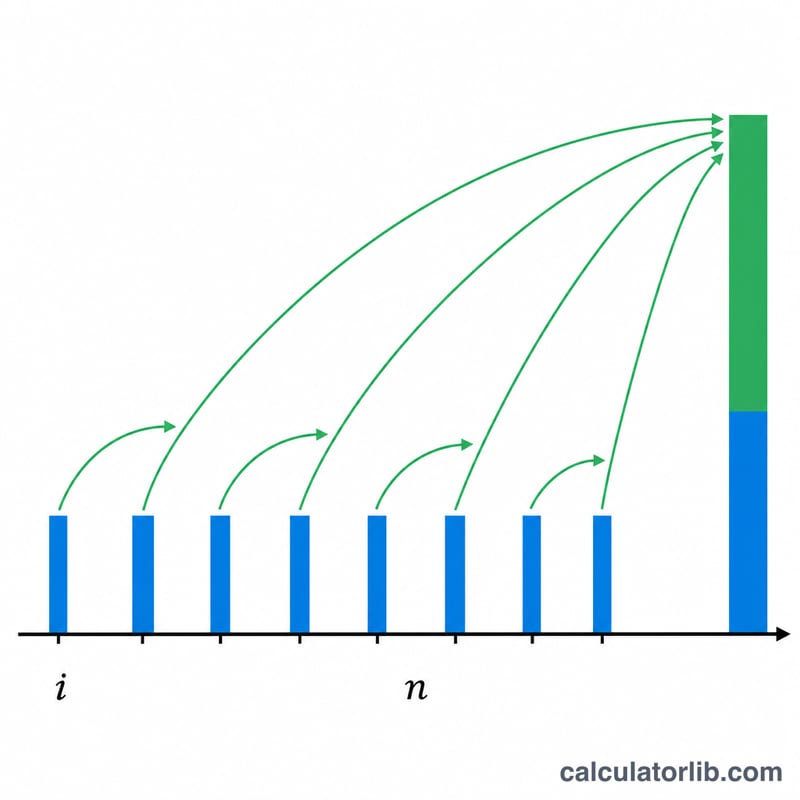
Örnek hesaplama
Diyelim ki %6 yıllık getiriyle 5 yılda 20.000 $ biriktirmek istiyorsunuz. Bu durumda \(i = 0{,}06/12 = 0{,}005\) ve \(n = 60\) olur. $$\text{PMT} = 20.000 \times \frac{0{,}005}{(1{,}005)^{60}-1} = \frac{100}{0{,}34885} \approx 286{,}66 \ \$$$ ayda. 60 ay boyunca yaklaşık 17.199 $ katkı sağlarsınız; kalan yaklaşık 2.801 $ ise yatırım getirisinden gelir.
Sonucu Yorumlama
Sonuç, her ayın sonunda yapılan sabit aylık bir birikimdir. Aylık bileşik getiri oranının yıllık oranın 12'ye bölünmesiyle elde edildiğini ve sabit bir yıllık getiri varsayıldığını kabul eder. Bunun yerine her ayın başında yatırım yapsaydınız, her yatırım bir ay fazla büyüme kazandığı için biraz daha az tutar gerekirdi.
Katkılar ve büyüme. Yatırdığınız toplam tutar \(\text{PMT}\times n\) değerindedir. Hedefin geri kalanı yatırım büyümesinden oluşur. Yukarıdaki tabloda, %8 getirili 10 yıllık bir plan yaklaşık 13.120 $ yatırım gerektirir ve yaklaşık 6.880 $ büyümeye dayanır. %3 getirili 3 yıllık bir plan ise büyümeye yalnızca yaklaşık 862 $ için ihtiyaç duyar.
Süre ve oran. Daha uzun süreler ve daha yüksek getiriler, ikisi de aylık yatırım tutarını düşürür. Ek süre genellikle daha büyük etki yapar, çünkü hem daha fazla yatırım hem de daha fazla ay bileşik büyüme ekler. %6 getiriyle 5 yıldan 10 yıla çıkmak yatırım tutarını 286,66 $'dan 122,04 $'a düşürürken, 10 yıl boyunca %6'dan %8'e çıkmak tutarı yalnızca 122,04 $'dan 109,33 $'a indirir. Varsayılan yüksek getiriler genellikle daha yüksek riskle birlikte gelir.
Sonucun dikkate almadığı unsurlar. Hesaplama, hedef tutarın ne kadar alım gücü sağladığını azaltan enflasyonu hesaba katmaz. Ayrıca vergileri, fon veya hesap ücretlerini ve gerçek getirilerdeki oynaklığı da içermez. Gerçek getiriler yıldan yıla değişir ve negatif olabilir; getirilerin sırası ise nihai bakiyeyi etkiler. Sonucu bir garanti değil, planlama için bir tahmin olarak değerlendirin. Bu genel bilgidir, kişisel finansal tavsiye değildir.
Temel Terimler ve Değişkenler
- Gelecekteki değer (FV): dönem sonunda istediğiniz hedef bakiye. Bu hesaplayıcıda tasarruf hedefidir.
- Ödeme (PMT): her ay yatırılan eşit tutar. Hesaplayıcının çözdüğü değer budur.
- Dönemsel aylık oran (i): yıllık oranın 12'ye bölünmüş, ondalık olarak ifade edilmiş hali. Örneğin yıllık %6, \(i = 0.06/12 = 0.005\) değerini verir.
- Dönem sayısı (n): toplam aylık yatırım sayısı; yıl × 12'ye eşittir.
- Normal anüite ile peşin anüite: normal anüitede ödemeler her dönemin sonunda yapılır ve bu formülün varsaydığı budur. Peşin anüitede ödemeler her dönemin başında yapılır; böylece her ödeme bir dönem fazla büyüme kazanır ve gereken ödeme biraz daha düşük olur.
- Bileşik büyüme: kendisi yeniden yatırılan ve ayrıca getiri kazanan kazançlar; bakiye basit faizden daha hızlı büyür.
- Nominal yıllık getiri (APR) ile efektif yıllık getiri (APY): nominal oran, bileşikleşmeden önce belirtilen yıllık orandır. Efektif getiri bileşikleşmenin etkisini içerir: \(\text{APY} = (1+i)^{12}-1\). Aylık bileşikleşen %6 nominal oran, yaklaşık %6,17 APY verir. Bu hesaplayıcı, girdiğiniz oranı aylık bileşikleşen nominal yıllık oran olarak kabul eder.
Sıkça Sorulan Sorular
Yatırımları ay başında mı yoksa ay sonunda mı varsayar? En yaygın yöntem olan ay sonu yatırımı (normal anüite) esas alınır.
Hangi getiri oranını kullanmalıyım? Yatırım dağılımınıza uygun, gerçekçi bir uzun vadeli ortalama kullanın. Yüksek faizli bir mevduat hesabı %4–5 getirebilirken, çeşitlendirilmiş bir hisse senedi portföyü enflasyon öncesi tarihsel olarak ortalama %7 civarında getiri sağlamıştır.
Oranı %0 yaparsam ne olur? Hesaplayıcı hedefinizi tüm aylara eşit olarak böler ve hiçbir büyüme olmadan gereken yatırım tutarını verir.