À quoi sert ce calculateur
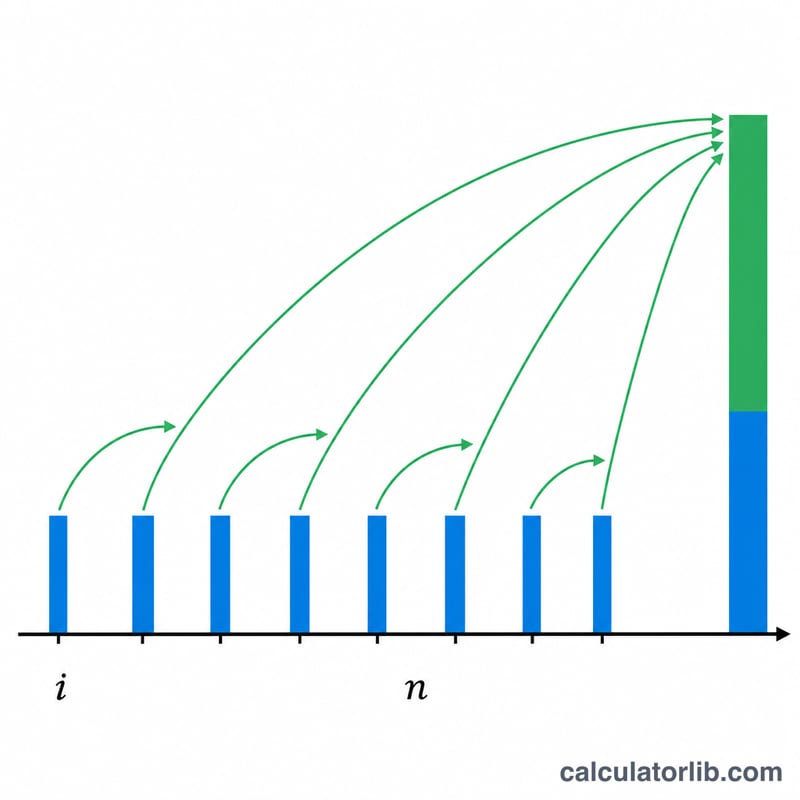
Cet outil vous indique combien vous devez mettre de côté chaque mois pour atteindre un objectif d'épargne précis à une date donnée. Plutôt que de simplement diviser votre objectif par le nombre de mois, il prend en compte les intérêts composés que votre argent génère au fil du temps : le versement requis est donc plus faible lorsque votre rendement attendu est élevé.
Comment l'utiliser
Saisissez votre objectif d'épargne (le montant que vous souhaitez constituer), la durée jusqu'à l'objectif en années, et votre taux de rendement annuel attendu en pourcentage. Le calculateur convertit ce taux en taux mensuel et la durée en mois, puis détermine le versement mensuel fixe nécessaire.
La formule expliquée
Il s'appuie sur la valeur future d'une annuité de fin de période, réorganisée pour isoler le versement :
$$\text{VERS} = \text{VF} \cdot \frac{i}{(1 + i)^{n} - 1}$$Ici, \(i\) représente le taux mensuel (le taux annuel divisé par 12) et \(n\) le nombre total de mois. Lorsque le taux de rendement est de 0 %, la formule se contente de répartir l'objectif de façon égale sur tous les mois.
Exemple chiffré
Supposons que vous souhaitiez disposer de 20 000 $ dans 5 ans avec un rendement annuel de 6 %. On a alors \(i = 0{,}06/12 = 0{,}005\) et \(n = 60\). $$\text{VERS} = 20\,000 \times \frac{0{,}005}{(1{,}005)^{60} - 1} = \frac{100}{0{,}34885} \approx \mathbf{286{,}66\ \$ \text{ par mois}}$$ Sur 60 mois, vous versez environ 17 199 $, et près de 2 801 $ proviennent de la croissance de votre placement.
Interpréter votre résultat
Le résultat correspond à un dépôt mensuel constant effectué à la fin de chaque mois. Il suppose un rendement annuel constant composé mensuellement, le taux étant divisé par 12. Si vous effectuez les dépôts au début de chaque mois, il vous faudrait un montant légèrement inférieur, car chaque dépôt génère un mois supplémentaire de croissance.
Cotisations et croissance. Le total de vos dépôts est \(\text{PMT}\times n\). Le reste de l'objectif provient de la croissance des placements. Dans le tableau ci-dessus, un plan de 10 ans à 8 % nécessite environ 13 120 $ de dépôts et s'appuie sur environ 6 880 $ de croissance. Un plan de 3 ans à 3 % ne repose sur la croissance que pour environ 862 $.
Durée versus taux. Des horizons plus longs et des rendements plus élevés réduisent tous deux le dépôt. Le temps supplémentaire a généralement l'effet le plus important, car il ajoute à la fois plus de dépôts et plus de mois de capitalisation. Passer de 5 à 10 ans à 6 % fait passer le dépôt de 286,66 $ à 122,04 $, alors que passer de 6 % à 8 % sur 10 ans ne le réduit que de 122,04 $ à 109,33 $. Des rendements supposés plus élevés s'accompagnent généralement d'un risque plus important.
Ce que le résultat ne prend pas en compte. Le calcul ne tient pas compte de l'inflation, qui réduit le pouvoir d'achat du montant visé. Il exclut également les impôts, les frais des fonds ou des comptes, et la volatilité des rendements réels. Les rendements réels varient d'une année à l'autre et peuvent être négatifs, et l'ordre des rendements influence le solde final. Considérez le résultat comme une estimation destinée à la planification, et non comme une garantie. Ces informations sont de nature générale et ne constituent pas un conseil financier personnalisé.
Termes et variables clés
- Valeur future (FV) : le solde cible que vous souhaitez atteindre à la fin de la période. Dans ce calculateur, il s'agit de l'objectif d'épargne.
- Paiement (PMT) : le montant égal déposé chaque mois. C'est la valeur que le calculateur détermine.
- Taux mensuel périodique (i) : le taux annuel divisé par 12, exprimé sous forme décimale. Par exemple, 6 % par an donne \(i = 0.06/12 = 0.005\).
- Nombre de périodes (n) : le nombre total de dépôts mensuels, égal à années × 12.
- Annuité ordinaire versus annuité anticipée : une annuité ordinaire comporte des paiements à la fin de chaque période, ce que suppose cette formule. Une annuité anticipée comporte des paiements au début de chaque période, de sorte que chaque paiement génère une période supplémentaire de croissance et que le paiement requis est légèrement inférieur.
- Croissance composée : des gains qui sont eux-mêmes réinvestis et génèrent de nouveaux rendements, si bien que le solde croît plus vite qu'avec des intérêts simples.
- Taux annuel nominal (TAN) versus rendement annuel effectif (TAEG ou RAE) : le taux nominal est le taux annuel indiqué avant capitalisation. Le rendement effectif intègre l'effet de la capitalisation, \(\text{RAE} = (1+i)^{12}-1\). Un taux nominal de 6 % capitalisé mensuellement donne un RAE d'environ 6,17 %. Ce calculateur traite le taux saisi comme un taux annuel nominal capitalisé mensuellement.
FAQ
Les versements sont-ils supposés en début ou en fin de mois ? L'outil part du principe que les versements interviennent en fin de mois (annuité de fin de période), la convention la plus courante.
Quel taux de rendement choisir ? Utilisez une moyenne réaliste à long terme correspondant à votre profil de placement. Un livret d'épargne à haut rendement peut afficher 4 à 5 %, tandis qu'un portefeuille d'actions diversifié a historiquement rapporté environ 7 % par an avant inflation. Notez que ces taux dépendent fortement des produits et de la fiscalité de votre pays.
Et si je fixe le taux à 0 % ? Le calculateur répartit alors votre objectif de manière égale sur tous les mois, indiquant le versement nécessaire sans aucune croissance.