Công cụ này giúp gì cho bạn
Công cụ cho biết mỗi tháng bạn cần dành ra bao nhiêu tiền để đạt một mục tiêu tiết kiệm cụ thể vào đúng thời điểm mong muốn. Thay vì chỉ lấy mục tiêu chia đều cho số tháng, công cụ còn tính đến phần lãi kép mà số tiền của bạn sinh ra dọc đường. Nhờ vậy, lợi suất kỳ vọng càng cao thì số tiền bạn cần gửi mỗi tháng càng thấp.
Cách sử dụng
Hãy nhập mục tiêu tiết kiệm (số tiền bạn muốn có), thời gian đạt mục tiêu tính bằng năm, và lợi suất kỳ vọng hàng năm theo phần trăm. Công cụ sẽ quy đổi lợi suất năm sang lợi suất tháng, đổi số năm thành số tháng, rồi tính ra số tiền cố định bạn cần gửi đều đặn mỗi tháng.
Công thức tính
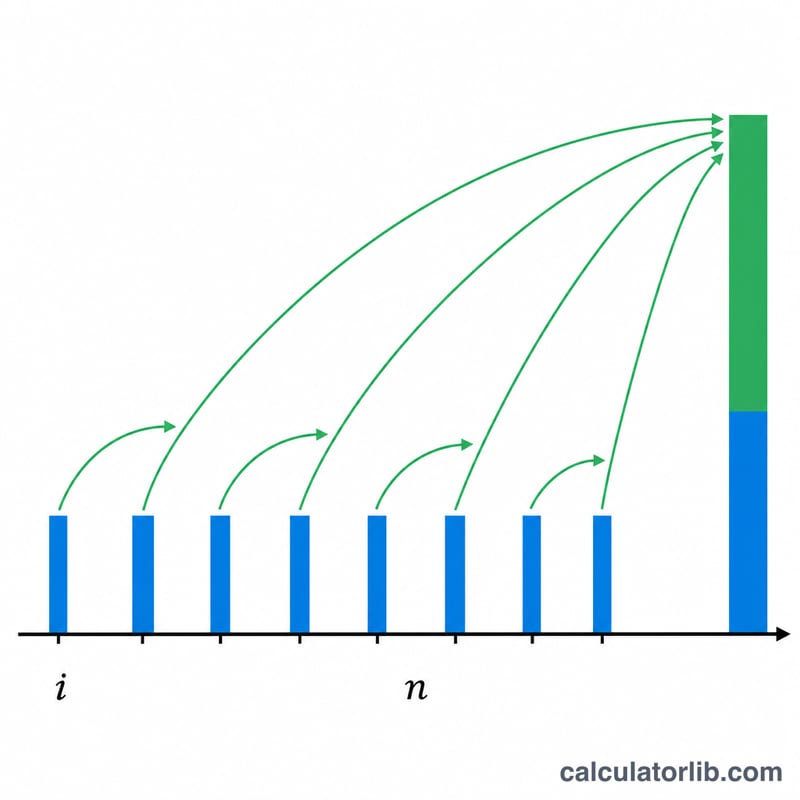
Công cụ dùng công thức giá trị tương lai của dòng tiền đều cuối kỳ, được biến đổi để tìm ra khoản nộp định kỳ:
$$\text{PMT} = \text{FV} \times \frac{i}{(1 + i)^{n} - 1}$$
Trong đó \(i\) là lãi suất tháng (lợi suất năm chia 12) và \(n\) là tổng số tháng. Khi lợi suất bằng 0%, công thức đơn giản là chia đều mục tiêu cho tất cả các tháng.
Ví dụ minh họa
Giả sử bạn muốn có 20.000 USD sau 5 năm với lợi suất 6% mỗi năm. Khi đó \(i = 0{,}06/12 = 0{,}005\) và \(n = 60\). $$\text{PMT} = 20.000 \times \frac{0{,}005}{(1{,}005)^{60} - 1} = \frac{100}{0{,}34885} \approx \textbf{286{,}66 USD mỗi tháng}$$ Trong 60 tháng, bạn đóng góp khoảng 17.199 USD, và phần còn lại khoảng 2.801 USD đến từ lãi đầu tư.
Diễn giải kết quả của bạn
Kết quả là một khoản gửi hàng tháng cố định được thực hiện vào cuối mỗi tháng. Phép tính giả định một lợi suất hằng năm không đổi, được cộng dồn theo tháng, với lãi suất chia cho 12. Nếu bạn gửi vào đầu mỗi tháng thay vì cuối tháng, bạn sẽ cần số tiền ít hơn một chút, vì mỗi khoản gửi được hưởng thêm một tháng tăng trưởng.
Đóng góp so với tăng trưởng. Tổng số tiền bạn gửi là \(\text{PMT}\times n\). Phần còn lại của mục tiêu đến từ tăng trưởng đầu tư. Trong bảng trên, kế hoạch 10 năm với lãi suất 8% cần khoảng $13,120 tiền gửi và dựa vào khoảng $6,880 tiền tăng trưởng. Kế hoạch 3 năm với lãi suất 3% chỉ dựa vào tăng trưởng khoảng $862.
Thời gian so với lãi suất. Thời hạn dài hơn và lợi suất cao hơn đều làm giảm số tiền gửi. Thời gian thêm thường có tác động lớn hơn, vì nó vừa làm tăng số khoản gửi, vừa tăng số tháng cộng dồn lãi. Khi kéo dài từ 5 lên 10 năm với lợi suất 6%, khoản gửi giảm từ $286.66 xuống $122.04; còn tăng từ 6% lên 8% trong 10 năm chỉ giảm từ $122.04 xuống $109.33. Lợi suất giả định cao hơn thường đi kèm rủi ro cao hơn.
Những yếu tố kết quả không tính đến. Phép tính không xét đến lạm phát, yếu tố làm giảm sức mua của số tiền mục tiêu. Nó cũng bỏ qua thuế, phí quỹ hoặc phí tài khoản, và sự biến động của lợi suất thực. Lợi suất thực tế thay đổi qua từng năm và có thể âm, đồng thời thứ tự các mức lợi suất ảnh hưởng đến số dư cuối cùng. Hãy coi kết quả là một ước tính phục vụ lập kế hoạch, không phải là sự đảm bảo. Đây là thông tin tổng quát, không phải tư vấn tài chính cá nhân.
Thuật ngữ và biến số chính
- Giá trị tương lai (FV): số dư mục tiêu bạn muốn có vào cuối kỳ. Trong máy tính này, đó chính là mục tiêu tiết kiệm.
- Khoản thanh toán (PMT): số tiền bằng nhau được gửi mỗi tháng. Đây là giá trị mà máy tính tìm ra.
- Lãi suất kỳ hạn hàng tháng (i): lãi suất hằng năm chia cho 12, biểu diễn dưới dạng số thập phân. Ví dụ, 6% một năm cho \(i = 0.06/12 = 0.005\).
- Số kỳ (n): tổng số khoản gửi hàng tháng, bằng số năm × 12.
- Niên kim thường so với niên kim đầu kỳ: niên kim thường có các khoản thanh toán vào cuối mỗi kỳ, đó là giả định của công thức này. Niên kim đầu kỳ có các khoản thanh toán vào đầu mỗi kỳ, nên mỗi khoản được hưởng thêm một kỳ tăng trưởng và khoản thanh toán cần thiết thấp hơn một chút.
- Tăng trưởng kép: tiền lãi được tái đầu tư và tiếp tục sinh lợi, nên số dư tăng nhanh hơn so với lãi đơn.
- Lợi suất danh nghĩa hằng năm (APR) so với lợi suất hiệu dụng hằng năm (APY): lợi suất danh nghĩa là mức lãi suất hằng năm được công bố trước khi cộng dồn. Lợi suất hiệu dụng bao gồm tác động của việc cộng dồn, \(\text{APY} = (1+i)^{12}-1\). Mức lãi suất danh nghĩa 6% được cộng dồn hàng tháng cho APY khoảng 6.17%. Máy tính này coi lãi suất bạn nhập là lãi suất danh nghĩa hằng năm được cộng dồn hàng tháng.
Câu hỏi thường gặp
Công cụ giả định gửi tiền vào đầu hay cuối tháng? Công cụ giả định bạn gửi tiền vào cuối mỗi tháng (dòng tiền đều cuối kỳ), đây là quy ước phổ biến nhất.
Nên dùng mức lợi suất nào? Hãy chọn mức trung bình dài hạn thực tế phù hợp với danh mục đầu tư của bạn. Tài khoản tiết kiệm lãi cao có thể đạt 4–5%, trong khi một danh mục cổ phiếu đa dạng trong lịch sử trung bình khoảng 7% mỗi năm trước khi trừ lạm phát. Lưu ý rằng lãi suất tại Việt Nam có thể khác nhiều, vì vậy hãy điều chỉnh theo sản phẩm bạn thực sự sử dụng.
Nếu tôi đặt lợi suất bằng 0% thì sao? Công cụ sẽ chia đều mục tiêu của bạn cho tất cả các tháng, cho ra số tiền cần gửi mà không tính bất kỳ khoản tăng trưởng nào.