Bu Hesaplama Aracı Ne İşe Yarar?
Aylık Gereken Birikim Hesaplama Aracı, belirlediğiniz tarihe kadar bir finansal hedefe ulaşmak için her ay ne kadar para ayırmanız gerektiğini net biçimde gösterir. İster tatil, ister ev için peşinat, ister acil durum fonu ya da yeni bir araba için biriktiriyor olun, bu araç büyük bir hedefi kolayca yönetilebilir aylık bir tutara dönüştürür.
Nasıl Kullanılır?
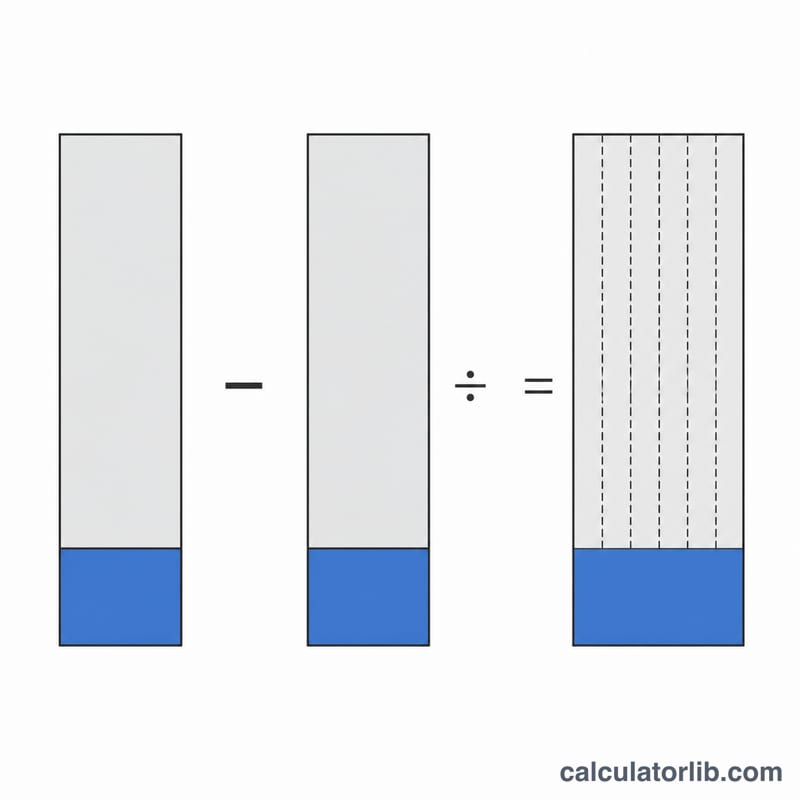
Üç değer girin: birikim hedefiniz (ulaşmak istediğiniz toplam tutar), mevcut birikiminiz (şimdiye kadar ayırdığınız tutar) ve son tarihinize kadar kalan ay sayısı. Hesaplama aracı, ihtiyacınız olan tutardan elinizdekini çıkarır ve aradaki farkı kalan aylara eşit olarak böler.
Formül Açıklaması
Hesaplama oldukça basittir ve faiz getirisi olmadığını varsayar; böylece temkinli ve ulaşması kolay bir hedef ortaya çıkar:
$$\text{Aylık Tutar} = \frac{\text{Hedef} - \text{Mevcut Birikim}}{\text{Kalan Ay Sayısı}}$$Pay kısmı (Hedef − Mevcut Birikim), hâlâ kapatmanız gereken farktır. Bunu kalan ay sayısına böldüğünüzde, gereken eşit aylık katkı tutarını elde edersiniz.
Örnek Hesaplama
Diyelim ki 10.000 $ biriktirmek istiyorsunuz, elinizde halihazırda 2.000 $ var ve önünüzde 12 ay kaldı. Aradaki fark: \(10.000\ \$ - 2.000\ \$ = 8.000\ \$\). Bunu 12 aya bölelim: $$8.000\ \$ \div 12 = \textbf{ayda } 666{,}67\ \$$$ Her ay yaklaşık 667 $ ayırırsanız hedefinize zamanında ulaşırsınız.
Hedefler ve Zaman Çizelgelerine Göre Gereken Aylık Birikim
Her satır \(\text{Aylık} = \frac{\text{Hedef} - \text{Mevcut}}{\text{Ay}}\) formülünü kullanır ve sonuç en yakın kuruşa yuvarlanır. Tutarlar örnek olarak dolar cinsinden gösterilmiştir, ancak hesaplama herhangi bir para birimiyle çalışır. Formül faizi hesaba katmaz; bu nedenle birikimleriniz hiç getiri sağlamazsa gereken minimum aylık yatırım tutarını gösterir.
| Hedef | Mevcut birikim | Ay | Açık (Hedef − Mevcut) | Aylık tutar |
|---|---|---|---|---|
| $5,000 | $0 | 12 | $5,000 | $416.67 |
| $10,000 | $2,000 | 12 | $8,000 | $666.67 |
| $10,000 | $2,000 | 24 | $8,000 | $333.33 |
| $10,000 | $2,000 | 36 | $8,000 | $222.22 |
| $20,000 | $5,000 | 24 | $15,000 | $625.00 |
| $20,000 | $5,000 | 48 | $15,000 | $312.50 |
Süreyi iki katına çıkarmak aylık tutarı kabaca yarıya indirir: 10.000 $'lık hedef, 12 ayda ayda 666,67 $ iken 24 ayda 333,33 $'a düşer.
Aylık Birikimi Elle Nasıl Hesaplarsınız
- Hedefi belirleyin. Hedef tarihe kadar sahip olmak istediğiniz toplam tutarı belirleyin, örneğin 10.000 $.
- Mevcut birikimi çıkararak açığı bulun. Halihazırda 2.000 $ biriktirdiyseniz: \(\$10{,}000 - \$2{,}000 = \$8{,}000\).
- Kalan ayları sayın. Son tarih yıl olarak veriliyorsa 12 ile çarpın. Örneğin, 3 yıl × 12 = 36 ay.
- Açığı aylara bölün. \(\frac{\$8{,}000}{36} = \$222.22\) aylık (kuruşa yuvarlanmış).
- Bir sonraki tam para birimi birimine yukarı yuvarlayın. 222,22 $'ı 223 $'a yuvarlamak, 36 × 223 $ = 8.028 $ anlamına gelir ki bu hedefe ulaşmaya yeter. 222 $'a aşağı yuvarlamak ise 36 × 222 $ = 7.992 $ verir ve bu 8 $ eksik kalır.
Sıfır veya negatif sonuçlar: Mevcut birikiminiz hedefinize eşit veya hedefinizden büyükse açık sıfır ya da negatif çıkar. Bu, hedefin zaten gerçekleştiği ve ek aylık birikime gerek olmadığı anlamına gelir. Ay sayısı ayrıca sıfırdan büyük olmalıdır, çünkü sıfıra bölme tanımsızdır.
Bu basit yöntem faiz veya yatırım getirisi olmadığını varsayar. Hesabınız faiz kazanıyorsa her ay biraz daha az birikim yapmanız yeterli olabilir, ancak düz bölme güvenli ve temkinli bir tahmin verir.
Sıkça Sorulan Sorular
Faiz hesaba katılıyor mu? Hayır — herhangi bir getiri olmadan düz bir birikim yaklaşımı varsayılır. Hesabınız faiz kazanıyorsa hedefe biraz daha hızlı ulaşırsınız; bu nedenle bu sonucu güvenli bir üst sınır olarak düşünün.
Hedefimi zaten aştıysam ne olur? Mevcut birikiminiz hedefi aşıyorsa sonuç sıfır veya negatif çıkar; bu da artık aylık birikim yapmanıza gerek olmadığı anlamına gelir.
Bunu herhangi bir para birimiyle kullanabilir miyim? Evet. Dolar işareti yalnızca bir etikettir — tüm tutarlar aynı birimi kullandığı sürece hesaplama her para birimi için (örneğin Türk lirası) geçerlidir.