这个计算器能帮你做什么
每月存款需求计算器能精确告诉你:要在指定截止日期前实现某个理财目标,每个月需要存下多少钱。无论你是在攒旅行基金、购房首付、应急储备金,还是想换一辆新车,这个工具都能把一个看似遥远的大目标,拆解成切实可行的每月小金额。
使用方法
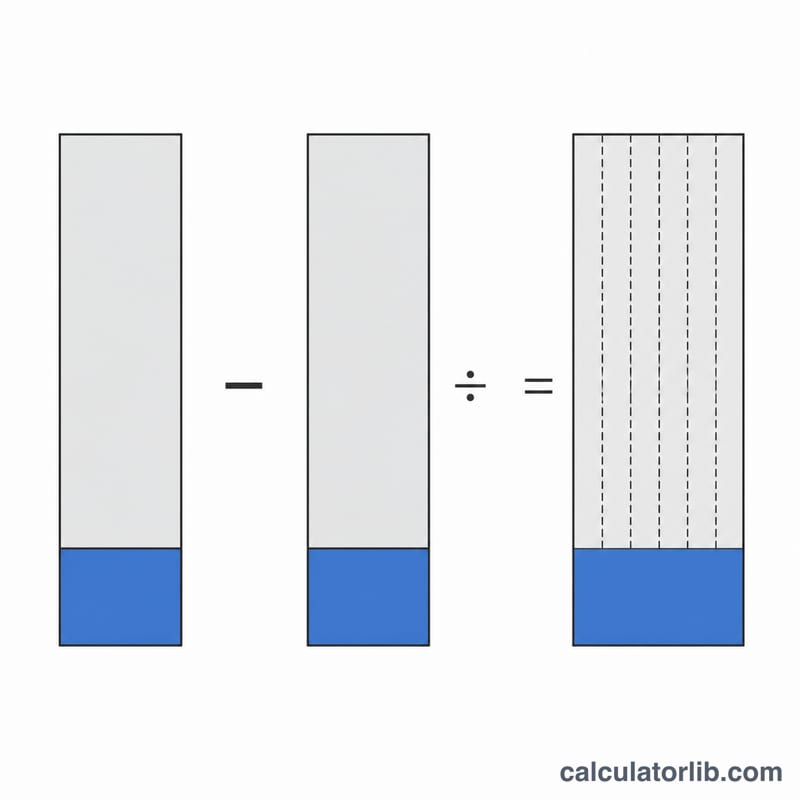
只需填入三个数值:你的储蓄目标(想要攒到的总金额)、现有存款(目前已经存下的钱),以及距离截止日期的剩余月数。计算器会先用目标金额减去现有存款,再把差额平均分摊到剩下的每个月。
公式详解
计算逻辑非常简单,且不考虑利息增长,给出的是一个稳妥、容易达成的目标值:
$$\text{每月存款} = \frac{\text{目标金额} - \text{现有存款}}{\text{剩余月数}}$$
分子(目标金额 − 现有存款)就是你还需要补足的资金缺口;除以剩余月数,即可得出每月应当存入的固定金额。
实例演示
假设你想攒够 10,000 美元,目前已有 2,000 美元,距离截止日期还剩 12 个月。资金缺口为 \(10{,}000 - 2{,}000 = 8{,}000\) 美元。除以 12 个月:$$8{,}000 \div 12 = \textbf{每月约 666.67 美元}$$也就是说,每个月存下大约 667 美元,你就能如期实现目标。
不同目标和时间周期下每月需要储蓄的金额
每行使用 \(\text{每月} = \frac{\text{目标} - \text{现有}}{\text{月数}}\),并四舍五入到最接近的分。金额以美元显示,仅作举例,该公式适用于任何货币。该公式忽略利息,因此它显示的是在储蓄不产生任何收益的情况下所需的最低存款额。
| 目标 | 现有储蓄 | 月数 | 差额(目标 − 现有) | 每月金额 |
|---|---|---|---|---|
| $5,000 | $0 | 12 | $5,000 | $416.67 |
| $10,000 | $2,000 | 12 | $8,000 | $666.67 |
| $10,000 | $2,000 | 24 | $8,000 | $333.33 |
| $10,000 | $2,000 | 36 | $8,000 | $222.22 |
| $20,000 | $5,000 | 24 | $15,000 | $625.00 |
| $20,000 | $5,000 | 48 | $15,000 | $312.50 |
将时间延长一倍,每月金额大致减半:$10,000 的目标从 12 个月的每月 $666.67 降至 24 个月的每月 $333.33。
如何手动计算每月储蓄金额
- 确定目标。 确定你希望在目标日期前攒到的总金额,例如 $10,000。
- 减去现有储蓄得到差额。 已存 $2,000 时:\(\$10{,}000 - \$2{,}000 = \$8{,}000\)。
- 计算剩余月数。 如果截止期限以年为单位,则乘以 12。例如,3 年 × 12 = 36 个月。
- 用差额除以月数。 \(\frac{\$8{,}000}{36} = \$222.22\) 每月(精确到分)。
- 向上取整到下一个整数货币单位。 将 $222.22 向上取整为 $223,则 36 × $223 = $8,028,足以达到目标。向下取整为 $222 则得到 36 × $222 = $7,992,会差 $8。
零或负数结果: 如果现有储蓄等于或大于目标,差额为零或负数。这意味着目标已经达成,无需再每月储蓄。月数也必须大于零,因为除以零没有定义。
这种简单方法假设没有利息或投资增长。如果你的账户有利息,每月所需的金额可能略少,但简单除法得出的是一个安全、保守的估算值。
常见问题
计算时考虑利息吗? 不考虑——本工具假设你采用普通储蓄方式,资金没有增值。如果你的账户能产生利息,那么实际达成目标的速度会略快一些,因此可以把这个结果当作一个偏保守的"上限值"。
如果我已经超过目标了怎么办? 如果你的现有存款已经超出目标金额,计算结果会显示为负数或零,意味着你无需再额外存钱。
能用于其他货币吗? 当然可以。这里的美元符号只是一个标签——只要所有金额都使用同一种货币单位,公式同样适用于人民币、欧元等任何货币。