À quoi sert ce calculateur
Le calculateur d'épargne mensuelle vous indique précisément combien mettre de côté chaque mois pour atteindre un objectif financier à la date que vous avez choisie. Que vous économisiez pour des vacances, un apport immobilier, une épargne de précaution ou une nouvelle voiture, cet outil transforme un grand objectif en un montant mensuel facile à gérer.
Comment l'utiliser
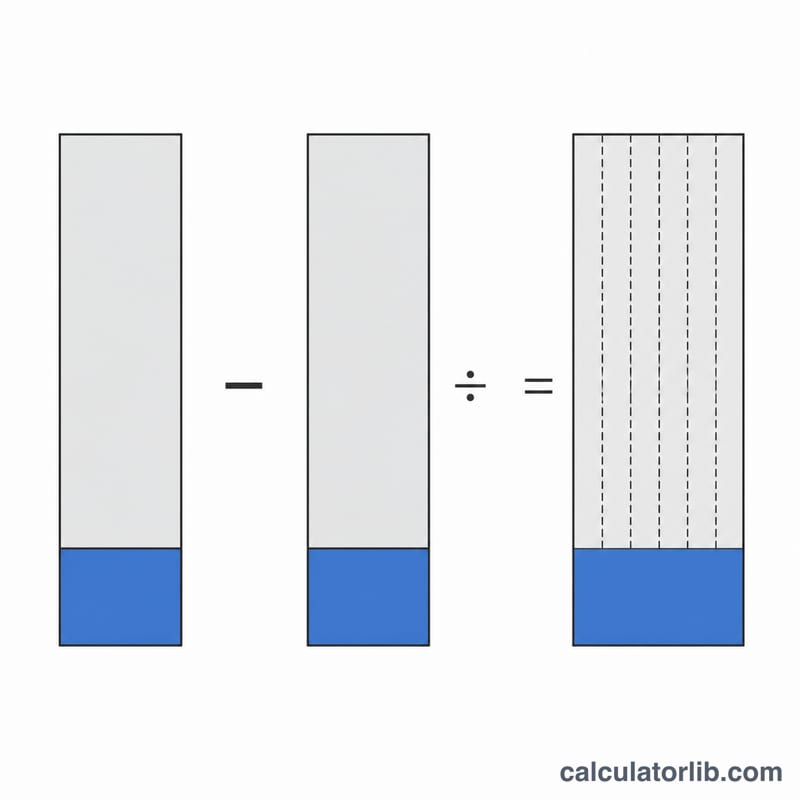
Renseignez trois valeurs : votre objectif d'épargne (le total que vous souhaitez atteindre), votre épargne actuelle (ce que vous avez déjà de côté) et le nombre de mois restants avant l'échéance. Le calculateur déduit ce que vous possédez de ce qu'il vous faut, puis répartit la différence de façon égale sur les mois qu'il vous reste.
La formule expliquée
Le calcul est tout simple et ne tient compte d'aucun intérêt : il vous donne donc un objectif prudent et facile à atteindre :
$$\text{Mensualité} = \frac{\text{Objectif} - \text{Épargne actuelle}}{\text{Mois restants}}$$
Le numérateur (Objectif − Épargne actuelle) représente l'écart qu'il vous reste à combler. En le divisant par le nombre de mois restants, vous obtenez le montant identique à verser chaque mois.
Exemple concret
Imaginons que vous vouliez épargner 10 000 $, que vous disposiez déjà de 2 000 $ et qu'il vous reste 12 mois. L'écart est de \(10\,000\ \$ - 2\,000\ \$ = 8\,000\ \$\). En divisant par 12 mois : $$8\,000\ \$ \div 12 = 666{,}67\ \$ \text{ par mois}$$ Mettez environ 667 $ de côté chaque mois et vous atteindrez votre objectif dans les temps.
Épargne mensuelle nécessaire selon différents objectifs et délais
Chaque ligne utilise \(\text{Mensuel} = \frac{\text{Objectif} - \text{Actuel}}{\text{Mois}}\), arrondi au centime le plus proche. Les montants sont exprimés en dollars à titre d'illustration, mais le calcul fonctionne dans n'importe quelle devise. La formule ignore les intérêts : elle indique donc le dépôt minimum nécessaire si votre épargne ne rapporte rien.
| Objectif | Épargne actuelle | Mois | Écart (Objectif − Actuel) | Montant mensuel |
|---|---|---|---|---|
| 5 000 $ | 0 $ | 12 | 5 000 $ | 416,67 $ |
| 10 000 $ | 2 000 $ | 12 | 8 000 $ | 666,67 $ |
| 10 000 $ | 2 000 $ | 24 | 8 000 $ | 333,33 $ |
| 10 000 $ | 2 000 $ | 36 | 8 000 $ | 222,22 $ |
| 20 000 $ | 5 000 $ | 24 | 15 000 $ | 625,00 $ |
| 20 000 $ | 5 000 $ | 48 | 15 000 $ | 312,50 $ |
Doubler la durée réduit à peu près de moitié le montant mensuel : l'objectif de 10 000 $ passe de 666,67 $ par mois sur 12 mois à 333,33 $ sur 24 mois.
Comment calculer l'épargne mensuelle à la main
- Déterminez l'objectif. Décidez du montant total que vous voulez avoir à la date cible, par exemple 10 000 $.
- Soustrayez l'épargne actuelle pour obtenir l'écart. Avec 2 000 $ déjà épargnés : \(\$10{,}000 - \$2{,}000 = \$8{,}000\).
- Comptez les mois restants. Si votre échéance est exprimée en années, multipliez par 12. Par exemple, 3 ans × 12 = 36 mois.
- Divisez l'écart par le nombre de mois. \(\frac{\$8{,}000}{36} = \$222.22\) par mois (arrondi au centime).
- Arrondissez à l'unité monétaire entière supérieure. En arrondissant 222,22 $ à 223 $, on obtient 36 × 223 $ = 8 028 $, ce qui suffit pour atteindre l'objectif. En arrondissant à 222 $, on obtient 36 × 222 $ = 7 992 $, soit 8 $ de moins.
Résultats nuls ou négatifs : si votre épargne actuelle est égale ou supérieure à votre objectif, l'écart est nul ou négatif. Cela signifie que l'objectif est déjà atteint et qu'aucune épargne mensuelle supplémentaire n'est nécessaire. Le nombre de mois doit aussi être supérieur à zéro, car diviser par zéro n'est pas défini.
Cette méthode simple suppose qu'il n'y a ni intérêts ni croissance de placement. Si votre compte rapporte des intérêts, vous pourriez avoir besoin de verser un peu moins chaque mois, mais la simple division donne une estimation prudente et sûre.
FAQ
Les intérêts sont-ils pris en compte ? Non : le calcul part d'une épargne classique, sans aucune croissance. Si votre compte génère des intérêts (comme un Livret A ou une assurance-vie en France), vous atteindrez votre objectif un peu plus vite ; considérez donc ce résultat comme une limite haute prudente.
Et si j'ai déjà dépassé mon objectif ? Si votre épargne actuelle est supérieure à l'objectif, le résultat sera négatif ou nul : cela signifie qu'aucun versement mensuel supplémentaire n'est nécessaire.
Puis-je l'utiliser dans n'importe quelle devise ? Oui. Le symbole dollar n'est qu'une étiquette : le calcul fonctionne pour n'importe quelle monnaie (euro, franc suisse, etc.), à condition d'exprimer tous les montants dans la même unité.