यह कैलकुलेटर क्या करता है
मासिक बचत कैलकुलेटर आपको ठीक-ठीक बताता है कि किसी तय तारीख तक अपना वित्तीय लक्ष्य पाने के लिए हर महीने कितने पैसे अलग रखने होंगे। चाहे आप छुट्टियों के लिए बचत कर रहे हों, घर के डाउन पेमेंट के लिए, इमरजेंसी फंड बनाने के लिए या नई गाड़ी खरीदने के लिए — यह टूल आपके बड़े लक्ष्य को एक आसान, संभालने लायक मासिक रकम में बदल देता है।
इसका इस्तेमाल कैसे करें
बस तीन चीज़ें भरें: आपका बचत लक्ष्य (कुल रकम जो आप जमा करना चाहते हैं), आपकी मौजूदा बचत (जितना आपने पहले से अलग रखा है), और आपकी समय-सीमा तक बचे हुए महीनों की संख्या। कैलकुलेटर आपकी ज़रूरत में से मौजूदा रकम घटा देता है और बाकी अंतर को बचे हुए महीनों में बराबर-बराबर बांट देता है।
फ़ॉर्मूला समझें
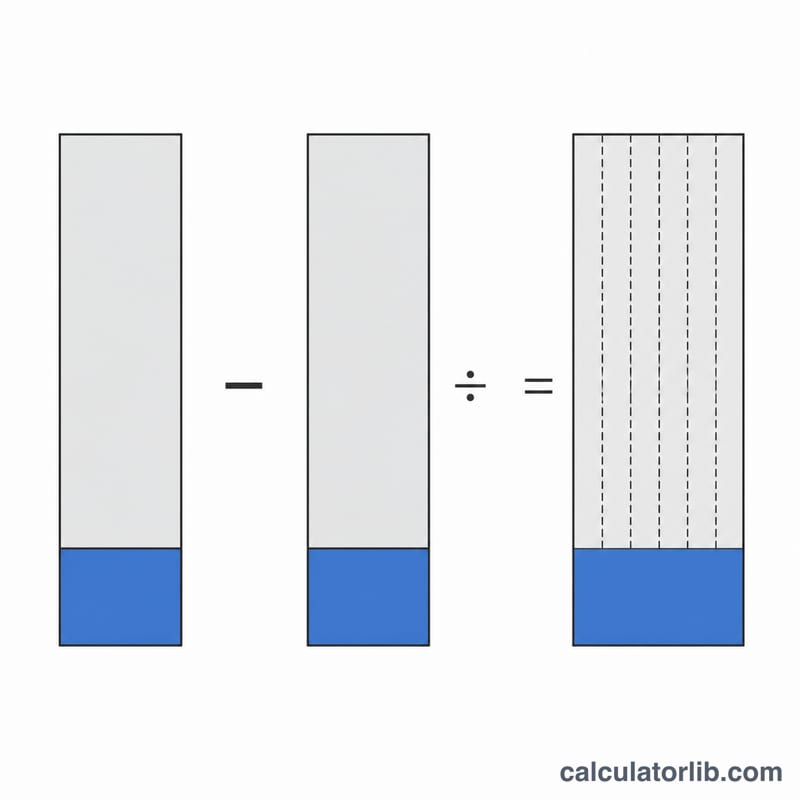
गणित बेहद आसान है और इसमें ब्याज से होने वाली बढ़ोतरी नहीं मानी जाती — इससे आपको एक सुरक्षित और आसानी से पाने लायक लक्ष्य मिलता है:
$$\text{मासिक बचत} = \frac{\text{लक्ष्य} - \text{मौजूदा बचत}}{\text{बचे हुए महीने}}$$
ऊपर का हिस्सा (लक्ष्य − मौजूदा बचत) वह अंतर है जिसे आपको अभी पूरा करना है। इसे बचे हुए महीनों से भाग देने पर हर महीने जमा की जाने वाली बराबर रकम मिल जाती है।
उदाहरण से समझें
मान लीजिए आप $10,000 बचाना चाहते हैं, आपके पास पहले से $2,000 हैं, और आपके पास 12 महीने बाकी हैं। अंतर हुआ \(\$10{,}000 - \$2{,}000 = \$8{,}000\)। इसे 12 महीनों से भाग दें: $$\$8{,}000 \div 12 = \$666.67 \text{ प्रति माह}$$ हर महीने करीब $667 अलग रखें और आप समय पर अपना लक्ष्य पा लेंगे।
विभिन्न लक्ष्यों और समय-सीमाओं के लिए आवश्यक मासिक बचत
प्रत्येक पंक्ति में \(\text{मासिक} = \frac{\text{लक्ष्य} - \text{वर्तमान}}{\text{महीने}}\) का उपयोग किया गया है, जिसे निकटतम सेंट तक पूर्णांकित किया गया है। उदाहरण के लिए राशियाँ डॉलर में दिखाई गई हैं, लेकिन यह गणित किसी भी मुद्रा में काम करता है। इस सूत्र में ब्याज को शामिल नहीं किया गया है, इसलिए यह दर्शाता है कि यदि आपकी बचत पर कोई ब्याज न मिले, तो न्यूनतम कितना जमा करना होगा।
| लक्ष्य | वर्तमान बचत | महीने | अंतर (लक्ष्य − वर्तमान) | मासिक राशि |
|---|---|---|---|---|
| $5,000 | $0 | 12 | $5,000 | $416.67 |
| $10,000 | $2,000 | 12 | $8,000 | $666.67 |
| $10,000 | $2,000 | 24 | $8,000 | $333.33 |
| $10,000 | $2,000 | 36 | $8,000 | $222.22 |
| $20,000 | $5,000 | 24 | $15,000 | $625.00 |
| $20,000 | $5,000 | 48 | $15,000 | $312.50 |
समय दोगुना करने से मासिक राशि लगभग आधी हो जाती है: $10,000 के लक्ष्य के लिए 12 महीनों में $666.67 प्रति माह से घटकर 24 महीनों में $333.33 प्रति माह हो जाती है।
हाथ से मासिक बचत की गणना कैसे करें
- लक्ष्य तय करें। वह कुल राशि तय करें जो आप लक्ष्य तिथि तक जमा करना चाहते हैं, जैसे $10,000।
- वर्तमान बचत घटाकर अंतर निकालें। यदि आपने पहले से $2,000 बचाए हैं: \(\$10{,}000 - \$2{,}000 = \$8{,}000\)।
- शेष महीने गिनें। यदि आपकी समय-सीमा वर्षों में दी गई है, तो उसे 12 से गुणा करें। उदाहरण के लिए, 3 वर्ष × 12 = 36 महीने।
- अंतर को महीनों से भाग दें। \(\frac{\$8{,}000}{36} = \$222.22\) प्रति माह (सेंट तक पूर्णांकित)।
- अगली पूर्ण मुद्रा इकाई तक ऊपर पूर्णांकित करें। $222.22 को $223 तक ऊपर पूर्णांकित करने का अर्थ है 36 × $223 = $8,028, जो लक्ष्य तक पहुँचने के लिए पर्याप्त है। $222 तक नीचे पूर्णांकित करने पर 36 × $222 = $7,992 मिलेगा, जो $8 कम है।
शून्य या ऋणात्मक परिणाम: यदि आपकी वर्तमान बचत लक्ष्य के बराबर या उससे अधिक है, तो अंतर शून्य या ऋणात्मक होगा। इसका अर्थ है कि लक्ष्य पहले ही पूरा हो चुका है और किसी अतिरिक्त मासिक बचत की आवश्यकता नहीं है। महीनों की संख्या भी शून्य से अधिक होनी चाहिए, क्योंकि शून्य से भाग अपरिभाषित है।
यह सरल विधि मानती है कि कोई ब्याज या निवेश वृद्धि नहीं होगी। यदि आपके खाते पर ब्याज मिलता है, तो आपको हर महीने थोड़ी कम राशि की आवश्यकता हो सकती है, लेकिन सरल भाग एक सुरक्षित, रूढ़िवादी अनुमान देता है।
अक्सर पूछे जाने वाले सवाल
क्या इसमें ब्याज शामिल है? नहीं — यह बिना किसी बढ़ोतरी वाली सीधी-सादी बचत मानता है। अगर आपके खाते पर ब्याज मिलता है, तो आप अपना लक्ष्य थोड़ा जल्दी पा लेंगे, इसलिए इसे एक सुरक्षित अधिकतम सीमा मानकर चलें।
अगर मैं अपना लक्ष्य पहले ही पार कर चुका हूँ तो? अगर आपकी मौजूदा बचत लक्ष्य से ज़्यादा है, तो नतीजा शून्य या ऋणात्मक आएगा, यानी अब और मासिक बचत की ज़रूरत नहीं है।
क्या मैं इसे किसी भी मुद्रा के लिए इस्तेमाल कर सकता हूँ? हाँ। डॉलर का चिह्न ($) सिर्फ़ एक लेबल है — गणित किसी भी मुद्रा (जैसे रुपये ₹) के लिए काम करता है, बशर्ते सभी रकमें एक ही इकाई में हों।