

मिलियनेयर सेविंग्स कैलकुलेटर क्या है?
यह कैलकुलेटर आपको ठीक-ठीक बताता है कि अपने बचत लक्ष्य तक पहुँचने के लिए हर महीने कितनी रकम अलग रखनी होगी — डिफ़ॉल्ट रूप से $1,000,000 (दस लाख अमेरिकी डॉलर)। यह आपकी पहले से जमा रकम, निवेश पर अपेक्षित सालाना रिटर्न और लक्ष्य तक पहुँचने के लिए बचे सालों — तीनों को ध्यान में रखता है। रिटायरमेंट प्लानिंग, बड़े संपत्ति-निर्माण लक्ष्य या किसी भी बड़ी बचत योजना के लिए यह बेहद काम आता है। ध्यान दें कि यहाँ राशि अमेरिकी डॉलर ($) में है; भारतीय निवेशक इसे रुपये में बदलकर उसी गणित का इस्तेमाल कर सकते हैं।
इसका इस्तेमाल कैसे करें
अपना बचत लक्ष्य, मौजूदा बैलेंस, उम्मीद किया गया सालाना रिटर्न (प्रतिशत में) और अपनी समय-सीमा तक के सालों की संख्या भरें। कैलकुलेटर आपकी मौजूदा बचत को आगे चक्रवृद्धि (compound) करता है, उसे लक्ष्य से घटाता है, और फिर बाकी अंतर को पूरा करने के लिए ज़रूरी समान मासिक जमा राशि की गणना करता है।
फ़ॉर्मूला समझें
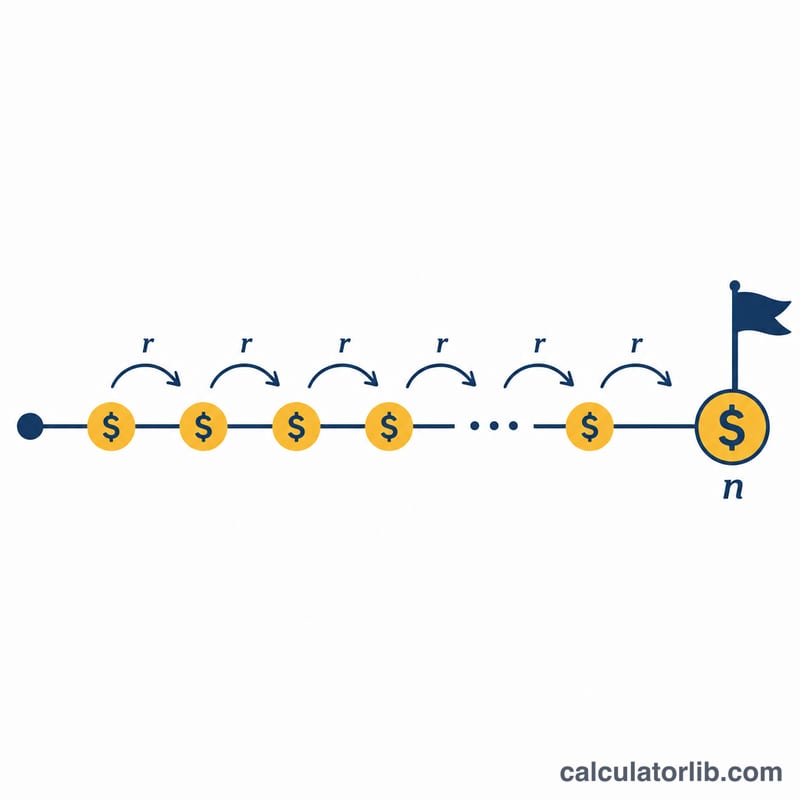
इस टूल का आधार है किस्तों (annuity) के भविष्य-मूल्य का समीकरण, जिसे भुगतान के लिए हल किया गया है: $$\text{PMT} = \frac{\text{FV} \times r}{(1 + r)^{n} - 1}$$ यहाँ \(r\) मासिक दर है (सालाना दर ÷ 12), \(n\) महीनों की संख्या है (साल × 12), और \(\text{FV}\) वह रकम है जो मौजूदा बचत के बढ़ने के बाद भी अभी और चाहिए। जब रिटर्न 0% हो, तो फ़ॉर्मूला सरल होकर \(\text{FV} \div n\) रह जाता है।
उदाहरण के साथ समझें
मान लीजिए लक्ष्य है $1,000,000, अभी कोई बचत नहीं, सालाना रिटर्न 7% और समय 30 साल। मासिक दर है \(0.07/12 \approx 0.0058333\) और \(n = 360\) महीने। \((1.0058333)^{360} \approx 8.11650\), इसलिए हर (denominator) हुआ \(7.11650\)। $$\text{PMT} = \frac{1{,}000{,}000 \times 0.0058333}{7.11650} \approx \$819.66 \text{ प्रति माह}$$ 30 साल में यह लगभग $295,000 का योगदान और करीब $705,000 की बढ़त (ग्रोथ) बनती है।
$1,000,000 तक पहुँचने के लिए आवश्यक मासिक बचत: परिदृश्य तुलना
तालिका $0 प्रारंभिक शेष से $1,000,000 तक पहुँचने के लिए आवश्यक मासिक जमा राशि दिखाती है। इसमें \(\text{PMT} = \dfrac{ \text{FV}\cdot r}{(1+r)^{n}-1}\) सूत्र का उपयोग होता है, जहाँ \(r = \text{वार्षिक दर}/12\) और \(n = \text{वर्ष}\times 12\) है। 0% पर यह सूत्र घटकर \(\text{FV}/n\) रह जाता है। राशियाँ निकटतम डॉलर तक पूर्णांकित हैं, सिवाय 30 वर्ष, 7% वाले सेल के, जो सेंट तक दिखाया गया है।
| समयावधि | 0% प्रतिफल | 5% प्रतिफल | 7% प्रतिफल | 9% प्रतिफल |
|---|---|---|---|---|
| 10 वर्ष (120 महीने) | $8,333 | $6,440 | $5,778 | $5,168 |
| 20 वर्ष (240 महीने) | $4,167 | $2,433 | $1,920 | $1,497 |
| 30 वर्ष (360 महीने) | $2,778 | $1,202 | $819.66 | $546 |
| 40 वर्ष (480 महीने) | $2,083 | $655 | $381 | $214 |
| 30 वर्ष, $50,000 पहले से बचाए हुए | $2,639 | $933 | $487 | $402 |
प्रारंभिक शेष का प्रभाव: $50,000 का प्रारंभिक शेष अपने आप बढ़ता है। 7% पर 30 वर्षों में यह लगभग \(50{,}000 \times 8.1165 \approx \$405{,}800\) हो जाता है। फिर जमा राशियों को केवल शेष अंतर पूरा करना होता है, इसलिए मासिक राशि $819.66 से घटकर लगभग $487 रह जाती है। प्रारंभिक शेष वाली पंक्ति के लिए सूत्र बन जाता है \(\text{PMT} = \dfrac{(\text{FV} - \text{वर्तमान शेष}\,(1+r)^{n})\,r}{(1+r)^{n}-1}\)।
मान्यताएँ: सभी परिणाम नाममात्र (मुद्रास्फीति के लिए समायोजित नहीं) और कर-पूर्व हैं। इनमें स्थिर प्रतिफल, हर महीने के अंत में किए गए जमा और मासिक चक्रवृद्धि मानी गई है। शुल्क शामिल नहीं हैं।
परिणाम की व्याख्या
योगदान बनाम वृद्धि। 30 वर्ष, 7% उदाहरण में जमा राशि $819.66 प्रति माह है। कुल योगदान \(819.66 \times 360 = \$295{,}077.60\) है, जो लक्ष्य का लगभग 29.5% है। शेष \(1{,}000{,}000 - 295{,}077.60 = \$704{,}922.40\), यानी लगभग 70.5%, मान्य प्रतिफल के अंतर्गत निवेश वृद्धि है। इस वृद्धि का अधिकांश हिस्सा बाद के वर्षों में आता है, क्योंकि पहले की आय पर भी प्रतिफल मिलता है (चक्रवृद्धि)।
प्रतिफल की तुलना में समय जमा राशि को अधिक क्यों घटाता है। अधिक वर्षों में अधिक जमा और अधिक चक्रवृद्धि अवधियाँ जुड़ती हैं। 7% पर तालिका में 20 से 30 वर्ष होने पर जमा लगभग $1,920 से घटकर $819.66 हो जाती है, यानी लगभग 57% की कमी। 30 वर्ष में 7% से 9% होने पर यह $819.66 से घटकर लगभग $546 हो जाती है, यानी लगभग 33% की कमी। 7% पर 30 से 40 वर्ष करने पर यह और घटकर लगभग $381 रह जाती है। उच्च प्रतिफल मदद करता है, लेकिन इन परिदृश्यों में समय का प्रभाव बड़ा है।
नाममात्र डॉलर। $1,000,000 का लक्ष्य नाममात्र राशि है। यदि वर्षों के दौरान कीमतें बढ़ती हैं, तो यह आज के $1,000,000 की तुलना में कम खरीद पाएगा। समय-सीमा जितनी लंबी होगी, यह अंतर उतना बड़ा होगा। कैलकुलेटर मुद्रास्फीति के लिए समायोजन नहीं करता।
स्थिर प्रतिफल की मान्यता। सूत्र मानता है कि हर वर्ष समान प्रतिफल मिलेगा। वास्तविक बाज़ार हर वर्ष बदलते हैं, और वास्तविक शेष अनुमान से ऊपर या नीचे हो सकता है, खासकर छोटी समय-सीमाओं में।
शुल्क और कर। कैलकुलेटर निवेश शुल्क, लाभ या आय पर कर, या खाते से जुड़े नियमों को मॉडल नहीं करता। इनमें से कोई भी दिखाए गए आंकड़ों की तुलना में अंतिम शेष को घटा सकता है। यह सामान्य जानकारी है, पेशेवर वित्तीय सलाह नहीं।
अक्सर पूछे जाने वाले सवाल
मुझे कितना रिटर्न मानना चाहिए? एक विविधतापूर्ण (diversified) स्टॉक पोर्टफोलियो का ऐतिहासिक औसत महँगाई के बाद करीब 7% रहा है, पर बाज़ार ऊपर-नीचे होते रहते हैं — कई अलग-अलग दरें आज़माकर देखें।
अगर मेरे पास पहले से बचत है तो? टूल आपकी मौजूदा रकम को उसी रिटर्न पर बढ़ाता है और आपसे सिर्फ़ बचे हुए अंतर को भरने को कहता है, जिससे मासिक राशि कम हो जाती है।
क्या इसमें टैक्स या महँगाई शामिल है? नहीं। नतीजे नॉमिनल (नाममात्र) और कर-पूर्व (pre-tax) आँकड़े हैं; महँगाई और टैक्स का असर दिखाने के लिए अपना लक्ष्य या रिटर्न की मान्यता उसी हिसाब से समायोजित करें। (भारत में पूँजी लाभ कर और LTCG/STCG जैसे नियम अलग होते हैं — इन्हें अलग से ध्यान में रखें।)
















