

Что такое калькулятор накоплений до миллиона?
Этот калькулятор показывает, сколько именно нужно откладывать каждый месяц, чтобы достичь финансовой цели — по умолчанию это $1 000 000. Он учитывает уже накопленную сумму, ожидаемую годовую доходность инвестиций и количество лет до достижения цели. Инструмент пригодится для планирования пенсии, построения капитала или любой другой крупной накопительной задачи. Расчёты ведутся в долларах США ($), но логика и формула универсальны — вы можете подставить любую валюту, в которой реально храните и инвестируете деньги.
Как пользоваться
Укажите свою цель по накоплениям, текущий баланс, ожидаемую годовую доходность (в процентах) и число лет до дедлайна. Калькулятор «наращивает» имеющиеся сбережения с учётом сложного процента, вычитает их из цели, а затем рассчитывает ровный ежемесячный взнос, который закроет оставшийся разрыв.
Как работает формула
В основе инструмента — формула будущей стоимости аннуитета, решённая относительно платежа:
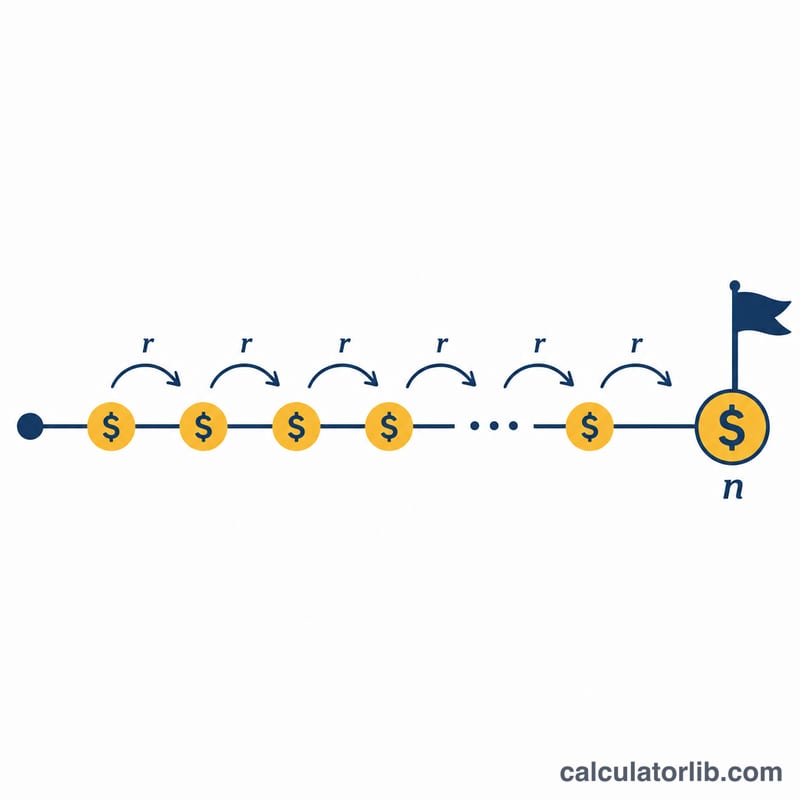
$$\text{PMT} = \frac{\text{FV} \times r}{(1 + r)^{n} - 1}$$Здесь \(r\) — месячная ставка (годовая доходность ÷ 12), \(n\) — число месяцев (годы × 12), а \(\text{FV}\) — сумма, которую ещё нужно накопить после того, как нынешние сбережения вырастут. При доходности 0% формула упрощается до \(\text{FV} \div n\).
Разбор на примере
Цель — $1 000 000, текущих накоплений нет, доходность 7% годовых, срок 30 лет. Месячная ставка равна \(0{,}07/12 \approx 0{,}0058333\), а \(n = 360\) месяцев. \((1{,}0058333)^{360} \approx 8{,}11650\), значит знаменатель равен \(7{,}11650\).
$$\text{PMT} = \frac{1\,000\,000 \times 0{,}0058333}{7{,}11650} \approx \$819{,}66 \text{ в месяц}$$За 30 лет вы внесёте около $295 000, а ещё примерно $705 000 принесёт рост инвестиций.
Частые вопросы
Какую доходность закладывать? Диверсифицированный портфель акций исторически давал около 7% годовых после инфляции, но рынки непредсказуемы — попробуйте несколько разных значений.
А если у меня уже есть сбережения? Калькулятор «наращивает» текущий баланс по той же доходности, и вам нужно профинансировать лишь оставшийся разрыв — за счёт этого ежемесячная сумма уменьшается.
Учитываются ли налоги и инфляция? Нет. Результаты приводятся в номинальных суммах до вычета налогов. Чтобы учесть инфляцию и налоги, скорректируйте цель или предполагаемую доходность.
Ежемесячные взносы, необходимые для накопления 1 000 000 $: сравнение сценариев
В таблице показан ежемесячный взнос, необходимый для накопления 1 000 000 $ при начальном балансе 0 $. Используется формула \(\text{PMT} = \dfrac{ \text{FV}\cdot r}{(1+r)^{n}-1}\), где \(r = \text{годовая ставка}/12\) и \(n = \text{годы}\times 12\). При доходности 0% формула сводится к \(\text{FV}/n\). Суммы округлены до ближайшего доллара, за исключением ячейки 30 лет, 7%, которая показана с точностью до цента.
| Срок | Доходность 0% | Доходность 5% | Доходность 7% | Доходность 9% |
|---|---|---|---|---|
| 10 лет (120 месяцев) | 8 333 $ | 6 440 $ | 5 778 $ | 5 168 $ |
| 20 лет (240 месяцев) | 4 167 $ | 2 433 $ | 1 920 $ | 1 497 $ |
| 30 лет (360 месяцев) | 2 778 $ | 1 202 $ | $819.66 | 546 $ |
| 40 лет (480 месяцев) | 2 083 $ | 655 $ | 381 $ | 214 $ |
| 30 лет, при уже накопленных 50 000 $ | 2 639 $ | 933 $ | 487 $ | 402 $ |
Влияние начального баланса: начальный баланс 50 000 $ растёт самостоятельно. При 7% за 30 лет он превращается примерно в \(50{,}000 \times 8.1165 \approx \$405{,}800\). Взносы тогда нужно покрыть только оставшуюся разницу, поэтому ежемесячная сумма снижается с 819.66 $ до примерно 487 $. Для строки с начальным балансом формула принимает вид \(\text{PMT} = \dfrac{(\text{FV} - \text{Current}\,(1+r)^{n})\,r}{(1+r)^{n}-1}\).
Допущения: все результаты номинальные (не скорректированы на инфляцию) и рассчитаны до уплаты налогов. Предполагаются постоянная доходность, взносы в конце каждого месяца и ежемесячное начисление сложных процентов. Комиссии не учитываются.
Интерпретация результата
Взносы и рост. В примере на 30 лет при 7% ежемесячный взнос составляет 819.66 $. Общая сумма взносов равна \(819.66 \times 360 = \$295{,}077.60\), что составляет около 29.5% от цели. Оставшиеся \(1{,}000{,}000 - 295{,}077.60 = \$704{,}922.40\), или около 70.5%, — это инвестиционный рост при заданной доходности. Большая часть этого роста приходится на поздние годы, поскольку ранние доходы также приносят доход (сложный процент).
Почему время снижает взнос сильнее, чем доходность. Дополнительные годы дают и больше взносов, и больше периодов начисления сложных процентов. В таблице при 7% переход с 20 до 30 лет снижает взнос примерно с 1 920 $ до 819.66 $, то есть примерно на 57%. Переход с 7% до 9% за 30 лет снижает его с 819.66 $ примерно до 546 $, то есть примерно на 33%. Увеличение срока с 30 до 40 лет при 7% снижает взнос ещё до примерно 381 $. Более высокая доходность помогает, но в этих сценариях влияние времени больше.
Номинальные доллары. Цель в 1 000 000 $ выражена в номинальных долларах. Если цены будут расти, на эту сумму в будущем можно будет купить меньше, чем сегодня. Чем длиннее срок, тем больше становится этот разрыв. Калькулятор не корректирует результаты на инфляцию.
Допущение о постоянной доходности. Формула предполагает одинаковую доходность каждый год. Реальные рынки колеблются из года в год, и фактический баланс может быть выше или ниже прогноза, особенно на коротких горизонтах.
Комиссии и налоги. Калькулятор не учитывает инвестиционные комиссии, налоги на прибыль или доход, а также правила конкретных счетов. Любой из этих факторов уменьшил бы итоговый баланс по сравнению с приведёнными показателями. Это общая информация, а не профессиональная финансовая консультация.
















