

Công cụ tính tiết kiệm triệu đô là gì?
Công cụ này cho bạn biết chính xác mỗi tháng cần để dành bao nhiêu để chạm tới mục tiêu tiết kiệm — mặc định là 1.000.000 USD. Nó tính đến số tiền bạn đã tích lũy được, mức lợi suất đầu tư kỳ vọng hằng năm và số năm bạn có để đạt mục tiêu. Đây là công cụ hữu ích cho việc lên kế hoạch nghỉ hưu, đặt mục tiêu làm giàu, hay bất kỳ mục tiêu tiết kiệm lớn nào. Lưu ý: mục tiêu mặc định được tính bằng đô la Mỹ (USD) — bạn hoàn toàn có thể đổi sang con số phù hợp với mục tiêu của riêng mình.
Cách sử dụng
Nhập mục tiêu tiết kiệm, số dư hiện tại, mức lợi suất kỳ vọng mỗi năm (tính theo phần trăm) và số năm còn lại cho đến hạn chót. Công cụ sẽ tính số tiền hiện có của bạn tăng trưởng theo lãi kép, trừ phần đó ra khỏi mục tiêu, rồi tính ra khoản gửi cố định hằng tháng cần thiết để lấp đầy khoảng cách còn lại.
Giải thích công thức
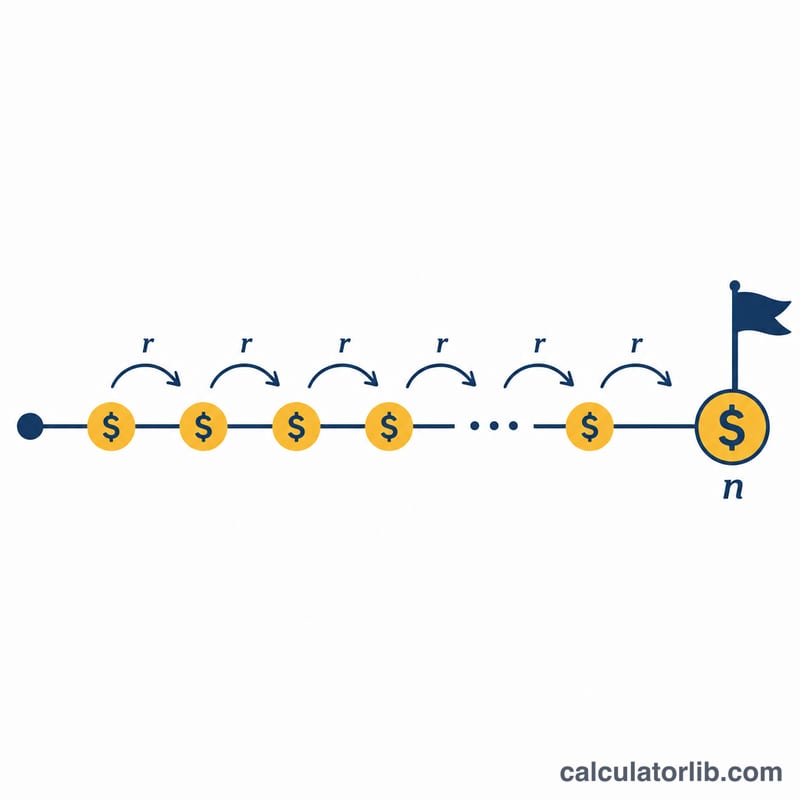
Cốt lõi của công cụ là phương trình giá trị tương lai của một dòng tiền đều, được giải để tìm khoản đóng góp: $$\text{PMT} = \frac{\text{FV} \times r}{(1 + r)^{n} - 1}$$ Trong đó \(r\) là lãi suất theo tháng (lãi suất năm ÷ 12), \(n\) là số tháng (số năm × 12), và FV là số tiền vẫn còn thiếu sau khi khoản tiết kiệm hiện tại đã tăng trưởng. Khi lợi suất bằng 0%, công thức rút gọn thành \(\text{FV} \div n\).
Ví dụ minh họa
Mục tiêu 1.000.000 USD, chưa có tiền tiết kiệm, lợi suất 7%/năm, trong 30 năm. Lãi suất theo tháng là \(0{,}07/12 \approx 0{,}0058333\) và \(n = 360\) tháng. \((1{,}0058333)^{360} \approx 8{,}11650\), nên mẫu số là \(7{,}11650\). $$\text{PMT} = \frac{1{.}000{.}000 \times 0{,}0058333}{7{,}11650} \approx 819{,}66 \text{ USD mỗi tháng}$$ Trong 30 năm, bạn đóng góp khoảng 295.000 USD và phần tăng trưởng (lãi) đạt khoảng 705.000 USD.
Số tiền tiết kiệm hằng tháng cần để đạt 1.000.000 USD: So sánh các kịch bản
Bảng cho thấy số tiền gửi hằng tháng cần thiết để đạt 1.000.000 USD từ số dư ban đầu là 0 USD. Bảng sử dụng công thức \(\text{PMT} = \dfrac{ \text{FV}\cdot r}{(1+r)^{n}-1}\) với \(r = \text{lãi suất hằng năm}/12\) và \(n = \text{số năm}\times 12\). Ở mức 0%, công thức rút gọn thành \(\text{FV}/n\). Các số tiền được làm tròn đến đô la gần nhất, riêng ô 30 năm, 7% được hiển thị đến từng xu.
| Thời hạn | Lợi nhuận 0% | Lợi nhuận 5% | Lợi nhuận 7% | Lợi nhuận 9% |
|---|---|---|---|---|
| 10 năm (120 tháng) | $8,333 | $6,440 | $5,778 | $5,168 |
| 20 năm (240 tháng) | $4,167 | $2,433 | $1,920 | $1,497 |
| 30 năm (360 tháng) | $2,778 | $1,202 | $819.66 | $546 |
| 40 năm (480 tháng) | $2,083 | $655 | $381 | $214 |
| 30 năm, với 50.000 USD đã tiết kiệm | $2,639 | $933 | $487 | $402 |
Ảnh hưởng của số dư ban đầu: số dư ban đầu 50.000 USD tự sinh lời. Với lãi suất 7% trong 30 năm, số tiền này đạt khoảng \(50{,}000 \times 8.1165 \approx \$405{,}800\). Sau đó, các khoản gửi chỉ cần bù phần chênh lệch còn lại, nên số tiền hằng tháng giảm từ 819.66 USD xuống khoảng 487 USD. Với hàng có số dư ban đầu, công thức trở thành \(\text{PMT} = \dfrac{(\text{FV} - \text{Current}\,(1+r)^{n})\,r}{(1+r)^{n}-1}\).
Giả định: tất cả kết quả là danh nghĩa (không điều chỉnh theo lạm phát) và trước thuế. Chúng giả định lợi nhuận không đổi, các khoản gửi được thực hiện vào cuối mỗi tháng và lãi kép hằng tháng. Phí không được tính vào.
Diễn giải kết quả của bạn
Đóng góp so với tăng trưởng. Trong ví dụ 30 năm với lãi suất 7%, số tiền gửi là 819.66 USD mỗi tháng. Tổng số tiền đóng góp là \(819.66 \times 360 = \$295{,}077.60\), tương đương khoảng 29.5% mục tiêu. Phần còn lại \(1{,}000{,}000 - 295{,}077.60 = \$704{,}922.40\), khoảng 70.5%, là tăng trưởng đầu tư theo lợi nhuận giả định. Phần lớn sự tăng trưởng này xuất hiện trong những năm về sau, vì các khoản lãi trước đó cũng sinh lãi (lãi kép).
Vì sao thời gian làm giảm số tiền gửi nhiều hơn lợi nhuận. Thêm năm vừa làm tăng số lần gửi tiền vừa làm tăng số kỳ lãi kép. Trong bảng ở mức 7%, khi tăng từ 20 lên 30 năm, số tiền gửi giảm từ khoảng 1,920 USD xuống 819.66 USD, tức giảm khoảng 57%. Khi tăng lợi nhuận từ 7% lên 9% trong 30 năm, số tiền giảm từ 819.66 USD xuống khoảng 546 USD, tức giảm khoảng 33%. Kéo dài từ 30 lên 40 năm với lãi suất 7% làm số tiền giảm thêm, còn khoảng 381 USD. Lợi nhuận cao hơn có ích, nhưng trong các kịch bản này, tác động của thời gian lớn hơn.
Đô la danh nghĩa. Mục tiêu 1.000.000 USD là số tiền danh nghĩa. Nếu giá cả tăng theo thời gian, số tiền đó sẽ mua được ít hàng hóa hơn so với 1.000.000 USD ngày nay. Thời gian càng dài, khoảng chênh lệch này càng lớn. Máy tính không điều chỉnh theo lạm phát.
Giả định lợi nhuận không đổi. Công thức giả định cùng một mức lợi nhuận mỗi năm. Thị trường thực tế biến động từ năm này sang năm khác, và số dư thực tế có thể cao hơn hoặc thấp hơn dự báo, đặc biệt trong các khoảng thời gian ngắn hơn.
Phí và thuế. Máy tính không mô hình hóa phí đầu tư, thuế đánh vào lợi nhuận hoặc thu nhập, hay các quy định riêng của từng loại tài khoản. Bất kỳ yếu tố nào trong số này cũng sẽ làm giảm số dư cuối kỳ so với các con số được hiển thị. Đây là thông tin chung, không phải tư vấn tài chính chuyên nghiệp.
Câu hỏi thường gặp
Nên giả định mức lợi suất bao nhiêu? Trong lịch sử, một danh mục cổ phiếu đa dạng trung bình đạt khoảng 7% sau khi trừ lạm phát, nhưng thị trường luôn biến động — hãy thử nhiều mức khác nhau.
Nếu tôi đã có sẵn tiền tiết kiệm thì sao? Công cụ sẽ cho số dư hiện tại của bạn tăng trưởng với cùng mức lợi suất và chỉ yêu cầu bạn bù vào phần còn thiếu, nhờ vậy khoản gửi mỗi tháng giảm đi.
Công cụ có tính đến thuế hay lạm phát không? Không. Kết quả là con số danh nghĩa trước thuế; bạn nên điều chỉnh mục tiêu hoặc mức lợi suất giả định để phản ánh lạm phát và thuế. Lưu ý các quy định về thuế ở Việt Nam có thể khác với nơi khác.
















