O que é a Calculadora de Poupança para o Primeiro Milhão?
Esta calculadora mostra exatamente quanto você precisa guardar por mês para atingir uma meta de poupança — por padrão, $1.000.000. Ela considera o dinheiro que você já poupou, o retorno anual esperado do seu investimento e o número de anos que você tem para chegar lá. É útil para planejar a aposentadoria, construir patrimônio ou alcançar qualquer grande objetivo de poupança.
Como usar
Informe sua meta de poupança, seu saldo atual, a taxa de retorno anual que você espera (em porcentagem) e o número de anos até o seu prazo. A calculadora faz seu patrimônio atual render até o fim do prazo, subtrai esse valor da meta e, em seguida, calcula o depósito mensal constante necessário para cobrir a diferença.
A fórmula explicada
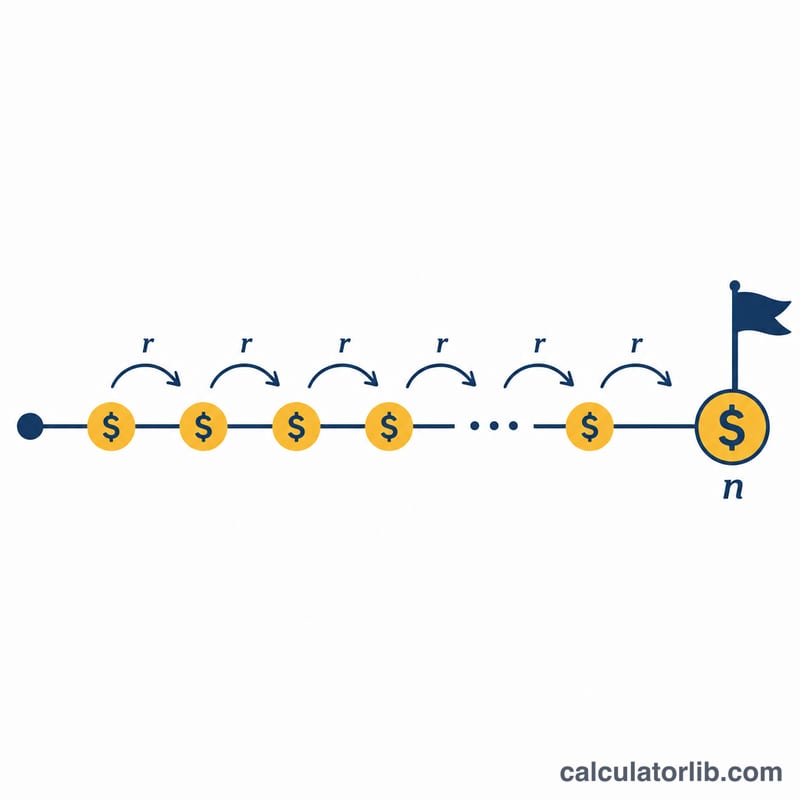
O núcleo da ferramenta é a equação do valor futuro de uma anuidade (série de pagamentos), resolvida para o valor da parcela: $$\text{PMT} = \frac{\text{FV} \times r}{(1 + r)^{n} - 1}$$ Aqui, \(r\) é a taxa mensal (taxa anual ÷ 12), \(n\) é o número de meses (anos × 12) e FV é o valor que ainda falta depois de a poupança atual render. Quando o retorno é 0%, a fórmula se simplifica para \(\text{FV} \div n\).
Exemplo prático
Meta de $1.000.000, sem poupança atual, retorno anual de 7%, 30 anos. A taxa mensal é \(0{,}07/12 \approx 0{,}0058333\) e \(n = 360\) meses. \((1{,}0058333)^{360} \approx 8{,}11650\), portanto o denominador é \(7{,}11650\). $$\text{PMT} = \frac{1\,000\,000 \times 0{,}0058333}{7{,}11650} \approx \$819{,}66 \text{ por mês}$$ Em 30 anos, isso representa cerca de $295.000 em aportes e aproximadamente $705.000 em rendimentos.
Perguntas frequentes
Qual retorno devo considerar? Uma carteira diversificada de ações historicamente rendeu em média cerca de 7% acima da inflação, mas os mercados variam — teste várias taxas.
E se eu já tiver economias? A ferramenta faz seu saldo atual render com o mesmo retorno e exige que você financie apenas a diferença restante, reduzindo o valor mensal.
Ela considera impostos ou inflação? Não. Os resultados são valores nominais, antes de impostos; ajuste sua meta ou a premissa de retorno para refletir a inflação e os impostos.