

O que esta calculadora determina
Você informa um saldo-alvo e uma data, e a calculadora mostra três caminhos para chegar lá: quanto guardar todo mês, quanto guardar todo ano ou quanto dinheiro extra você precisaria ter na conta hoje para nunca mais precisar contribuir. Presume-se que suas economias atuais continuem crescendo com o mesmo retorno, então a calculadora dimensiona apenas a diferença que o crescimento sozinho não fecha.
Use-a quando você já tiver uma meta em mente — vinda de um consultor, de uma regra prática ou de outra calculadora — e precisar transformá-la em uma contribuição que possa ser configurada como transferência automática.
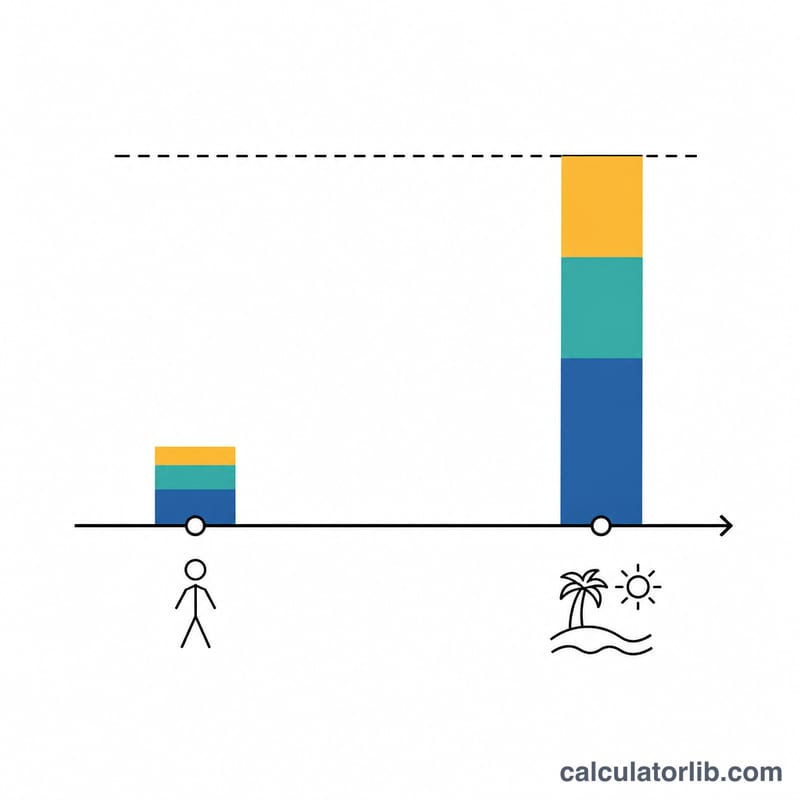
Os cinco campos e o que informar em cada um
Os cinco campos são sempre lidos, e nenhum deles tem limite máximo.
| Campo | De onde vem o valor | Faixa razoável |
|---|---|---|
| Sua idade atual | Sua idade real. Frações são aceitas, então 35,5 é uma entrada válida. | 18–70 |
| Sua idade planejada de aposentadoria | A idade em que você pretende parar de contribuir. Deve ser estritamente maior que a idade atual. | 55–75 |
| Valor necessário na idade de aposentadoria | Seu saldo-alvo no dia em que você se aposentar — em dólares futuros, não de hoje. Vírgulas são aceitas. | $250.000–$3.000.000 |
| Suas economias para a aposentadoria hoje | O saldo combinado das contas reservadas para a aposentadoria. Valores negativos são aceitos se você estiver no vermelho. | $0–$1.000.000 |
| Retorno médio dos investimentos | O retorno anual efetivo que você espera sobre todo o patrimônio, antes da inflação. Valores negativos são aceitos. | 3%–10% |
Não há campo de inflação, de taxas nem de reajuste das contribuições, então a resposta é em dólares nominais, com contribuição constante. Se você quiser um resultado ajustado pela inflação, subtraia sua premissa de inflação do retorno antes de digitá-lo.
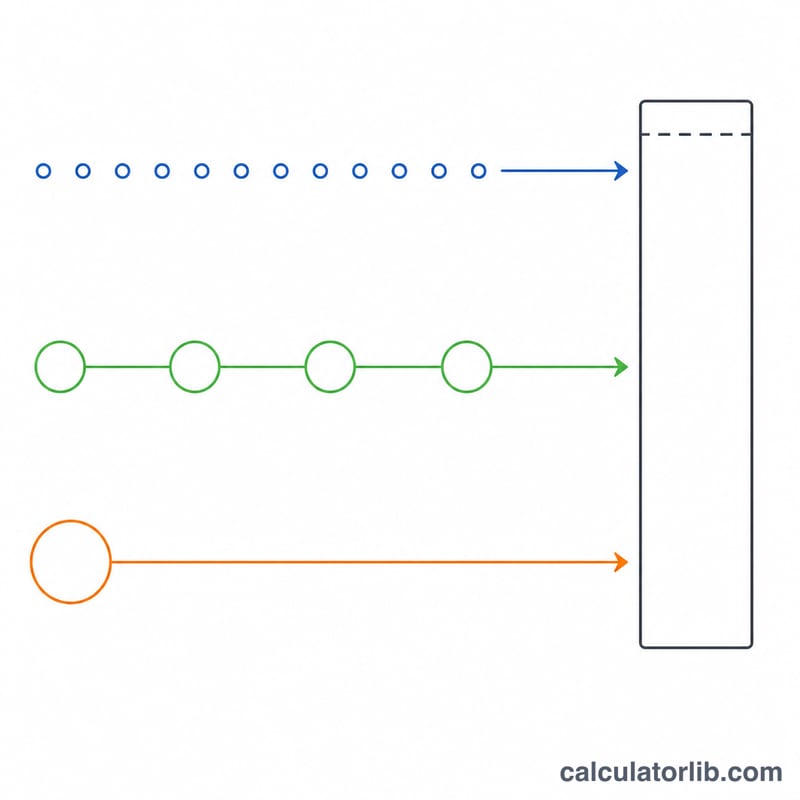
A fórmula
Com \(A_0\) = idade atual, \(A_r\) = idade de aposentadoria, \(R\) = retorno em porcentagem, \(PV\) = economias atuais e \(FV\) = valor necessário:
$$n = A_r - A_0, \qquad r = \frac{R}{100}, \qquad g = (1+r)^n, \qquad i = (1+r)^{1/12} - 1$$\(n\) é o horizonte em anos (nunca arredondado), \(g\) é o crescimento total nesse horizonte e \(i\) é a taxa mensal — a raiz décima segunda da taxa anual, não \(r/12\). Seu saldo atual cresce sozinho até \(PV\times g\), então o valor que as contribuições precisam fornecer é
$$\text{precisa} = FV - PV \times g$$ $$\text{Mensal} = \frac{ \text{precisa}}{(g-1)/i}, \qquad \text{Anual} = \frac{ \text{precisa}}{(g-1)/r}, \qquad \text{Valor único hoje} = \frac{FV}{g} - PV$$Presume-se que as contribuições sejam feitas no fim de cada mês ou ano. Cada plano também informa o principal total e os juros totais:
$$\text{Principal} = PV + \text{contribuição} \times \text{número de pagamentos}, \qquad \text{Juros} = FV - \text{Principal}$$Exemplo prático
Idade atual 30, aposentadoria aos 65, meta de $750.000, economias atuais de $50.000, retorno de 7%. Assim, \(n = 35\), \(r = 0{,}07\) e 420 pagamentos mensais.
$$g = 1{,}07^{35} = 10{,}676581, \qquad i = 1{,}07^{1/12} - 1 = 0{,}005654145$$ $$PV \times g = \$50\,000 \times 10{,}676581 = \$533\,829{,}07$$ $$\text{precisa} = \$750\,000 - \$533\,829{,}07 = \$216\,170{,}93$$ $$\text{Mensal} = \frac{\$216\,170{,}93}{(10{,}676581-1)/0{,}005654145} = \frac{\$216\,170{,}93}{1711{,}4136} = \$126{,}31$$ $$\text{Anual} = \frac{\$216\,170{,}93}{(10{,}676581-1)/0{,}07} = \frac{\$216\,170{,}93}{138{,}2369} = \$1\,563{,}77$$ $$\text{Valor único hoje} = \frac{\$750\,000}{10{,}676581} - \$50\,000 = \$70\,247{,}20 - \$50\,000 = \$20\,247{,}20$$O principal do plano mensal é \(\$50\,000 + \$126{,}3113 \times 420 = \$103\,051\), deixando \(\$750\,000 - \$103\,051 = \$646\,949\) de juros. Observe que $126,31 por mês e $1.563,77 por ano não são o mesmo plano — doze pagamentos de $126,31 somam $1.515,72, menos que o valor anual, porque o dinheiro mensal passa mais tempo investido.
Regras que surpreendem
O retorno é uma taxa anual efetiva, e a taxa mensal é a sua raiz décima segunda. A maioria das calculadoras divide a taxa anual por 12; esta usa \((1+r)^{1/12}-1\), que é ligeiramente menor e, por isso, exige uma contribuição um pouco maior. No cenário padrão, a diferença é de $362,74 contra $351,05 por mês — cerca de 3% — e aumenta com o horizonte. Digite o retorno composto que você realmente espera, não um nominal.
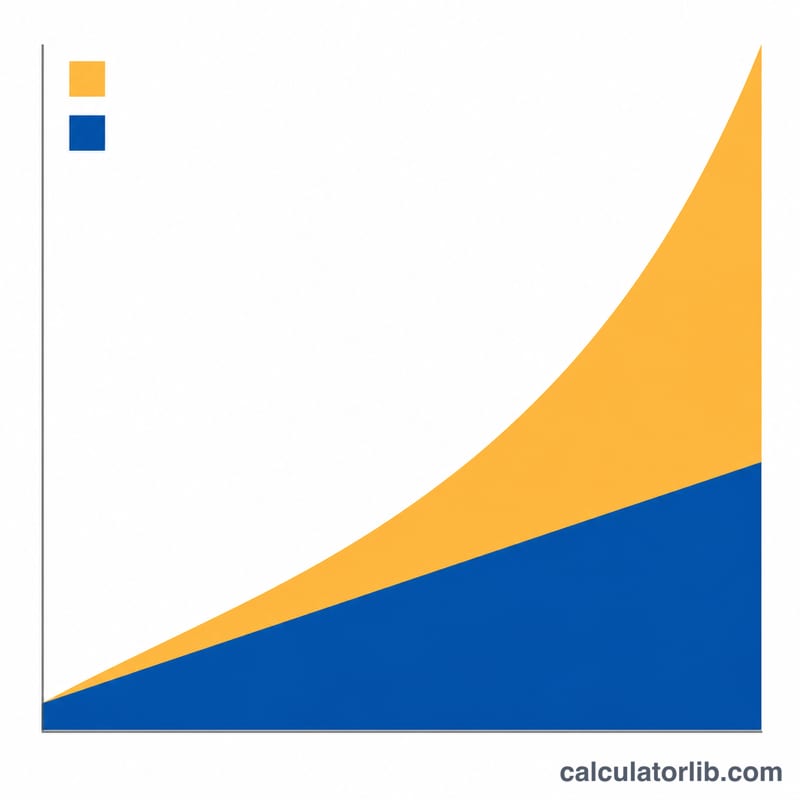
O principal total inclui o dinheiro que você já tem. Ele não é a soma das contribuições que o plano manda você fazer. No cenário padrão, o plano mensal mostra $169.292 de principal, mas as contribuições em si somam apenas $139.292 — os outros $30.000 são o saldo inicial. Subtraia suas economias atuais dessa linha antes de tratá-la como "o que vou depositar".
A tabela é calculada a partir da contribuição não arredondada. O pagamento é arredondado em centavos apenas para exibição, então multiplicar o número da tela pela quantidade de pagamentos vai errar a linha do principal por um ou dois dólares. A tabela está certa; o seu recálculo é que ficará ligeiramente diferente.
Acima de certo saldo, a tabela desaparece por completo. Se o aporte extra necessário hoje for de um dólar ou menos, você recebe um parágrafo no lugar dos três planos — dizendo para simplesmente deixar suas economias como estão e para quanto elas vão crescer. O gatilho não é "economias ≥ meta": nos valores padrão, ele dispara em $92.973,44 contra uma meta de $600.000, ou seja, com 15% da meta em mãos, porque o crescimento cobre o resto.
Retorno zero funciona, e negativo também. Com 0%, a contribuição é simplesmente o déficit dividido igualmente: o cenário padrão vira $1.484,38 por mês, exatamente \(\$570\,000 / 384\). Com retorno negativo, as contribuições necessárias superam a meta, então a linha de juros fica negativa — a −3% nos valores padrão, principal de $950.288 e juros de −$350.288. Isso é aritmética, não erro: o número negativo é o dinheiro que o mercado tira de você.
A idade de aposentadoria é exibida exatamente como digitada; a meta não. Digite 67,5 e os títulos do plano mostram "até 67,5". Já o valor-alvo é exibido arredondado em dólares inteiros, enquanto a aritmética mantém todos os centavos — uma meta de $600.000,75 aparece como $600.001, mas gera uma contribuição anual um centavo maior que a de uma meta de $600.001.
Zero é permitido; idades iguais, não. Uma idade de 0 ou uma meta de 0 é aceita, apesar de o texto pedir um número positivo. Mas uma idade de aposentadoria igual à idade atual é rejeitada de imediato com "You are at retirement age already" — o horizonte precisa ser estritamente positivo. Se vários campos estiverem errados, você recebe todos os avisos de uma vez, não só o primeiro.
Como a contribuição necessária muda conforme o cenário
A contribuição nivelada necessária segue a fórmula da calculadora \(M = \dfrac{i\,(A - S g)}{g - 1}\), com \(g = (1+r)^{n}\) e a taxa mensal efetiva \(i = (1+r)^{1/12} - 1\). A tabela abaixo fixa a meta de aposentadoria em \(A = 1\,000\,000\) e as economias atuais em \(S = 50\,000\), e varia o horizonte \(n\) (anos até a aposentadoria) contra o retorno anual presumido \(r\). Cada célula é a contribuição mensal necessária.
| Anos até a aposentadoria (n) | Retorno de 4% | Retorno de 6% | Retorno de 8% |
|---|---|---|---|
| 10 | $6.312 | $5.604 | $4.952 |
| 20 | $2.447 | $1.852 | $1.348 |
| 30 | $1.223 | $731 | $353 |
| 35 | $892 | $448 | $122 |
Dois efeitos estruturais são visíveis. Primeiro, o tempo domina: a 6%, ampliar o horizonte de 10 para 30 anos reduz o valor mensal necessário em cerca de 87%, porque \(g\) cresce exponencialmente em \(n\), enquanto o pagamento varia com \(1/(g-1)\). Segundo, a premissa de retorno importa muito mais em horizontes longos do que em curtos — com \(n = 10\), a diferença entre 4% e 8% altera o pagamento em cerca de 22%, mas com \(n = 35\) altera em aproximadamente 86%.
Mantendo o retorno em 6% e variando as economias atuais
As economias existentes entram apenas pelo termo \(S g\), o valor futuro do que você já possui. Ele reduz diretamente a diferença \(A - S g\), de modo que seu impacto é alavancado pelo mesmo fator de crescimento. Abaixo, \(A = 1\,000\,000\), \(r = 6\%\) e \(n = 20\) (por exemplo, dos 45 aos 65 anos).
| Economias atuais (S) | Valor futuro desse saldo (S·g) | Diferença restante (A − S·g) | Contribuição mensal |
|---|---|---|---|
| $0 | $0 | $1.000.000 | $2.205 |
| $50.000 | $160.357 | $839.643 | $1.852 |
| $200.000 | $641.427 | $358.573 | $791 |
A 6% em 20 anos, \(g = 3{,}2071\), então cada $1 de economias atuais retira $3,21 do valor que suas contribuições futuras precisam gerar. Leve os mesmos $200.000 a \(n = 30\) e \(S g \approx 1\,148\,700\) — maior que a própria meta, o que torna \(A - S g\) negativo e a contribuição necessária zero ou menor.
Todos os valores acima são nominais (sem ajuste pela inflação) e calculados com a taxa mensal \(i = (1+r)^{1/12} - 1\), exatamente como faz a calculadora — não \(r/12\). Os valores aparecem com cifrão para facilitar a leitura, mas a aritmética não depende da moeda: os mesmos números valem para qualquer unidade monetária. Os valores são arredondados para a unidade mais próxima.
O que o seu resultado realmente informa
O resultado é uma única contribuição nominal nivelada: o mesmo valor depositado a cada período, de agora até a idade de aposentadoria informada, dimensionado para que ele, somado ao valor acumulado das suas economias atuais, iguale a sua meta na data da aposentadoria. Ele é expresso em unidades monetárias futuras, não em poder de compra de hoje. Se os preços subirem 2,5% ao ano por 30 anos, um saldo de $1.000.000 nessa data compra o que cerca de $477.000 compram hoje (\(1\,000\,000 / 1{,}025^{30}\)). Para planejar em termos reais, informe uma meta corrigida pela inflação ou um retorno real (ajustado pela inflação) no lugar do nominal — mas não misture os dois.
Por que o plano mensal nunca passa de um doze avos do plano anual. Doze depósitos mensais são feitos ao longo do ano, então os primeiros rendem juros por meses extras; um único depósito anual não. O valor anual, portanto, precisa ser maior que doze vezes o valor mensal para atingir a mesma meta. A razão é \(\dfrac{r}{12\,\bigl((1+r)^{1/12} - 1\bigr)}\) — cerca de 1,027 com \(r = 6\%\), de modo que um plano de $731 por mês corresponde a aproximadamente $9.017 por ano, não $8.778. Ver um valor mensal acima de um doze avos do valor anual indicaria erro de entrada ou de leitura, não uma opção real.
Principal versus juros. O principal é simplesmente a soma do dinheiro que você aplicou — suas economias atuais mais cada depósito programado. Os juros são o resíduo: meta menos principal, ou seja, a parte do saldo final produzida pelo crescimento composto à taxa presumida. Um horizonte longo eleva bastante a parcela de juros; em horizontes curtos, a maior parte da meta precisa sair do seu bolso. Comparar os três planos (mensal, anual, aporte único) mostra a mesma meta atingida com totais de principal diferentes, porque um aporte único hoje tem o maior tempo para render e, portanto, exige o menor principal.
Um "Additional Amount Needed" zero ou negativo. Isso significa \(S g \ge A\): com o retorno presumido, seu saldo atual sozinho cresce até, no mínimo, a meta na data da aposentadoria, então nenhuma contribuição adicional é matematicamente necessária segundo este modelo. É uma afirmação sobre a aritmética sob um retorno fixo presumido, nada mais.
O que o retorno presumido é e o que não é. \(r\) é tratado como constante, idêntico em todos os anos. Carteiras reais entregam uma sequência de retornos variáveis, e a ordem em que chegam os anos bons e ruins altera o resultado mesmo quando a média é a mesma (risco de sequência de retornos) — este modelo não contém esse efeito, nem volatilidade, nem distribuição de probabilidade. É uma projeção determinística, não uma previsão nem uma garantia.
Excluído do cálculo. Taxas de investimento e despesas de fundos, tarifas de conta e de consultoria, impostos de qualquer tipo, contribuições equivalentes do empregador e limites legais de contribuição estão todos fora do modelo. Tetos de contribuição e tratamento tributário dependem do país — por exemplo, os limites anuais do 401(k) e da IRA nos EUA, ou as regras de limite anual e vitalício de previdência do Reino Unido — e esta calculadora não aplica nenhum deles; verifique as regras do seu próprio país e do seu tipo de conta. Aumentos salariais, pausas na carreira e mudanças futuras no valor da contribuição também não são modelados: presume-se que o pagamento seja constante durante todo o horizonte.
Esta seção explica o significado dos números; trata-se de informação geral sobre o cálculo e não de aconselhamento financeiro ou tributário. Para decisões sobre o seu próprio plano de aposentadoria, consulte um profissional qualificado que conheça as regras do lugar onde você mora.
Termos e variáveis principais
| Termo / símbolo | Significado |
|---|---|
| Valor presente, PV (\(S\)) | As economias para a aposentadoria que você já possui hoje — o campo "Retirement Savings Now". É o saldo inicial que rende juros compostos durante todo o horizonte. |
| Valor futuro, FV (\(A\)) | O "Amount Needed at Retirement" — o saldo que você quer na data da aposentadoria, expresso em unidades monetárias futuras (nominais). |
| Horizonte (\(n\)) | Anos restantes, \(n = A_r - A_0\), em que \(A_r\) é a idade planejada de aposentadoria e \(A_0\) a idade atual. É usado sem arredondamento, então um horizonte de 29,5 anos é tratado como 29,5, não 30. |
| Retorno anual (\(r\)) | A taxa anual nominal presumida em decimal, \(r = R/100\), em que \(R\) é a porcentagem informada. Presumida constante em todos os anos. |
| Fator de crescimento (\(g\)) | \(g = (1+r)^{n}\) — o múltiplo pelo qual uma unidade de dinheiro cresce em todo o horizonte. A 6% por 30 anos, \(g = 5{,}7435\). |
| Taxa mensal efetiva (\(i\)) | \(i = (1+r)^{1/12} - 1\): a taxa mensal cuja capitalização doze vezes reproduz exatamente \(r\), já que \((1+i)^{12} = 1+r\). |
| Nominal vs. real | Valores nominais são valores de face em moeda futura; valores reais são reexpressos em poder de compra de hoje, dividindo por \((1+\pi)^{n}\) para a taxa de inflação \(\pi\). Esta calculadora trabalha inteiramente em termos nominais. |
| Contribuição nivelada (anuidade) | Um pagamento fixo feito em intervalos iguais durante todo o horizonte. Seu valor acumulado é \(M\,\dfrac{(1+i)^{12n} - 1}{i}\), que a fórmula inverte para resolver \(M\). |
| Principal | O total do seu próprio dinheiro: economias atuais mais a soma de todos os depósitos programados. Não contém crescimento. |
| Juros / crescimento | Saldo final menos principal — a parte da meta produzida pela capitalização, e não pelos depósitos. |
| Juros compostos | Crescimento aplicado também sobre o crescimento acumulado anteriormente, e não só sobre o principal, e é por isso que os saldos seguem \((1+r)^{n}\) e não \(1 + rn\). |
Por que \(i\) não é \(r/12\)
Dividir a taxa anual por doze superestima o crescimento, porque cada um dos doze períodos mensais resultantes capitaliza. Com \(r = 6\%\), \(r/12 = 0{,}005\) e \((1{,}005)^{12} = 1{,}0617\) — uma taxa efetiva de 6,17% ao ano, não 6%. O equivalente mensal correto é \(i = 1{,}06^{1/12} - 1 = 0{,}0048676\), ou cerca de 0,48676% ao mês, que capitaliza de volta exatamente a 6,00%. Usar \(r/12\) subestimaria a contribuição necessária em cerca de 3–4% em um horizonte de 30 anos com essa taxa. A calculadora usa a definição de \(i\) o tempo todo, então seus valores mensais são internamente coerentes com os planos anual e de aporte único.
Perguntas frequentes
A meta está em dólares de hoje ou em dólares futuros?
Dólares futuros — o saldo que você quer no dia em que se aposentar. Não há campo de inflação, então, se a sua meta veio de um exercício do tipo "quanto preciso por ano em valores de hoje", corrija-a pela inflação antes, ou informe um retorno real (ajustado pela inflação) e trate todos os resultados como valores de hoje.
Por que poupar anualmente custa mais do que doze pagamentos mensais?
Porque o dinheiro chega mais tarde. Presume-se que as contribuições sejam feitas no fim de cada período, então um depósito de fim de ano não rende nada durante o ano que o originou, enquanto o depósito de janeiro rende por onze meses a mais. No exemplo prático, o plano anual custa $48,05 a mais por ano do que doze pagamentos mensais.
Posso informar um saldo atual negativo?
Sim. Se suas contas de aposentadoria estiverem negativas no total, informe o valor negativo — a calculadora simplesmente dimensionará contribuições maiores para cobrir o rombo além da meta.
O que significa realmente "Additional Amount Needed"?
É o depósito único que você teria de fazer hoje, além das suas economias atuais, para que o crescimento sozinho alcance a meta sem mais contribuições. O "Total Principal" dele é o valor das suas economias atuais mais esse depósito — cada dólar depois disso é retorno do investimento.
Considera taxas ou impostos?
Não. Desconte antes o peso das taxas do retorno — um retorno bruto de 7% com taxa de administração de 0,5% entra como 6,5% — e lembre-se de que um saldo antes do imposto vale menos do que um saldo Roth do mesmo tamanho.







