Was dieser Rechner berechnet
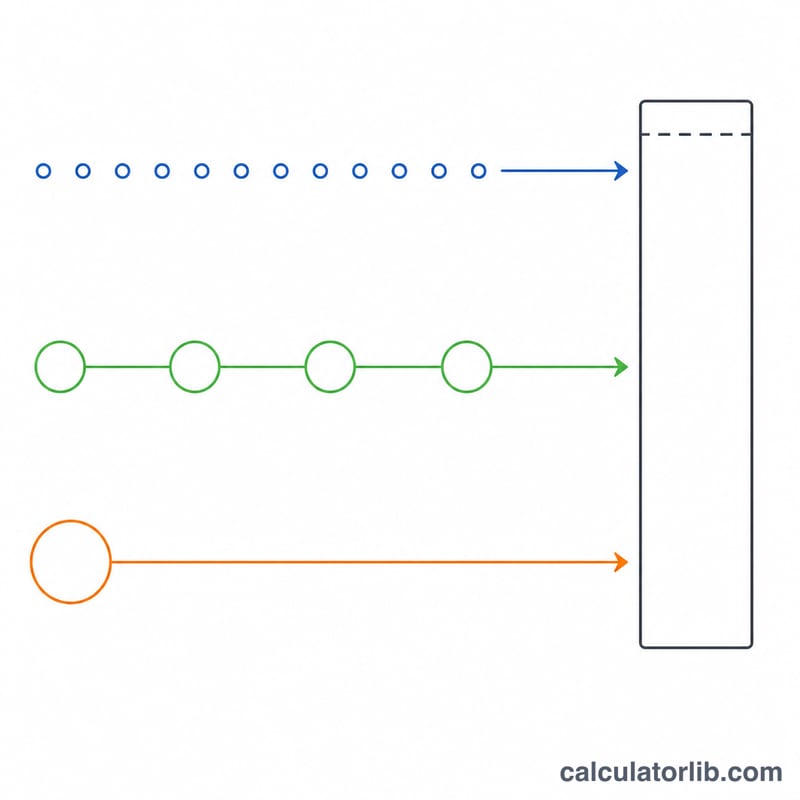
Sie geben ein Zielguthaben und einen Zeitpunkt vor, und der Rechner zeigt Ihnen drei Wege, es zu erreichen: wie viel Sie jeden Monat zurücklegen müssen, wie viel Sie jedes Jahr zurücklegen müssen oder wie viel zusätzliches Geld heute auf dem Konto liegen müsste, damit Sie nie wieder einzahlen müssen. Ihre aktuellen Ersparnisse wachsen dabei mit derselben Rendite weiter, sodass der Rechner nur die Lücke bemisst, die das Wachstum allein nicht schließt.
Nutzen Sie ihn, wenn Sie bereits ein Ziel vor Augen haben – von einem Berater, aus einer Faustregel oder von einem anderen Rechner – und es in einen Beitrag umsetzen möchten, den Sie als Dauerauftrag einrichten können.
Die fünf Eingaben und was Sie eintragen
Alle fünf Felder werden immer ausgewertet, und keines hat eine Obergrenze.
| Eingabe | Woher der Wert stammt | Sinnvoller Bereich |
|---|---|---|
| Ihr aktuelles Alter | Ihr tatsächliches Alter. Dezimalwerte sind zulässig, 35,5 ist also eine gültige Eingabe. | 18–70 |
| Ihr geplantes Rentenalter | Das Alter, in dem Sie aufhören wollen einzuzahlen. Muss strikt größer als Ihr aktuelles Alter sein. | 55–75 |
| Benötigter Betrag zum Rentenalter | Ihr Zielguthaben am Tag des Renteneintritts – in künftigen Dollar, nicht in heutigen. Kommas sind in Ordnung. | $250.000–$3.000.000 |
| Ihre Altersvorsorge-Ersparnisse heute | Der Gesamtsaldo der Konten, die für die Altersvorsorge vorgesehen sind. Negative Werte sind zulässig, falls Sie im Minus sind. | $0–$1.000.000 |
| Durchschnittliche Anlagerendite | Die effektive jährliche Rendite, die Sie auf das gesamte Vermögen erwarten, vor Inflation. Negative Werte sind zulässig. | 3%–10% |
Es gibt kein Feld für Inflation, Gebühren oder Beitragssteigerungen; das Ergebnis ist daher in nominalen Dollar bei gleichbleibendem Beitrag angegeben. Wenn Sie ein inflationsbereinigtes Ergebnis wünschen, ziehen Sie Ihre Inflationsannahme von der Rendite ab, bevor Sie diese eingeben.
Die Formel
Mit \(A_0\) = aktuelles Alter, \(A_r\) = Rentenalter, \(R\) = Rendite in Prozent, \(PV\) = Ersparnisse heute und \(FV\) = benötigter Betrag:
$$n = A_r - A_0, \qquad r = \frac{R}{100}, \qquad g = (1+r)^n, \qquad i = (1+r)^{1/12} - 1$$\(n\) ist der Anlagehorizont in Jahren (nie gerundet), \(g\) ist das Gesamtwachstum über diesen Horizont, und \(i\) ist der Monatszins – die zwölfte Wurzel des Jahreszinses, nicht \(r/12\). Ihr vorhandenes Guthaben wächst von selbst auf \(PV\times g\); der Betrag, den die Beiträge aufbringen müssen, ist daher
$$\text{benötigt} = FV - PV \times g$$ $$\text{Monatlich} = \frac{ \text{benötigt}}{(g-1)/i}, \qquad \text{Jährlich} = \frac{ \text{benötigt}}{(g-1)/r}, \qquad \text{Einmalbetrag heute} = \frac{FV}{g} - PV$$Es wird angenommen, dass die Beiträge jeweils am Ende jedes Monats bzw. Jahres eingehen. Jeder Plan weist zudem das gesamte eingezahlte Kapital und die gesamten Zinsen aus:
$$\text{Startkapital} = PV + \text{Beitrag} \times \text{Anzahl der Zahlungen}, \qquad \text{Zinsen} = FV - \text{Startkapital}$$Rechenbeispiel
Alter heute 30, Renteneintritt mit 65, Ziel $750.000, aktuelle Ersparnisse $50.000, Rendite 7%. Somit \(n = 35\), \(r = 0{,}07\) und 420 monatliche Zahlungen.
$$g = 1{,}07^{35} = 10{,}676581, \qquad i = 1{,}07^{1/12} - 1 = 0{,}005654145$$ $$PV \times g = \$50\,000 \times 10{,}676581 = \$533\,829{,}07$$ $$\text{benötigt} = \$750\,000 - \$533\,829{,}07 = \$216\,170{,}93$$ $$\text{Monatlich} = \frac{\$216\,170{,}93}{(10{,}676581-1)/0{,}005654145} = \frac{\$216\,170{,}93}{1711{,}4136} = \$126{,}31$$ $$\text{Jährlich} = \frac{\$216\,170{,}93}{(10{,}676581-1)/0{,}07} = \frac{\$216\,170{,}93}{138{,}2369} = \$1\,563{,}77$$ $$\text{Einmalbetrag heute} = \frac{\$750\,000}{10{,}676581} - \$50\,000 = \$70\,247{,}20 - \$50\,000 = \$20\,247{,}20$$Das eingezahlte Kapital des Monatsplans beträgt \(\$50\,000 + \$126{,}3113 \times 420 = \$103\,051\); es verbleiben \(\$750\,000 - \$103\,051 = \$646\,949\) an Zinsen. Beachten Sie, dass $126,31 im Monat und $1.563,77 im Jahr nicht derselbe Plan sind – zwölf Zahlungen zu $126,31 ergeben $1.515,72 und damit weniger als der Jahresbetrag, weil das monatlich eingezahlte Geld länger am Markt ist.
Regeln, die viele überraschen
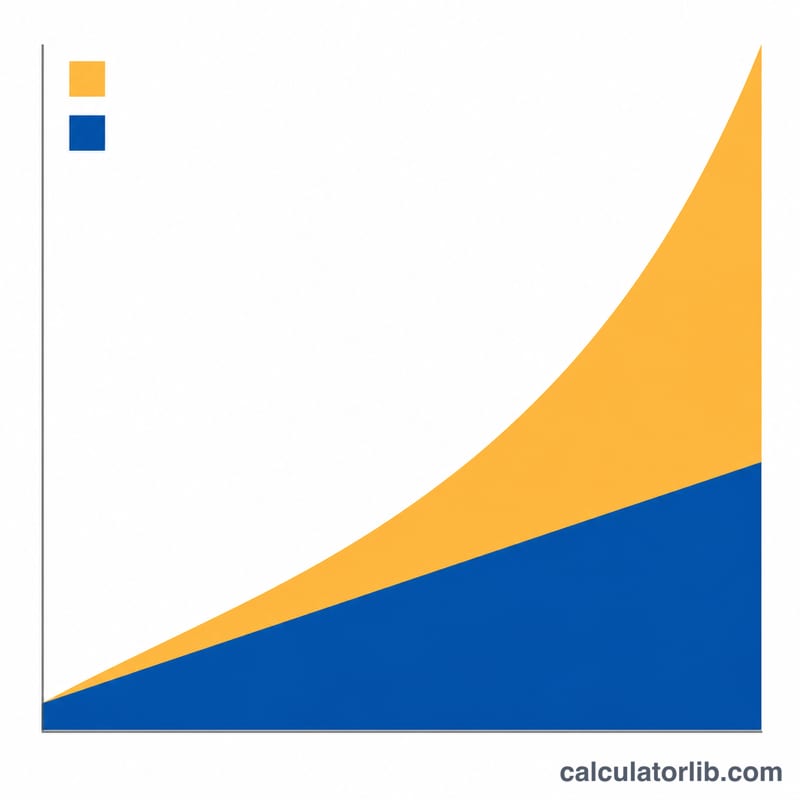
Die Rendite ist ein effektiver Jahreszins, und der Monatszins ist seine zwölfte Wurzel. Die meisten Rechner teilen den Jahreszins durch 12; dieser verwendet \((1+r)^{1/12}-1\). Das ist etwas kleiner und verlangt daher einen etwas höheren Beitrag. Im Standardszenario beträgt der Unterschied $362,74 gegenüber $351,05 im Monat – etwa 3% – und er wächst mit dem Horizont. Geben Sie die Rendite mit Zinseszins ein, die Sie tatsächlich erwarten, keine nominale.
Die Gesamteinzahlung enthält das Geld, das Sie bereits haben. Es ist nicht die Summe der Beiträge, die der Plan Ihnen vorgibt. Im Standardszenario weist der Monatsplan $169.292 an Kapital aus, die Beiträge selbst betragen aber nur $139.292 – die übrigen $30.000 sind das Anfangsguthaben. Ziehen Sie Ihre aktuellen Ersparnisse von dieser Zeile ab, bevor Sie sie als „das zahle ich ein“ verstehen.
Die Tabelle wird aus dem ungerundeten Beitrag berechnet. Die Zahlung wird nur zur Anzeige auf den Cent gerundet; wenn Sie den angezeigten Betrag mit der Anzahl der Zahlungen multiplizieren, weicht das Ergebnis daher um ein oder zwei Dollar von der Kapitalzeile ab. Die Tabelle ist richtig; Ihre Nachrechnung ist geringfügig ungenau.
Ab einem bestimmten Guthaben verschwindet die Tabelle ganz. Beträgt die heute nötige zusätzliche Einmalzahlung einen Dollar oder weniger, erhalten Sie statt dreier Pläne einen Absatz, der Ihnen sagt, Sie sollten Ihre Ersparnisse einfach liegen lassen, und worauf sie anwachsen werden. Der Auslöser ist nicht „Ersparnisse ≥ Ziel“: Bei den Standardwerten greift er bei $92.973,44 gegenüber einem Ziel von $600.000, also bei 15% des Ziels, weil das Wachstum den Rest abdeckt.
Eine Rendite von null funktioniert ebenso wie eine negative. Bei 0% ist der Beitrag einfach die gleichmäßig verteilte Differenz: Das Standardszenario ergibt $1.484,38 im Monat, genau \(\$570\,000 / 384\). Bei negativer Rendite übersteigen die erforderlichen Beiträge das Ziel, sodass die Zinszeile negativ wird – bei −3% mit den Standardwerten Kapital $950.288 und Zinsen −$350.288. Das ist Arithmetik, kein Fehler: Die negative Zahl ist das Geld, das der Markt Ihnen abnimmt.
Das Rentenalter wird genau so ausgegeben, wie Sie es eingeben; das Ziel nicht. Geben Sie 67,5 ein, lauten die Plan-Überschriften „bis 67,5“. Der Zielbetrag wird dagegen auf ganze Dollar gerundet angezeigt, während die Berechnung jeden Cent beibehält – ein Ziel von $600.000,75 wird als $600.001 angezeigt, ergibt aber einen um einen Cent höheren Jahresbeitrag als ein Ziel von $600.001.
Null ist erlaubt, gleiche Altersangaben nicht. Ein Alter von 0 oder ein Ziel von 0 wird akzeptiert, obwohl der Hinweistext eine positive Zahl verlangt. Ein Rentenalter, das Ihrem aktuellen Alter entspricht, wird dagegen mit der Meldung „You are at retirement age already“ („Sie haben das Rentenalter bereits erreicht“) abgelehnt – der Horizont muss strikt positiv sein. Sind mehrere Felder fehlerhaft, erhalten Sie alle Meldungen auf einmal, nicht nur die erste.
Wie sich der erforderliche Beitrag in verschiedenen Szenarien ändert
Der erforderliche gleichbleibende Beitrag folgt der Formel des Rechners \(M = \dfrac{i\,(A - S g)}{g - 1}\) mit \(g = (1+r)^{n}\) und dem effektiven Monatszins \(i = (1+r)^{1/12} - 1\). Die folgende Tabelle legt das Rentenziel auf \(A = 1\,000\,000\) und die aktuellen Ersparnisse auf \(S = 50\,000\) fest und variiert dann den Horizont \(n\) (Jahre bis zur Rente) gegenüber der angenommenen jährlichen Rendite \(r\). Jede Zelle ist der erforderliche monatliche Beitrag.
| Jahre bis zur Rente (n) | 4% Rendite | 6% Rendite | 8% Rendite |
|---|---|---|---|
| 10 | $6.312 | $5.604 | $4.952 |
| 20 | $2.447 | $1.852 | $1.348 |
| 30 | $1.223 | $731 | $353 |
| 35 | $892 | $448 | $122 |
Zwei strukturelle Effekte sind erkennbar. Erstens dominiert die Zeit: Bei 6% senkt eine Verlängerung des Horizonts von 10 auf 30 Jahre den erforderlichen Monatsbetrag um rund 87%, weil \(g\) exponentiell mit \(n\) wächst, während die Zahlung mit \(1/(g-1)\) skaliert. Zweitens spielt die Renditeannahme bei langen Horizonten eine weit größere Rolle als bei kurzen – bei \(n = 10\) verändert die Spanne von 4% bis 8% die Zahlung um etwa 22%, bei \(n = 35\) dagegen um rund 86%.
Rendite bei 6% konstant, aktuelle Ersparnisse variiert
Vorhandene Ersparnisse gehen nur über den Term \(S g\) ein, den Zukunftswert dessen, was Sie bereits besitzen. Er verringert die Lücke \(A - S g\) direkt, sodass seine Wirkung durch denselben Wachstumsfaktor verstärkt wird. Unten gelten \(A = 1\,000\,000\), \(r = 6\%\) und \(n = 20\) (zum Beispiel Alter 45 bis 65).
| Aktuelle Ersparnisse (S) | Zukunftswert dieses Guthabens (S·g) | Verbleibende Lücke (A − S·g) | Monatlicher Beitrag |
|---|---|---|---|
| $0 | $0 | $1.000.000 | $2.205 |
| $50.000 | $160.357 | $839.643 | $1.852 |
| $200.000 | $641.427 | $358.573 | $791 |
Bei 6% über 20 Jahre ist \(g = 3{,}2071\); jeder $1 an aktuellen Ersparnissen nimmt also $3,21 von dem Betrag weg, den Ihre künftigen Beiträge erwirtschaften müssen. Verlängert man dieselben $200.000 auf \(n = 30\), ergibt sich \(S g \approx 1\,148\,700\) – mehr als das Ziel selbst, wodurch \(A - S g\) negativ und der erforderliche Beitrag null oder darunter wird.
Alle obigen Zahlen sind nominal (nicht inflationsbereinigt) und werden mit dem Monatszins \(i = (1+r)^{1/12} - 1\) berechnet, genau wie im Rechner – nicht mit \(r/12\). Die Beträge werden zur besseren Lesbarkeit mit Dollarzeichen dargestellt, die Rechnung ist jedoch währungsneutral: Dieselben Zahlen gelten für jede Währungseinheit. Die Werte sind auf die nächste Einheit gerundet.
Was Ihr Ergebnis tatsächlich aussagt
Das Ergebnis ist ein einzelner gleichbleibender nominaler Beitrag: derselbe Betrag, der in jeder Periode von heute bis zum eingegebenen Rentenalter eingezahlt wird, bemessen so, dass er zusammen mit dem angewachsenen Wert Ihrer aktuellen Ersparnisse am Renteneintrittstag Ihrem Ziel entspricht. Er ist in künftigen Währungseinheiten angegeben, nicht in heutiger Kaufkraft. Steigen die Preise 30 Jahre lang um 2,5% jährlich, kauft ein Guthaben von $1.000.000 dann nur das, was heute etwa $477.000 kaufen (\(1\,000\,000 / 1{,}025^{30}\)). Um in realen Größen zu planen, geben Sie entweder ein inflationiertes Ziel oder statt der nominalen eine reale (inflationsbereinigte) Rendite ein – vermischen Sie beides jedoch nicht.
Warum der Monatsplan nie mehr als ein Zwölftel des Jahresplans beträgt. Zwölf Monatseinzahlungen verteilen sich über das ganze Jahr, sodass die frühen Einzahlungen zusätzliche Monate lang Zinseszins erzielen; eine einzelne Jahreseinzahlung tut das nicht. Der Jahresbetrag muss daher größer sein als das Zwölffache des Monatsbetrags, um dasselbe Ziel zu erreichen. Das Verhältnis ist \(\dfrac{r}{12\,\bigl((1+r)^{1/12} - 1\bigr)}\) – etwa 1,027 bei \(r = 6\%\); ein Plan mit $731 im Monat entspricht also rund $9.017 im Jahr, nicht $8.778. Ein Monatsbetrag über einem Zwölftel des Jahresbetrags würde auf einen Eingabe- oder Lesefehler hindeuten, nicht auf eine echte Option.
Kapital versus Zinsen. Das Kapital ist schlicht die Summe des Geldes, das Sie einzahlen – Ihre aktuellen Ersparnisse plus jede geplante Einzahlung. Die Zinsen sind der Rest: Ziel minus Kapital, also der Teil des Endguthabens, der durch Zinseszins zum angenommenen Satz entsteht. Ein langer Horizont erhöht den Zinsanteil stark; bei kurzen Horizonten muss der Großteil des Ziels aus Ihrer eigenen Tasche kommen. Der Vergleich der drei Pläne (monatlich, jährlich, Einmalzahlung) zeigt dasselbe Ziel mit unterschiedlichen Kapitalsummen, weil eine Einmalzahlung heute die längste Zeit zum Verzinsen hat und daher das wenigste Kapital erfordert.
Ein „Zusätzlich benötigter Betrag“ von null oder darunter. Das bedeutet \(S g \ge A\): Bei der angenommenen Rendite wächst Ihr vorhandenes Guthaben allein bis zum Rentenzeitpunkt mindestens auf das Ziel an, sodass nach diesem Modell rechnerisch keine weiteren Beiträge nötig sind. Es ist eine Aussage über die Arithmetik bei einer festen angenommenen Rendite, nicht mehr.
Was die angenommene Rendite ist und was nicht. \(r\) wird als konstant behandelt, in jedem Jahr gleich. Reale Portfolios liefern eine Folge schwankender Renditen, und die Reihenfolge, in der gute und schlechte Jahre eintreten, verändert das Ergebnis selbst bei unverändertem Durchschnitt (Sequenzrisiko) – dieses Modell enthält weder einen solchen Effekt noch Volatilität oder eine Wahrscheinlichkeitsverteilung. Es ist eine deterministische Projektion, keine Prognose und keine Garantie.
Nicht berücksichtigt. Anlagegebühren und Fondskosten, Konto- und Beratungsgebühren, Steuern jeder Art, Arbeitgeberzuschüsse und gesetzliche Beitragsgrenzen liegen außerhalb des Modells. Beitragsobergrenzen und steuerliche Behandlung sind länderspezifisch – zum Beispiel die jährlichen Grenzen für US-401(k) und IRA oder die britischen Regeln zu jährlichen und lebenslangen Freibeträgen für Renten – und dieser Rechner wendet keine davon an; prüfen Sie die Regeln Ihres Landes und Ihrer Kontoart. Gehaltserhöhungen, Karriereunterbrechungen und künftige Änderungen des Beitrags werden ebenfalls nicht abgebildet: Die Zahlung gilt für den gesamten Horizont als gleichbleibend.
Dieser Abschnitt erklärt, was die Zahlen bedeuten; er ist eine allgemeine Information zur Berechnung und keine Finanz- oder Steuerberatung. Für Entscheidungen zu Ihrer eigenen Altersvorsorge wenden Sie sich an eine qualifizierte Fachperson, die die Regeln an Ihrem Wohnort kennt.
Wichtige Begriffe und Variablen
| Begriff / Symbol | Bedeutung |
|---|---|
| Barwert, PV (\(S\)) | Altersvorsorge-Ersparnisse, die Sie heute bereits besitzen – die Eingabe „Altersvorsorge-Ersparnisse heute“. Es ist das Startguthaben, das über den gesamten Horizont verzinst wird. |
| Zukunftswert, FV (\(A\)) | Der „Benötigte Betrag zum Rentenalter“ – das Guthaben, das Sie zum Renteneintritt haben möchten, ausgedrückt in künftigen (nominalen) Währungseinheiten. |
| Horizont (\(n\)) | Verbleibende Jahre, \(n = A_r - A_0\), wobei \(A_r\) das geplante Rentenalter und \(A_0\) das aktuelle Alter ist. Er wird ungerundet verwendet; ein Horizont von 29,5 Jahren wird also als 29,5 behandelt, nicht als 30. |
| Jahresrendite (\(r\)) | Der angenommene nominale Jahreszins als Dezimalzahl, \(r = R/100\), wobei \(R\) der eingegebene Prozentsatz ist. In jedem Jahr als konstant angenommen. |
| Wachstumsfaktor (\(g\)) | \(g = (1+r)^{n}\) – das Vielfache, auf das eine Geldeinheit über den gesamten Horizont anwächst. Bei 6% über 30 Jahre ist \(g = 5{,}7435\). |
| Effektiver Monatszins (\(i\)) | \(i = (1+r)^{1/12} - 1\): der Monatszins, dessen zwölffache Verzinsung genau \(r\) ergibt, da \((1+i)^{12} = 1+r\). |
| Nominal vs. real | Nominale Beträge sind Nennwerte in künftiger Währung; reale Beträge werden in heutiger Kaufkraft ausgedrückt, indem man durch \((1+\pi)^{n}\) für die Inflationsrate \(\pi\) teilt. Dieser Rechner arbeitet ausschließlich nominal. |
| Gleichbleibender Beitrag (Annuität) | Eine feste Zahlung in gleichen Abständen über den gesamten Horizont. Ihr angesammelter Wert ist \(M\,\dfrac{(1+i)^{12n} - 1}{i}\); die Formel kehrt dies um, um nach \(M\) aufzulösen. |
| Kapital | Die Summe Ihres eigenen Geldes: aktuelle Ersparnisse plus die Summe aller geplanten Einzahlungen. Es enthält kein Wachstum. |
| Zinsen / Wachstum | Endguthaben minus Kapital – der Teil des Ziels, der durch Zinseszins statt durch Einzahlungen entsteht. |
| Zinseszins | Wachstum, das sowohl auf das Kapital als auch auf zuvor angesammeltes Wachstum angewendet wird; deshalb folgen Guthaben \((1+r)^{n}\) statt \(1 + rn\). |
Warum \(i\) nicht \(r/12\) ist
Die Division des Jahreszinses durch zwölf überschätzt das Wachstum, weil jede der zwölf Monatsperioden verzinst wird. Bei \(r = 6\%\) ist \(r/12 = 0{,}005\) und \((1{,}005)^{12} = 1{,}0617\) – effektiv 6,17% im Jahr, nicht 6%. Das korrekte monatliche Äquivalent ist \(i = 1{,}06^{1/12} - 1 = 0{,}0048676\), also etwa 0,48676% pro Monat, was wieder auf genau 6,00% aufzinst. Die Verwendung von \(r/12\) würde den erforderlichen Beitrag bei diesem Zinssatz über einen Horizont von 30 Jahren um etwa 3–4% unterschätzen. Der Rechner verwendet durchgängig die Definition von \(i\), sodass seine Monatswerte in sich stimmig zu den Jahres- und Einmalzahlungsplänen sind.
FAQ
Gilt das Ziel in heutigen oder in künftigen Dollar?
In künftigen Dollar – das Guthaben, das Sie am Tag des Renteneintritts haben möchten. Es gibt keine Inflationseingabe. Stammt Ihr Ziel aus einer Überlegung wie „Was ich pro Jahr in heutigem Geld brauche“, inflationieren Sie es zuerst selbst, oder geben Sie eine reale (inflationsbereinigte) Rendite ein und betrachten Sie alle Ergebnisse als heutiges Geld.
Warum ist jährliches Sparen teurer als zwölf Monatszahlungen?
Weil das Geld später eintrifft. Es wird angenommen, dass Beiträge am Ende jeder Periode eingehen; eine Einzahlung zum Jahresende verzinst sich daher in dem Jahr, in dem sie angespart wurde, gar nicht, während die Einzahlung im Januar elf zusätzliche Monate Zinseszins erhält. Im Rechenbeispiel kostet der Jahresplan $48,05 pro Jahr mehr als zwölf Monatszahlungen.
Kann ich ein negatives aktuelles Guthaben eingeben?
Ja. Sind Ihre Altersvorsorgekonten netto im Minus, geben Sie den negativen Betrag ein – der Rechner bemisst die Beiträge dann entsprechend höher, um sowohl das Loch als auch das Ziel auszugleichen.
Was bedeutet „Zusätzlich benötigter Betrag“ eigentlich?
Es ist die einmalige Einzahlung, die Sie heute zusätzlich zu Ihren aktuellen Ersparnissen leisten müssten, damit das Wachstum allein das Ziel ohne weitere Beiträge erreicht. Die zugehörige „Gesamteinzahlung“ ist Ihre aktuelle Ersparnis plus diese Einzahlung – jeder weitere Dollar ist Anlageertrag.
Berücksichtigt der Rechner Gebühren oder Steuern?
Nein. Ziehen Sie die Gebührenbelastung zuerst von der Rendite ab – eine Bruttorendite von 7% bei einer Kostenquote von 0,5% geben Sie als 6,5% ein – und bedenken Sie, dass ein Guthaben vor Steuern weniger wert ist als ein Roth-Guthaben gleicher Höhe.