Что именно считает этот калькулятор
Вы задаёте целевую сумму и срок, а калькулятор показывает три способа до неё дойти: сколько откладывать каждый месяц, сколько откладывать раз в год и сколько денег нужно доложить на счёт прямо сегодня, чтобы больше не вносить ни рубля. Предполагается, что уже накопленные деньги продолжают расти под ту же доходность, поэтому калькулятор закрывает взносами только тот разрыв, который рост капитала сам по себе не покроет.
Инструмент рассчитан в долларах (это англоязычная модель личного пенсионного плана вроде американского 401(k) или IRA), но арифметика валютно-нейтральна: подставьте рубли — формулы не изменятся. Важно другое: здесь нет ни государственной пенсии, ни налоговых вычетов по ИИС или программе долгосрочных сбережений, ни правил конкретной страны — это чистая математика накопления. Пользуйтесь им, когда цель уже есть — от финансового советника, по правилу большого пальца или из другого калькулятора — и её нужно превратить в конкретный взнос, который можно поставить на автоплатёж.
Пять полей и что в них вводить
Читаются все пять полей, верхнего ограничения нет ни у одного.
| Поле | Откуда берётся значение | Разумный диапазон |
|---|---|---|
| Текущий возраст | Ваш фактический возраст. Дробные значения допустимы — 35,5 калькулятор примет. | 18–70 |
| Возраст выхода на пенсию | Возраст, в котором вы перестаёте делать взносы. Должен быть строго больше текущего. | 55–75 |
| Нужная сумма к пенсии | Целевой остаток на счёте в день выхода на пенсию — в будущих деньгах, а не в сегодняшних. Разделители разрядов можно не убирать. | $250 000–$3 000 000 |
| Накопления сейчас | Суммарный остаток на счетах, отложенных под пенсию. Отрицательные значения принимаются, если вы в минусе. | $0–$1 000 000 |
| Средняя доходность вложений | Эффективная годовая доходность по всему портфелю, до вычета инфляции. Отрицательные значения принимаются. | 3%–10% |
Полей для инфляции, комиссий и индексации взносов нет, поэтому ответ получается в номинальных деньгах при постоянном взносе. Хотите результат с поправкой на инфляцию — вычтите свою инфляционную гипотезу из доходности до того, как введёте её.
Формула
Пусть \(A_0\) — текущий возраст, \(A_r\) — пенсионный возраст, \(R\) — доходность в процентах, \(PV\) — накопления сейчас, \(FV\) — нужная сумма:
$$n = A_r - A_0, \qquad r = \frac{R}{100}, \qquad g = (1+r)^n, \qquad i = (1+r)^{1/12} - 1$$\(n\) — горизонт в годах (округления нет), \(g\) — общий рост за этот горизонт, \(i\) — месячная ставка, то есть корень двенадцатой степени из годовой, а не \(r/12\). Имеющийся остаток сам по себе вырастет до \(PV\times g\), поэтому взносы должны обеспечить сумму
$$\text{need} = FV - PV \times g$$ $$\text{Monthly} = \frac{ \text{need}}{(g-1)/i}, \qquad \text{Yearly} = \frac{ \text{need}}{(g-1)/r}, \qquad \text{Lump sum today} = \frac{FV}{g} - PV$$Считается, что взносы поступают в конце каждого месяца или года. Для каждого плана также показываются сумма вложенных денег и суммарный инвестиционный доход:
$$\text{Principal} = PV + \text{contribution} \times \text{number of payments}, \qquad \text{Interest} = FV - \text{Principal}$$Разбор на числах
Сейчас 30 лет, выход на пенсию в 65, цель $750 000, накоплено $50 000, доходность 7%. Тогда \(n = 35\), \(r = 0.07\), всего 420 ежемесячных платежей.
$$g = 1.07^{35} = 10.676581, \qquad i = 1.07^{1/12} - 1 = 0.005654145$$ $$PV \times g = \$50{,}000 \times 10.676581 = \$533{,}829.07$$ $$\text{need} = \$750{,}000 - \$533{,}829.07 = \$216{,}170.93$$ $$\text{Monthly} = \frac{\$216{,}170.93}{(10.676581-1)/0.005654145} = \frac{\$216{,}170.93}{1711.4136} = \$126.31$$ $$\text{Yearly} = \frac{\$216{,}170.93}{(10.676581-1)/0.07} = \frac{\$216{,}170.93}{138.2369} = \$1{,}563.77$$ $$\text{Lump sum today} = \frac{\$750{,}000}{10.676581} - \$50{,}000 = \$70{,}247.20 - \$50{,}000 = \$20{,}247.20$$Вложенные деньги в ежемесячном плане — это \(\$50{,}000 + \$126.3113 \times 420 = \$103{,}051\), значит на инвестиционный доход приходится \(\$750{,}000 - \$103{,}051 = \$646{,}949\). Обратите внимание: $126,31 в месяц и $1563,77 в год — это не один и тот же план. Двенадцать платежей по $126,31 дают $1515,72, то есть меньше годовой цифры, потому что ежемесячные деньги дольше работают на рынке.
Неочевидные правила
Доходность — эффективная годовая, а месячная ставка равна корню двенадцатой степени из неё. Большинство калькуляторов просто делит годовую ставку на 12; здесь используется \((1+r)^{1/12}-1\), а это чуть меньше — и требуемый взнос получается чуть больше. В сценарии по умолчанию разница составляет $362,74 против $351,05 в месяц, около 3%, и с ростом горизонта она увеличивается. Вводите ту доходность с реинвестированием, которую вы реально ожидаете, а не номинальную.
«Сумма вложений» включает деньги, которые у вас уже есть. Это не сумма тех взносов, которые калькулятор предлагает делать. В сценарии по умолчанию ежемесячный план показывает $169 292 вложений, но сами взносы — всего $139 292; остальные $30 000 — стартовый остаток. Прежде чем читать эту строку как «сколько я внесу из своего кармана», вычтите из неё текущие накопления.
Таблица считается по неокруглённому взносу. Платёж округляется до центов только для показа на экране, поэтому если умножить цифру с экрана на число платежей, вы промахнётесь мимо строки вложений на доллар-другой. Права таблица, а не ваш пересчёт.
Начиная с некоторого остатка таблица исчезает совсем. Если требуемый разовый взнос сегодня оказывается не больше одного доллара, вместо трёх планов вы увидите абзац: он сообщает, что накопления достаточно просто не трогать, и во что они вырастут. Порог срабатывает не по правилу «накоплено ≥ цели»: на значениях по умолчанию он наступает при $92 973,44 против цели в $600 000, то есть при 15% от цели на руках — остальное доберёт рост.
Нулевая доходность работает, отрицательная тоже. При 0% взнос — это просто недостающая сумма, разложенная поровну: сценарий по умолчанию даёт $1484,38 в месяц, ровно \(\$570{,}000 / 384\). При отрицательной доходности необходимые взносы превышают цель, и строка дохода уходит в минус: при −3% на значениях по умолчанию вложения составят $950 288, а доход −$350 288. Это арифметика, а не ошибка: отрицательное число — это те деньги, которые рынок у вас забирает.
Пенсионный возраст выводится ровно так, как введён, а цель — нет. Введите 67,5 — и в заголовках планов будет «до 67,5». А вот целевая сумма показывается округлённой до целых долларов, тогда как расчёт хранит каждый цент: цель $600 000,75 отобразится как $600 001, но даст годовой взнос на цент больше, чем настоящая цель в $600 001.
Ноль допустим, одинаковые возрасты — нет. Возраст 0 или цель 0 калькулятор примет, хотя подсказка просит положительное число. А вот пенсионный возраст, равный текущему, отклоняется сразу: «Вы уже достигли пенсионного возраста» — горизонт должен быть строго положительным. Если ошибок в полях несколько, вы получите все замечания сразу, а не только первое.
Частые вопросы
Цель указывается в сегодняшних деньгах или в будущих?
В будущих — это тот остаток, который вы хотите видеть на счёте в день выхода на пенсию. Поля для инфляции нет, поэтому если цель получена из упражнения «сколько мне нужно в год в сегодняшних деньгах», сначала проиндексируйте её сами — либо введите реальную (очищенную от инфляции) доходность и читайте все результаты как сегодняшние деньги.
Почему копить раз в год дороже, чем двенадцатью месячными платежами?
Потому что деньги приходят позже. Взносы поступают в конце периода, поэтому вклад в конце года не заработал ничего за тот год, который его породил, а январский взнос успевает поработать лишние одиннадцать месяцев. В разобранном примере годовой план обходится на $48,05 в год дороже двенадцати ежемесячных платежей.
Можно ли ввести отрицательный текущий остаток?
Да. Если ваши пенсионные счета в чистом минусе, введите отрицательное число — калькулятор просто увеличит взносы так, чтобы закрыть и яму, и цель.
Что на самом деле означает «требуемая доплата сегодня»?
Это разовый взнос, который нужно сделать сегодня сверх текущих накоплений, чтобы одного только роста хватило до цели без дальнейших пополнений. «Сумма вложений» для этого плана — ваши нынешние накопления плюс эта доплата; всё, что сверх, — инвестиционный доход.
Учитываются ли комиссии и налоги?
Нет. Сначала вычтите комиссии из доходности: 7% годовых при комиссии фонда 0,5% вводятся как 6,5%. И помните про налоги: в США счёт с отложенным налогом стоит меньше, чем Roth-счёт того же размера; в России логика похожая — сумма на брокерском счёте без вычетов и льгот по ИИС или ПДС «в чистых деньгах» окажется меньше, чем на счёте с налоговыми преференциями.
Как требуемый взнос изменяется в различных сценариях
Требуемый уровень взноса следует формуле калькулятора \(M = \dfrac{i\,(A - S g)}{g - 1}\), где \(g = (1+r)^{n}\) и эффективная месячная ставка \(i = (1+r)^{1/12} - 1\). Таблица ниже устанавливает целевой пенсионный баланс на уровне \(A = 1{,}000{,}000\) и текущие сбережения на уровне \(S = 50{,}000\), затем варьирует горизонт \(n\) (годы до выхода на пенсию) в зависимости от предполагаемой годовой доходности \(r\). Каждая ячейка показывает требуемый месячный взнос.
| Годы до выхода на пенсию (n) | Доходность 4% | Доходность 6% | Доходность 8% |
|---|---|---|---|
| 10 | $6 312 | $5 604 | $4 952 |
| 20 | $2 447 | $1 852 | $1 348 |
| 30 | $1 223 | $731 | $353 |
| 35 | $892 | $448 | $122 |
Видны два структурных эффекта. Во-первых, время имеет решающее значение: при доходности 6% расширение горизонта с 10 до 30 лет снижает требуемый месячный взнос примерно на 87%, потому что \(g\) растёт экспоненциально по \(n\), а платёж масштабируется как \(1/(g-1)\). Во-вторых, предположение о доходности имеет гораздо большее значение для длительных горизонтов, чем для коротких — при \(n = 10\) разброс от 4% до 8% изменяет платёж примерно на 22%, а при \(n = 35\) он изменяет его примерно на 86%.
Установка доходности на 6% и варьирование текущих сбережений
Существующие сбережения входят только через член \(S g\), будущую стоимость того, что вы уже держите. Это напрямую сокращает разрыв \(A - S g\), поэтому его влияние усиливается тем же коэффициентом роста. Ниже \(A = 1{,}000{,}000\), \(r = 6\%\) и \(n = 20\) (например, возраст от 45 до 65 лет).
| Текущие сбережения (S) | Будущая стоимость этого баланса (S·g) | Оставшийся разрыв (A − S·g) | Месячный взнос |
|---|---|---|---|
| $0 | $0 | $1 000 000 | $2 205 |
| $50 000 | $160 357 | $839 643 | $1 852 |
| $200 000 | $641 427 | $358 573 | $791 |
При доходности 6% за 20 лет \(g = 3.2071\), поэтому каждый доллар текущих сбережений удаляет $3.21 из суммы, которую должны произвести ваши будущие взносы. Отправьте те же $200 000 на \(n = 30\) и \(S g \approx 1{,}148{,}700\) — больше, чем сама целевая сумма, что делает \(A - S g\) отрицательной, а требуемый взнос нулевым или отрицательным.
Все приведённые выше цифры являются номинальными (не скорректированными на инфляцию) и рассчитаны с использованием месячной ставки \(i = (1+r)^{1/12} - 1\), ровно так же, как это делает калькулятор — не \(r/12\). Суммы показаны со знаком доллара для удобства чтения, но арифметика не зависит от валюты: те же цифры применяются к любой денежной единице. Цифры округлены до ближайшего целого.
Что на самом деле вам говорит ваш результат
Результат — это один равномерный номинальный взнос: одна и та же сумма, вносимая в каждый период от настоящего времени до указанного вами пенсионного возраста, рассчитанная так, чтобы она плюс выросшая стоимость ваших текущих сбережений равнялась вашей целевой сумме в дату выхода на пенсию. Она выражена в будущих денежных единицах, а не в сегодняшней покупательной способности. Если цены растут на 2,5% в год в течение 30 лет, баланс в $1 000 000 тогда будет стоить примерно столько же, сколько $477 000 стоит сегодня (\(1{,}000{,}000 / 1.025^{30}\)). Для планирования в реальных терминах либо введите завышенную целевую сумму, либо введите реальную (скорректированную на инфляцию) доходность вместо номинальной — но не смешивайте эти два подхода.
Почему месячный план никогда не превышает одну двенадцатую часть годового плана. Двенадцать ежемесячных взносов вносятся в течение года, так что ранние получают дополнительные месяцы начисления; один годовой взнос этого не делает. Годовая сумма должна быть больше, чем двенадцать месячных взносов, чтобы достичь той же целевой суммы. Это соотношение составляет \(\dfrac{r}{12\,\bigl((1+r)^{1/12} - 1\bigr)}\) — около 1,027 при \(r = 6\%\), поэтому плану в размере $731 в месяц соответствует примерно $9 017 в год, а не $8 778. Если вы видите месячную цифру, превышающую одну двенадцатую часть годовой цифры, это указывает на ошибку ввода или чтения, а не на реальный вариант.
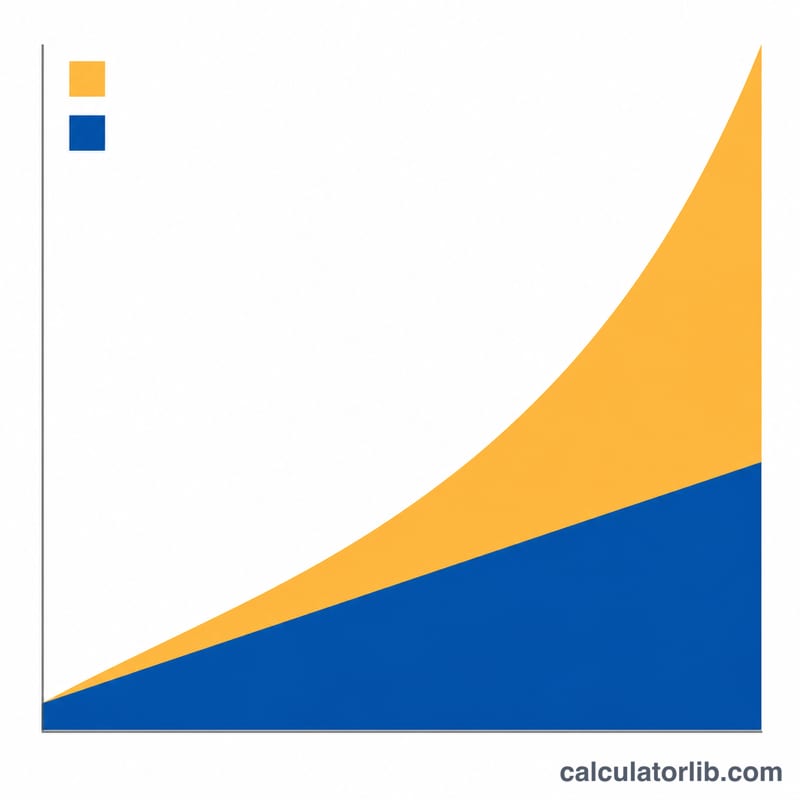
Основная сумма в сравнении с процентами. Основная сумма — это просто сумма денег, которую вы вносите — ваши текущие сбережения плюс каждый запланированный взнос. Проценты — это остаток: целевая сумма минус основная сумма, то есть часть финального баланса, созданная сложным ростом при предполагаемой ставке. Длительный горизонт резко увеличивает долю процентов; на коротких горизонтах большая часть целевой суммы должна поступить из вашего кармана. Сравнение трёх планов (ежемесячного, годового, единовременного платежа) показывает достижение одной и той же целевой суммы с различными суммами основного капитала, потому что единовременный платёж сегодня имеет наибольшее время для компаундирования и поэтому требует наименьшего основного капитала.
Нулевая или отрицательная «Дополнительно требуемая сумма». Это означает, что \(S g \ge A\): при предполагаемой вами доходности ваш существующий баланс один только растёт до по крайней мере целевой суммы к дате выхода на пенсию, поэтому в соответствии с этой моделью дальнейшие взносы математически не требуются. Это утверждение об арифметике при фиксированной предполагаемой доходности, не более того.
Какова предполагаемая доходность и что она не является. \(r\) рассматривается как константа, одинаковая в каждый год. Реальные портфели дают последовательность варьирующихся доходностей, и порядок, в котором приходят хорошие и плохие годы, меняет результат даже при неизменном среднем значении (риск последовательности доходности) — эта модель не содержит такого эффекта, никакой волатильности и никакого распределения вероятностей. Это детерминированная проекция, а не прогноз или гарантия.
Исключено из расчёта. Инвестиционные комиссии и расходы фондов, комиссии за счёта и консультации, налоги любого вида, взносы работодателя, а также установленные законом ограничения на взносы — всё это находится вне модели. Потолки взносов и налоговые режимы зависят от страны — например, годовые ограничения на взносы в США 401(k) и IRA или британские правила пенсионного резервного фонда и пожизненного пособия — и этот калькулятор не применяет ни один из них; проверьте правила вашей страны и типа счёта. Повышение зарплаты, перерывы в карьере и будущие изменения суммы взноса также не моделируются: платёж предполагается равномерным в течение всего горизонта.
Этот раздел объясняет, что означают эти цифры; это общая информация о расчёте, а не финансовый или налоговый совет. По вопросам принятия решений о вашем собственном пенсионном плане проконсультируйтесь с квалифицированным специалистом, знакомым с правилами вашей страны.
Ключевые термины и переменные
| Термин / символ | Значение |
|---|---|
| Текущая стоимость, PV (\(S\)) | Пенсионные сбережения, которые вы уже держите сегодня — ввод «Пенсионные сбережения сейчас». Это начальный баланс, который компаундируется в течение всего горизонта. |
| Будущая стоимость, FV (\(A\)) | «Сумма, требуемая при выходе на пенсию» — баланс, который вы хотите иметь в дату выхода на пенсию, выраженный в будущих (номинальных) денежных единицах. |
| Горизонт (\(n\)) | Оставшиеся годы, \(n = A_r - A_0\), где \(A_r\) — запланированный пенсионный возраст, а \(A_0\) — текущий возраст. Используется без округления, поэтому горизонт в 29,5 лет рассматривается как 29,5, а не 30. |
| Годовая доходность (\(r\)) | Предполагаемая номинальная годовая ставка в виде десятичной дроби, \(r = R/100\), где \(R\) — введённый процент. Предполагается константой в каждый год. |
| Коэффициент роста (\(g\)) | \(g = (1+r)^{n}\) — множитель, на который одна денежная единица растёт в течение всего горизонта. При доходности 6% в течение 30 лет \(g = 5.7435\). |
| Эффективная месячная ставка (\(i\)) | \(i = (1+r)^{1/12} - 1\): месячная ставка, чьё двенадцатикратное компаундирование воспроизводит \(r\) точно, так как \((1+i)^{12} = 1+r\). |
| Номинальная и реальная стоимость | Номинальные суммы — это лицевые значения в будущей валюте; реальные суммы пересчитываются в сегодняшнюю покупательную способность путём деления на \((1+\pi)^{n}\) для уровня инфляции \(\pi\). Этот калькулятор работает полностью в номинальных терминах. |
| Равномерный взнос (рента) | Фиксированный платёж, вносимый через равные промежутки времени в течение всего горизонта. Его накопленная стоимость составляет \(M\,\dfrac{(1+i)^{12n} - 1}{i}\), которую формула инвертирует для решения \(M\). |
| Основная сумма | Итог ваших собственных денег: текущие сбережения плюс сумма всех запланированных взносов. Он не содержит роста. |
| Проценты / рост | Финальный баланс минус основная сумма — часть целевой суммы, производимая компаундированием, а не взносами. |
| Сложные проценты | Рост, применяемый к ранее накопленному росту, а также к основной сумме, что объясняет, почему балансы следуют \((1+r)^{n}\) вместо \(1 + rn\). |
Почему \(i\) не равно \(r/12\)
Деление годовой ставки на двенадцать завышает рост, потому что двенадцать полученных месячных периодов компаундируются каждый. При \(r = 6\%\), \(r/12 = 0.005\) и \((1.005)^{12} = 1.0617\) — эффективная ставка 6,17% в год, а не 6%. Правильный месячный эквивалент — это \(i = 1.06^{1/12} - 1 = 0.0048676\), или примерно 0,48676% в месяц, что компаундируется обратно ровно в 6,00%. Использование \(r/12\) привело бы к занижению требуемого взноса примерно на 3–4% за 30-летний горизонт при этой ставке. Калькулятор использует определение \(i\) везде, поэтому его месячные цифры внутренне согласуются с годовыми и единовременными планами.