Công cụ này tính ra cái gì
Bạn đưa vào một số dư mục tiêu và một mốc thời gian, công cụ trả về ba đường đi tới đích: mỗi tháng phải bỏ ra bao nhiêu, mỗi năm phải bỏ ra bao nhiêu, hoặc cần nạp thêm bao nhiêu tiền vào tài khoản ngay hôm nay để từ đó không phải góp thêm đồng nào nữa. Số tiền bạn đang có được giả định vẫn sinh lời với cùng mức lợi nhuận, nên công cụ chỉ tính phần thiếu hụt mà riêng lãi kép không lấp nổi.
Hãy dùng nó khi bạn đã có sẵn một con số mục tiêu — từ chuyên viên tư vấn, từ một quy tắc ngón tay cái, hay từ một công cụ khác — và cần quy đổi con số đó thành khoản góp đều đặn có thể cài lệnh chuyển tiền tự động.
Lưu ý về đơn vị tiền: công cụ hiển thị theo đô la Mỹ ($) theo kiểu tài khoản hưu trí Mỹ (401(k), IRA). Bản thân phép toán không phụ thuộc loại tiền, nên người Việt hoàn toàn có thể nhập số theo VND và đọc kết quả theo VND — chỉ cần nhập nhất quán. Điều không chuyển đổi được là bối cảnh pháp lý: các quy định về BHXH, lương hưu, thuế và ưu đãi tài khoản hưu trí ở Việt Nam khác hẳn Mỹ, nên đây thuần túy là bài toán tích lũy, không phải công cụ tính lương hưu BHXH.
Năm ô nhập liệu và cách điền
Cả năm ô đều luôn được dùng để tính, và không ô nào bị chặn trần.
| Ô nhập | Lấy số từ đâu | Khoảng hợp lý |
|---|---|---|
| Tuổi hiện tại | Tuổi thật của bạn. Chấp nhận số lẻ, nên 35,5 là giá trị hợp lệ. | 18–70 |
| Tuổi dự định nghỉ hưu | Tuổi bạn định ngừng góp tiền. Bắt buộc phải lớn hơn hẳn tuổi hiện tại. | 55–75 |
| Số tiền cần có khi nghỉ hưu | Số dư mục tiêu vào đúng ngày nghỉ hưu — tính theo tiền của tương lai, không phải sức mua hôm nay. Có thể gõ dấu phân cách hàng nghìn. | $250,000–$3,000,000 |
| Tiền hưu trí đang có | Tổng số dư của các tài khoản bạn dành riêng cho hưu trí. Nhận cả số âm nếu bạn đang âm vốn. | $0–$1,000,000 |
| Lợi nhuận đầu tư trung bình | Mức sinh lời thực nhận theo năm mà bạn kỳ vọng cho toàn bộ danh mục, chưa trừ lạm phát. Nhận cả số âm. | 3%–10% |
Không có ô lạm phát, không có ô phí, cũng không có ô tăng dần khoản góp — nghĩa là kết quả là tiền danh nghĩa với mức góp cố định. Muốn có kết quả đã loại trừ lạm phát, hãy tự trừ mức lạm phát giả định ra khỏi lợi nhuận trước khi nhập.
Công thức
Với \(A_0\) = tuổi hiện tại, \(A_r\) = tuổi nghỉ hưu, \(R\) = lợi nhuận tính theo phần trăm, \(PV\) = tiền đang có và \(FV\) = số tiền cần đạt:
$$n = A_r - A_0, \qquad r = \frac{R}{100}, \qquad g = (1+r)^n, \qquad i = (1+r)^{1/12} - 1$$\(n\) là số năm còn lại (không hề làm tròn), \(g\) là hệ số tăng trưởng trong cả quãng đó, còn \(i\) là lãi suất tháng — căn bậc mười hai của lãi suất năm, chứ không phải \(r/12\). Số dư hiện có tự nó lớn lên thành \(PV\times g\), nên phần mà tiền góp phải gánh là
$$\text{need} = FV - PV \times g$$ $$\text{Monthly} = \frac{ \text{need}}{(g-1)/i}, \qquad \text{Yearly} = \frac{ \text{need}}{(g-1)/r}, \qquad \text{Lump sum today} = \frac{FV}{g} - PV$$Tiền góp được giả định vào tài khoản ở cuối mỗi tháng hoặc cuối mỗi năm. Mỗi phương án còn cho biết tổng gốc và tổng lãi:
$$\text{Principal} = PV + \text{contribution} \times \text{number of payments}, \qquad \text{Interest} = FV - \text{Principal}$$Ví dụ tính tay
Tuổi hiện tại 30, nghỉ hưu năm 65 tuổi, mục tiêu $750,000, đang có $50,000, lợi nhuận 7%. Vậy \(n = 35\), \(r = 0.07\), và có 420 kỳ góp hàng tháng.
$$g = 1.07^{35} = 10.676581, \qquad i = 1.07^{1/12} - 1 = 0.005654145$$ $$PV \times g = \$50{,}000 \times 10.676581 = \$533{,}829.07$$ $$\text{need} = \$750{,}000 - \$533{,}829.07 = \$216{,}170.93$$ $$\text{Monthly} = \frac{\$216{,}170.93}{(10.676581-1)/0.005654145} = \frac{\$216{,}170.93}{1711.4136} = \$126.31$$ $$\text{Yearly} = \frac{\$216{,}170.93}{(10.676581-1)/0.07} = \frac{\$216{,}170.93}{138.2369} = \$1{,}563.77$$ $$\text{Lump sum today} = \frac{\$750{,}000}{10.676581} - \$50{,}000 = \$70{,}247.20 - \$50{,}000 = \$20{,}247.20$$Phần gốc của phương án hàng tháng là \(\$50{,}000 + \$126.3113 \times 420 = \$103{,}051\), tức phần lãi còn lại là \(\$750{,}000 - \$103{,}051 = \$646{,}949\). Để ý rằng $126.31 mỗi tháng và $1,563.77 mỗi năm không phải là cùng một phương án — mười hai lần góp $126.31 chỉ ra $1,515.72, thấp hơn con số hàng năm, đơn giản vì tiền góp theo tháng nằm trong thị trường lâu hơn.
Những quy tắc dễ làm người dùng bất ngờ
Lợi nhuận nhập vào là lãi suất thực nhận theo năm, còn lãi tháng là căn bậc mười hai của nó. Đa số công cụ khác chia lãi năm cho 12; công cụ này dùng \((1+r)^{1/12}-1\), nhỏ hơn một chút nên đòi hỏi khoản góp lớn hơn một chút. Ở kịch bản mặc định, chênh lệch là $362.74 so với $351.05 mỗi tháng — khoảng 3% — và càng dài hạn thì khoảng cách càng giãn ra. Hãy nhập đúng mức sinh lời kép bạn thực sự kỳ vọng, đừng nhập lãi danh nghĩa.
Tổng gốc đã bao gồm cả số tiền bạn đang có. Nó không phải tổng các khoản bạn sẽ góp thêm. Ở kịch bản mặc định, phương án hàng tháng hiện $169,292 tiền gốc, nhưng riêng phần bạn góp chỉ là $139,292 — $30,000 còn lại là số dư ban đầu. Nhớ trừ số tiền đang có ra khỏi dòng này trước khi coi đó là "số tiền tôi sẽ bỏ ra".
Bảng kết quả được tính từ khoản góp chưa làm tròn. Số tiền góp chỉ được làm tròn tới xu để hiển thị, nên nếu bạn lấy con số trên màn hình nhân với số kỳ góp thì sẽ lệch dòng tiền gốc một hai đô. Bảng mới đúng; phép tính lại của bạn mới là cái sai lệch.
Vượt một ngưỡng số dư nhất định, bảng biến mất hoàn toàn. Nếu khoản góp một lần cần thêm hôm nay ra kết quả từ một đô trở xuống, bạn sẽ nhận được một đoạn văn thay vì ba phương án — nội dung khuyên bạn cứ để yên tiền tiết kiệm và cho biết nó sẽ lớn tới đâu. Điều kiện kích hoạt không phải "tiền có ≥ mục tiêu": với thiết lập mặc định, nó xảy ra ở mức $92,973.44 cho mục tiêu $600,000, tức chỉ cần nắm 15% mục tiêu, vì phần còn lại đã có tăng trưởng lo.
Lợi nhuận bằng 0 vẫn chạy, và số âm cũng vậy. Ở mức 0%, khoản góp chỉ đơn giản là chia đều phần còn thiếu: kịch bản mặc định thành $1,484.38 mỗi tháng, đúng bằng \(\$570{,}000 / 384\). Với lợi nhuận âm, tổng tiền phải góp còn vượt cả mục tiêu, nên dòng lãi hóa âm — ở mức −3% với thiết lập mặc định, gốc là $950,288 và lãi là −$350,288. Đó là số học, không phải lỗi: con số âm chính là phần thị trường lấy đi của bạn.
Tuổi nghỉ hưu được in lại y nguyên như bạn gõ; mục tiêu thì không. Nhập 67,5 thì tiêu đề phương án sẽ ghi "đến 67.5". Ngược lại, số tiền mục tiêu được hiển thị làm tròn tới đô chẵn trong khi phép tính vẫn giữ từng xu — mục tiêu $600,000.75 hiện ra là $600,001 nhưng cho khoản góp hàng năm cao hơn một xu so với mục tiêu $600,001 thật.
Số 0 thì được chấp nhận; hai tuổi bằng nhau thì không. Tuổi bằng 0 hay mục tiêu bằng 0 vẫn được nhận, dù phần hướng dẫn yêu cầu số dương. Nhưng tuổi nghỉ hưu bằng đúng tuổi hiện tại sẽ bị từ chối thẳng với thông báo "Bạn đã đến tuổi nghỉ hưu rồi" — khoảng thời gian còn lại bắt buộc phải dương. Nếu nhiều ô cùng sai, bạn sẽ nhận đủ mọi cảnh báo một lượt chứ không phải chỉ lỗi đầu tiên.
Cách Đóng Góp Bắt Buộc Thay Đổi Giữa Các Kịch Bản
Mức đóng góp cấp độ bắt buộc tuân theo công thức của máy tính \(M = \dfrac{i\,(A - S g)}{g - 1}\), với \(g = (1+r)^{n}\) và tỷ lệ hàng tháng hiệu dụng \(i = (1+r)^{1/12} - 1\). Bảng dưới đây cố định mục tiêu hưu trí tại \(A = 1{,}000{,}000\) và tiết kiệm hiện tại tại \(S = 50{,}000\), sau đó thay đổi chân trời \(n\) (năm cho đến hưu trí) so với lợi suất hàng năm giả định \(r\). Mỗi ô là đóng góp hàng tháng bắt buộc.
| Năm cho đến hưu trí (n) | Lợi suất 4% | Lợi suất 6% | Lợi suất 8% |
|---|---|---|---|
| 10 | $6,312 | $5,604 | $4,952 |
| 20 | $2,447 | $1,852 | $1,348 |
| 30 | $1,223 | $731 | $353 |
| 35 | $892 | $448 | $122 |
Hai ảnh hưởng cấu trúc là rõ ràng. Thứ nhất, thời gian chiếm ưu thế: ở mức 6%, mở rộng chân trời từ 10 đến 30 năm giảm số tiền hàng tháng bắt buộc khoảng 87%, vì \(g\) phát triển theo cấp số nhân trong \(n\) trong khi khoản thanh toán thay đổi tỷ lệ với \(1/(g-1)\). Thứ hai, giả định lợi suất quan trọng hơn nhiều trên các chân trời dài hơn so với ngắn hạn — tại \(n = 10\) sự chênh lệch 4%-đến-8% thay đổi khoản thanh toán khoảng 22%, nhưng tại \(n = 35\) nó thay đổi khoảng 86%.
Duy trì lợi suất 6% và thay đổi tiết kiệm hiện tại
Tiết kiệm hiện tại chỉ nhập vào qua thuật ngữ \(S g\), giá trị tương lai của những gì bạn đã giữ. Nó giảm khoảng cách \(A - S g\) trực tiếp, vì vậy tác động của nó được tận dụng bởi cùng một yếu tố tăng trưởng. Dưới đây, \(A = 1{,}000{,}000\), \(r = 6\%\) và \(n = 20\) (ví dụ: tuổi 45 đến 65).
| Tiết kiệm hiện tại (S) | Giá trị tương lai của số dư đó (S·g) | Khoảng cách còn lại (A − S·g) | Đóng góp hàng tháng |
|---|---|---|---|
| $0 | $0 | $1,000,000 | $2,205 |
| $50,000 | $160,357 | $839,643 | $1,852 |
| $200,000 | $641,427 | $358,573 | $791 |
Ở mức 6% trong 20 năm \(g = 3.2071\), vì vậy mỗi $1 tiết kiệm hiện tại loại bỏ $3.21 từ số tiền mà các đóng góp tương lai của bạn phải tạo ra. Đẩy cùng $200,000 ra đến \(n = 30\) và \(S g \approx 1{,}148{,}700\) — lớn hơn mục tiêu chính nó, điều này làm cho \(A - S g\) âm và đóng góp bắt buộc bằng không hoặc dưới.
Mỗi con số trên là danh nghĩa (không điều chỉnh theo lạm phát) và được tính toán với tỷ lệ hàng tháng \(i = (1+r)^{1/12} - 1\), chính xác như máy tính làm — không phải \(r/12\). Số tiền được hiển thị với dấu đô la để dễ đọc, nhưng phép tính là trung lập về tiền tệ: những con số tương tự áp dụng cho bất kỳ đơn vị tiền tệ nào. Các con số được làm tròn đến đơn vị gần nhất.
Kết Quả Của Bạn Thực Sự Nói Cho Bạn Biết Điều Gì
Đầu ra là một đóng góp danh nghĩa cấp độ duy nhất: số tiền giống nhau được gửi mỗi kỳ từ bây giờ cho đến tuổi hưu trí bạn nhập vào, được định kích thước sao cho nó cộng với giá trị tăng trưởng của tiết kiệm hiện tại của bạn bằng mục tiêu của bạn vào ngày hưu trí. Nó được nêu trong các đơn vị tiền tệ tương lai, không phải trong sức mua ngày hôm nay. Nếu giá tăng 2.5% mỗi năm trong 30 năm, số dư $1,000,000 sau đó mua được những gì khoảng $477,000 mua ngày hôm nay (\(1{,}000{,}000 / 1.025^{30}\)). Để lập kế hoạch dưới dạng thực, hãy nhập mục tiêu tăng giá hoặc nhập lợi suất thực (điều chỉnh theo lạm phát) thay vì lợi suất danh nghĩa — nhưng không được trộn lẫn hai thứ.
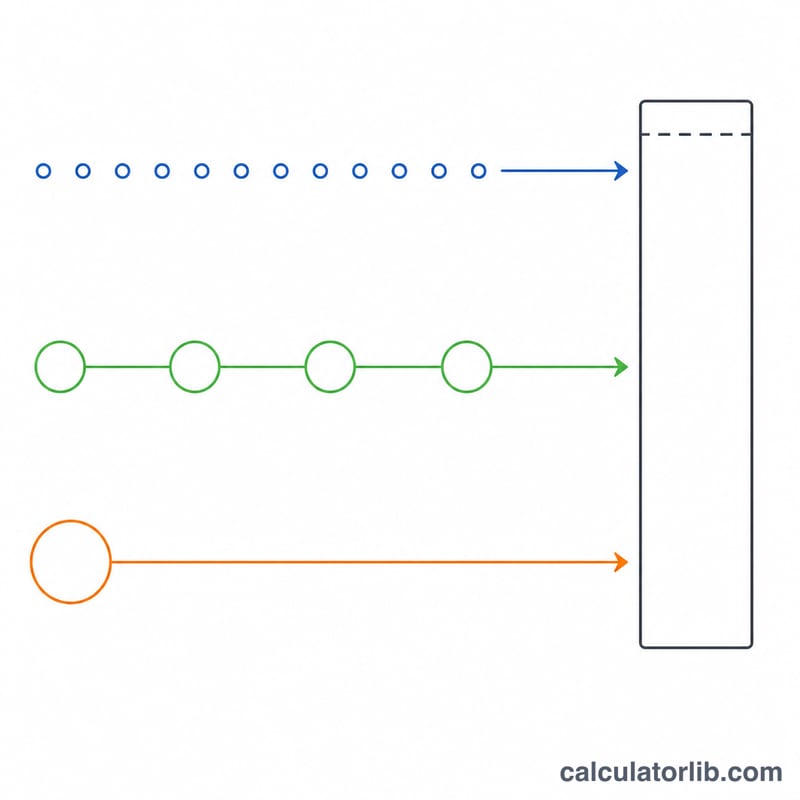
Tại sao kế hoạch hàng tháng không bao giờ là hơn một phần mười hai của kế hoạch hàng năm. Mười hai khoản gửi hàng tháng được thực hiện trong suốt năm, vì vậy những khoản gần như hợp phần cho các tháng bổ sung; một khoản gửi hàng năm không. Do đó, số tiền hàng năm phải lớn hơn mười hai lần số tiền hàng tháng để đạt được mục tiêu tương tự. Tỷ lệ là \(\dfrac{r}{12\,\bigl((1+r)^{1/12} - 1\bigr)}\) — khoảng 1.027 tại \(r = 6\%\), vì vậy kế hoạch $731/tháng tương ứng với khoảng $9,017 mỗi năm, không phải $8,778. Nhìn thấy một con số hàng tháng trên một phần mười hai của con số hàng năm sẽ chỉ ra một lỗi nhập liệu hoặc đọc, không phải là một tùy chọn thực.
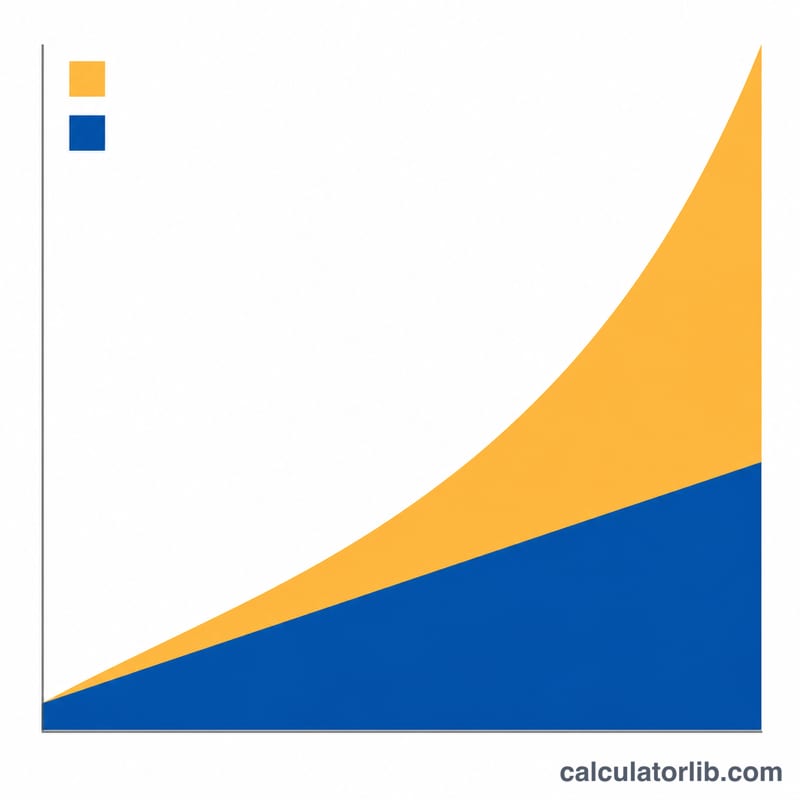
Gốc so với lãi. Gốc đơn giản là tổng tiền bạn bỏ vào — tiết kiệm hiện tại của bạn cộng với mỗi khoản gửi được lên lịch. Lãi suất là phần dư: mục tiêu trừ gốc, tức là phần của số dư cuối cùng được tạo ra bằng tăng trưởng hợp phần ở tỷ lệ giả định. Một chân trời dài đẩy cổ phần lãi suất tăng mạnh; trong các chân trời ngắn, hầu hết mục tiêu phải xuất phát từ túi của bạn. So sánh ba kế hoạch (hàng tháng, hàng năm, trả một lần) cho thấy cùng một mục tiêu được đạt với tổng gốc khác nhau, vì một khoản thanh toán một lần ngày hôm nay có nhiều thời gian nhất để hợp phần và do đó yêu cầu gốc ít nhất.
Số tiền bổ sung cần thiết bằng không hoặc âm. Điều này có nghĩa là \(S g \ge A\): ở lợi suất bạn giả định, số dư hiện tại của bạn một mình phát triển ít nhất đạt mục tiêu vào ngày hưu trí, vì vậy không cần đóng góp thêm theo mô hình này. Nó là một tuyên bố về số học dưới một lợi suất giả định cố định, không gì hơn.
Lợi suất giả định là gì và không phải. \(r\) được xem như một hằng số, giống nhau trong mỗi năm. Các danh mục đầu tư thực tế cung cấp một chuỗi lợi suất thay đổi, và thứ tự các năm tốt và xấu đến sẽ thay đổi kết quả ngay cả khi trung bình không thay đổi (rủi ro chuỗi lợi suất) — mô hình này không chứa bất kỳ ảnh hưởng nào như vậy, không có biến động, và không có phân phối xác suất. Đây là một hình chiếu xác định, không phải là một dự báo hoặc một bảo đảm.
Loại trừ khỏi tính toán. Phí đầu tư và chi phí quỹ, các khoản phí tài khoản và tư vấn, thuế của bất kỳ loại nào, đóng góp khớp của nhà tuyên dụng, và giới hạn đóng góp theo luật định đều nằm ngoài mô hình. Giới hạn đóng góp và xử lý thuế là từng nước — ví dụ như giới hạn hàng năm US 401(k) và IRA, hoặc các quy tắc phụ cấp hàng năm và trọn đời UK — và máy tính này không áp dụng bất kỳ quy tắc nào trong số đó; kiểm tra các quy tắc của quốc gia và loại tài khoản của riêng bạn. Tăng lương, ngưng việc làm, và những thay đổi trong tương lai đối với số tiền đóng góp cũng không được mô hình hóa: khoản thanh toán được giả định ở mức không thay đổi cho toàn bộ chân trời.
Phần này giải thích ý nghĩa của các con số; nó là thông tin chung về tính toán và không phải là lời khuyên tài chính hoặc thuế. Để đưa ra quyết định về kế hoạch hưu trí của riêng bạn, hãy tham khảo ý kiến của một chuyên gia có trình độ quen thuộc với các quy tắc nơi bạn sống.
Các Thuật Ngữ và Biến Chính
| Thuật ngữ / ký hiệu | Ý nghĩa |
|---|---|
| Giá trị hiện tại, PV (\(S\)) | Tiết kiệm hưu trí bạn đã giữ ngày hôm nay — đầu vào "Tiết Kiệm Hưu Trí Bây Giờ". Đây là số dư ban đầu được hợp phần trong toàn bộ chân trời. |
| Giá trị tương lai, FV (\(A\)) | "Số Tiền Cần Thiết Tại Hưu Trí" — số dư bạn muốn vào ngày hưu trí, được biểu thị bằng các đơn vị tiền tệ tương lai (danh nghĩa). |
| Chân trời (\(n\)) | Năm còn lại, \(n = A_r - A_0\), nơi \(A_r\) là tuổi hưu trí dự kiến và \(A_0\) là tuổi hiện tại. Nó được sử dụng không làm tròn, vì vậy chân trời 29.5 năm được xem như 29.5, không phải 30. |
| Lợi suất hàng năm (\(r\)) | Tỷ lệ hàng năm danh nghĩa giả định dưới dạng thập phân, \(r = R/100\) nơi \(R\) là phần trăm được nhập. Giả định không thay đổi trong mỗi năm. |
| Yếu tố tăng trưởng (\(g\)) | \(g = (1+r)^{n}\) — bội số mà một đơn vị tiền phát triển trong toàn bộ chân trời. Ở mức 6% cho 30 năm, \(g = 5.7435\). |
| Tỷ lệ hàng tháng hiệu dụng (\(i\)) | \(i = (1+r)^{1/12} - 1\): tỷ lệ hàng tháng mà hợp phần mười hai lần tái tạo \(r\) chính xác, vì \((1+i)^{12} = 1+r\). |
| Danh nghĩa so với thực | Số tiền danh nghĩa là các giá trị danh nghĩa trong tiền tệ tương lai; số tiền thực được nêu lại trong sức mua ngày hôm nay bằng cách chia cho \((1+\pi)^{n}\) cho tỷ lệ lạm phát \(\pi\). Máy tính này hoạt động hoàn toàn dưới dạng các thuật ngữ danh nghĩa. |
| Đóng góp cấp độ (niên kim) | Một khoản thanh toán cố định được thực hiện với các khoảng thời gian bằng nhau cho toàn bộ chân trời. Giá trị tích lũy của nó là \(M\,\dfrac{(1+i)^{12n} - 1}{i}\), mà công thức đảo ngược để giải quyết cho \(M\). |
| Gốc | Tổng số tiền của riêng bạn: tiết kiệm hiện tại cộng với tổng tất cả các khoản gửi được lên lịch. Nó không chứa bất kỳ tăng trưởng nào. |
| Lãi suất / tăng trưởng | Số dư cuối cùng trừ gốc — phần của mục tiêu được tạo ra bằng hợp phần chứ không phải bằng các khoản gửi. |
| Lãi suất kép | Tăng trưởng được áp dụng cho tăng trưởng tích lũy trước đây cũng như gốc, đó là lý do tại sao số dư tuân theo \((1+r)^{n}\) chứ không phải \(1 + rn\). |
Tại Sao \(i\) Không Phải \(r/12\)
Chia tỷ lệ hàng năm cho mười hai phóng đại tăng trưởng, vì mười hai kỳ hàng tháng thu được mỗi hợp phần. Tại \(r = 6\%\), \(r/12 = 0.005\) và \((1.005)^{12} = 1.0617\) — một lợi suất hiệu dụng 6.17% mỗi năm, không phải 6%. Tương đương hàng tháng chính xác là \(i = 1.06^{1/12} - 1 = 0.0048676\), hoặc khoảng 0.48676% mỗi tháng, mà hợp phần trở lại chính xác 6.00%. Sử dụng \(r/12\) sẽ đánh giá thấp đóng góp bắt buộc khoảng 3–4% trong chân trời 30 năm ở tỷ lệ này. Máy tính sử dụng định nghĩa \(i\) xuyên suốt, vì vậy các con số hàng tháng của nó phù hợp nội bộ với các kế hoạch hàng năm và trả một lần.
Câu hỏi thường gặp
Mục tiêu tính theo tiền hôm nay hay tiền tương lai?
Tiền tương lai — tức số dư bạn muốn có vào đúng ngày nghỉ hưu. Không có ô lạm phát, nên nếu con số mục tiêu của bạn đến từ bài toán "mỗi năm tôi cần bao nhiêu theo sức mua hôm nay", hãy tự quy đổi nó lên theo lạm phát trước, hoặc nhập mức lợi nhuận thực (đã trừ lạm phát) rồi coi mọi kết quả là tiền của hôm nay.
Vì sao góp mỗi năm lại tốn hơn mười hai lần góp mỗi tháng?
Vì tiền vào muộn hơn. Tiền góp được giả định vào cuối mỗi kỳ, nên khoản nộp cuối năm không sinh lời chút nào trong chính năm đó, còn khoản nộp tháng Giêng thì được cộng lãi thêm mười một tháng. Trong ví dụ ở trên, phương án hàng năm đắt hơn mười hai lần góp hàng tháng $48.05 mỗi năm.
Tôi có thể nhập số dư hiện tại là số âm không?
Được. Nếu các tài khoản hưu trí của bạn đang âm ròng, cứ nhập số âm — công cụ sẽ tự nâng khoản góp lên để vừa lấp lỗ hổng vừa chạm mục tiêu.
"Số tiền cần góp thêm" thực ra nghĩa là gì?
Đó là khoản nạp một lần duy nhất bạn phải bỏ ra hôm nay, cộng thêm vào số tiền đang có, để riêng phần tăng trưởng cũng đủ đưa bạn tới mục tiêu mà không cần góp thêm lần nào. "Tổng gốc" của phương án này bằng tiền đang có cộng khoản nạp đó — mọi đồng dư ra sau đó đều là lợi nhuận đầu tư.
Công cụ có tính phí và thuế không?
Không. Hãy tự trừ phí ra khỏi lợi nhuận trước khi nhập — lợi nhuận gộp 7% với tỷ lệ chi phí 0,5% thì nhập vào là 6,5% — và nhớ rằng một số dư chưa nộp thuế thì giá trị thực thấp hơn số dư miễn thuế cùng quy mô (như Roth IRA của Mỹ). Ở Việt Nam, quy tắc thuế đối với thu nhập đầu tư và bảo hiểm hưu trí tự nguyện lại khác, nên hãy đối chiếu với quy định hiện hành trước khi chốt con số.