Công cụ này tính ra điều gì
Nó trả lời đúng một câu hỏi: đến ngày bạn nghỉ hưu, quỹ hưu trí phải lớn cỡ nào để mức sống bạn mong muốn được duy trì cho tới hết tuổi thọ dự kiến — và kế hoạch tiết kiệm hiện tại của bạn có đang đi đúng hướng để chạm tới con số đó hay không. Nếu còn thiếu, công cụ cho biết bạn phải bỏ thêm bao nhiêu mỗi tháng, mỗi năm, hoặc bao nhiêu phần trăm thu nhập, đồng thời in ra bảng số dư từng năm từ tuổi hiện tại đến năm cuối cùng.
Hãy dùng nó khi bạn đang đặt ra (hoặc kiểm tra lại) tỷ lệ tiết kiệm: chọn mức đóng góp hằng tháng, cân nhắc nghỉ hưu sớm hơn vài năm, hay thử xem một giả định lợi nhuận khác sẽ đẩy vạch đích đi xa tới đâu.
Lưu ý về phạm vi: đây là công cụ theo chuẩn Mỹ — mọi số tiền tính bằng đô la Mỹ (USD), và phần hỏi đáp có nhắc tới An sinh Xã hội Mỹ (Social Security), tài khoản Roth và tài khoản truyền thống (401(k)/IRA). Người Việt vẫn dùng được toàn bộ phần toán: chỉ cần hiểu ký hiệu $ là đơn vị tiền của bạn (VND cũng được, miễn nhất quán), coi "thu nhập khác sau nghỉ hưu" là lương hưu BHXH hoặc bảo hiểm nhân thọ trả định kỳ, và nhớ rằng quy định thuế, trần đóng góp ở Việt Nam khác hoàn toàn nên không được mô hình hóa ở đây.
Hiểu từng ô nhập liệu
Thực chất chỉ có ba ô là giả định về tương lai; số còn lại bạn đọc thẳng từ bảng lương hoặc sao kê tài khoản.
| Ô nhập | Lấy từ đâu | Khoảng hợp lý |
|---|---|---|
| Tuổi hiện tại / tuổi nghỉ hưu / tuổi thọ dự kiến | Kế hoạch của bạn. Hãy rộng tay với tuổi thọ — quỹ được tính để vừa cạn đúng vào tuổi đó. | Nghỉ hưu 55–70; tuổi thọ 85–95 |
| Thu nhập hiện tại trước thuế | Lương gộp. Nhập dấu phẩy và ký hiệu đô la đều được. | Con số thật của bạn |
| Mức tăng thu nhập hằng năm | Tốc độ tăng lương dài hạn, không phải mức tăng của riêng năm nay. | 2–4% |
| Tiền hưu trí đang có | Tổng cộng tất cả các tài khoản hưu trí. | Con số thật của bạn |
| Tiền tiết kiệm hằng năm hiện tại | Mọi khoản nộp vào, kể cả phần công ty đóng thêm. Có thể chuyển giữa % lương và số tiền cố định. | 10–20% lương |
| Thu nhập cần sau khi nghỉ hưu | Quy tắc ngón tay cái: 70–85% lương hiện nay. Tùy chọn nhập số tiền là mỗi năm, theo giá hôm nay. | 70–85% |
| Lợi nhuận đầu tư trung bình | Lợi nhuận danh nghĩa dài hạn của danh mục bạn đang nắm. | 4–8% |
| Lạm phát kỳ vọng | Mức dài hạn, không phải con số công bố tháng gần nhất. | 2–3% |
| Thu nhập khác sau nghỉ hưu | Lương hưu hoặc niên kim trả định kỳ, mỗi tháng, tính theo giá tại ngày nghỉ hưu. | 0 trừ khi bạn có lương hưu cố định |
Công thức
Đặt \(A\) = tuổi hiện tại, \(R\) = tuổi nghỉ hưu, \(L\) = tuổi thọ dự kiến, vậy có \(m = R - A\) năm tích lũy và \(n = L - R\) năm rút tiền. Với \(r\) = lợi nhuận đầu tư, \(f\) = lạm phát, lợi nhuận thực ở đây là một phép trừ đơn giản, \(\rho = r - f\), và \(u = 1 + f\). Gọi \(I_{\text{ret}}\) là thu nhập hưu trí hằng năm bạn yêu cầu theo giá hôm nay, còn \(O\) là thu nhập khác theo tháng.
Số dư mục tiêu tại ngày nghỉ hưu chính là giá trị hiện tại của dòng rút tiền hằng tháng, bắt đầu ở mức nhu cầu đã thổi phồng theo lạm phát và được chiết khấu bằng lãi suất thực:
$$N=\left(\frac{I_{\text{ret}}}{12}\,(1+f)^{m}-O\right)\times\frac{1-(1+\rho)^{-n}}{(1+\rho)^{1/12}-1}$$Số dư dự kiến của bạn chạy theo từng năm, với khoản đóng góp của năm \(C_k\) được cộng vào cuối năm:
$$B_{k+1}=B_k\,(1+r)+C_k,\qquad B_0=S_0$$và nếu \(B_m < N\), khoản nộp thêm đều đặn mỗi năm để lấp đầy khoảng trống là
$$C=\frac{N-S_0(1+r)^{m}}{\dfrac{(1+r)^{m}-1}{r}},\qquad C_{\text{month}}=C\times\frac{(1+r)^{1/12}-1}{r}$$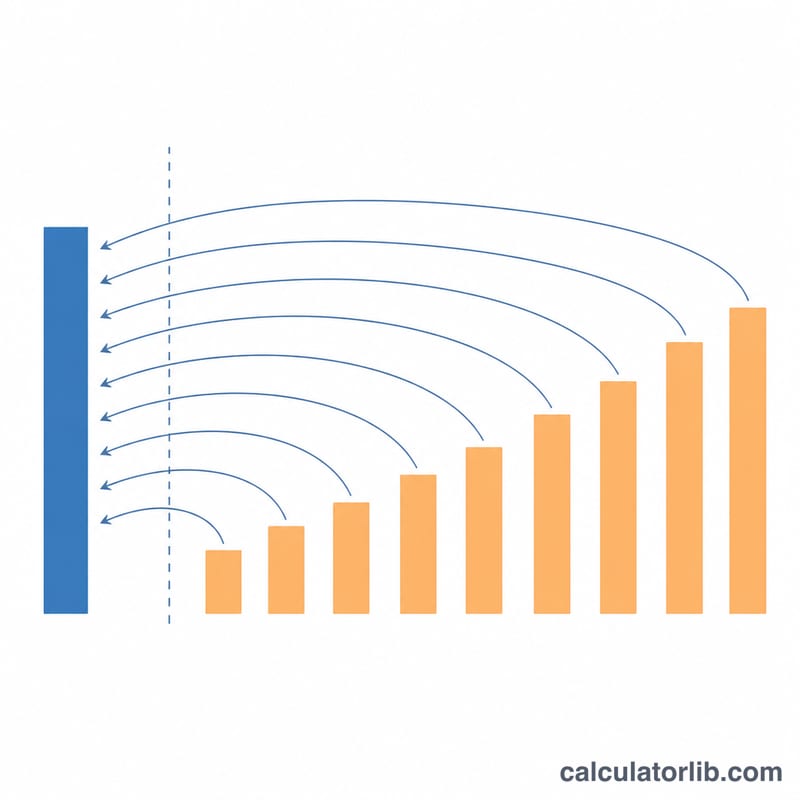
Ví dụ tính tay
Bạn 40 tuổi, nghỉ hưu năm 65, tuổi thọ dự kiến 90. Thu nhập $90,000 tăng 3% mỗi năm, đã có $120,000, đang tiết kiệm 12% lương, cần 80% thu nhập khi về hưu, lợi nhuận 6%, lạm phát 2,5%, không có thu nhập khác. Vậy \(m = 25\), \(n = 25\), \(\rho = 0.06 - 0.025 = 0.035\).
Nhu cầu theo giá hôm nay là \(0.80\times 90{,}000 = 72{,}000\) mỗi năm, tức $6,000 mỗi tháng. Thổi phồng nó tới ngày nghỉ hưu:
$$w=6{,}000\times 1.025^{25}=6{,}000\times 1.85394=11{,}123.66\ \text{mỗi tháng}$$Hệ số niên kim cho 25 năm rút tiền, với lãi suất tháng \(1.035^{1/12}-1=0.0028709\):
$$\frac{1-1.035^{-25}}{0.0028709}=200.931$$ $$N=11{,}123.66\times 200.931=\$2{,}235{,}091\quad\rightarrow\quad \text{số hiển thị } \$2.24\text{M}$$Kế hoạch hiện tại khởi điểm $120,000 sinh lời 6%, cộng thêm khoản nộp $10,800 tăng 3% mỗi năm vào mỗi cuối năm. Dòng đầu tiên là \(120{,}000\times 1.06+10{,}800=138{,}000\), và sau 25 năm như vậy quỹ đạt \(\$1{,}306{,}338\) — hiển thị $1.31M, bằng 58% mục tiêu. Khoảng thiếu hụt:
$$N-S_0(1+r)^{m}=2{,}235{,}091-120{,}000\times 1.06^{25}=2{,}235{,}091-515{,}024=1{,}720{,}066$$ $$C=\frac{1{,}720{,}066}{\frac{1.06^{25}-1}{0.06}}=\frac{1{,}720{,}066}{54.8645}=\$31{,}351\ \text{mỗi năm}$$ $$C_{\text{month}}=31{,}351\times\frac{1.06^{1/12}-1}{0.06}=\$2{,}543\ \text{mỗi tháng}$$Hoặc 26,08% lương mỗi năm. Với kế hoạch đang có, quỹ dự kiến chỉ đủ chi $6,501 một tháng ở tuổi 65 — tương đương $3,507 theo giá hôm nay — trong khi kế hoạch đòi hỏi $11,124.
Những quy tắc khiến nhiều người bất ngờ
Tăng lương không làm tăng mục tiêu. Ô "mức tăng thu nhập hằng năm" không hề đụng tới con số bạn cần có. Thu nhập hưu trí bạn yêu cầu là một tỷ lệ của lương hôm nay, và chỉ được đẩy về tương lai bằng lạm phát. Với bộ số mặc định, đổi mức tăng lương từ 3% lên 10% vẫn giữ nguyên mục tiêu $1.88M — nó chỉ làm khoản đóng góp tương lai lớn hơn và thay đổi câu trả lời "% thu nhập".
Lợi nhuận thực ở đây là phép trừ. Công cụ dùng \(\rho = r - f\), không dùng công thức sách giáo khoa \((1+r)/(1+f)-1\), nên nó là phương án hơi kém thận trọng hơn một chút: với bộ số mặc định, kết quả là $1,884,793 trong khi công thức tỷ số cho $1,898,050. Nếu \(f\) lớn hơn \(r\), \(\rho\) đơn giản là âm và công thức vẫn chạy bình thường.
Hai ô nhập tiền, hai mốc thời gian khác nhau. Nếu bạn chuyển thu nhập hưu trí sang dạng số tiền, đó là số tiền mỗi năm theo giá hôm nay, và nó sẽ được thổi phồng tới ngày nghỉ hưu. Còn thu nhập khác là số tiền mỗi tháng tính tại ngày nghỉ hưu, bị trừ thẳng khỏi nhu cầu đã thổi phồng và không bao giờ được điều chỉnh nữa. Trong ví dụ trên, nhập $2,000 thu nhập khác mỗi tháng sẽ kéo mục tiêu từ $2.24M xuống $1.83M — nhưng $2,000 đó chỉ đáng giá khoảng $1,079 theo giá hôm nay.
Tiền nộp rơi vào cuối năm. Khoản nộp của năm đó không sinh lời trong chính năm mình: với bộ mặc định, \(30{,}000\times 1.06+7{,}000=38{,}800\), chứ không phải \(37{,}000\times 1.06=39{,}220\). Qua 32 năm, quy ước này khiến số dư dự kiến thấp đi khoảng $54,000, tức bảng tính cố tình nghiêng về hướng thận trọng.
Khoản rút trong bảng năm nào cũng tăng. Dòng rút tiền là cố định theo giá trị thực, nhưng được in bằng tiền tương lai, nên cột Rút ra cứ lớn dần theo lạm phát dù sức mua của bạn không đổi. Với bộ mặc định, nó chạy từ $79,873 ở tuổi 67 lên $132,018 ở tuổi 84, và số dư đáp xuống đúng bằng không.
Ba câu trả lời "cần tiết kiệm bao nhiêu" không quy đổi qua lại được. Với bộ mặc định, $1,510 mỗi tháng không phải $18,607 ÷ 12 (sẽ ra $1,551) — đó là mười hai khoản nộp hằng tháng gộp lãi lại thành con số của năm. Và 18,69% cũng không phải $18,607 ÷ $70,000 (26,58%) — đó là một tỷ lệ cố định trên mức lương đang tăng. Chênh lệch này là bình thường, không phải lỗi.
Số hiển thị lớn được làm tròn, bảng thì không. Trên $1M, số hiển thị lấy hai chữ số thập phân theo đơn vị triệu, nên $1,884,793 trong bảng sẽ hiện thành $1.88M ở phía trên; từ $100,000 đến $1M thì làm tròn tới hàng nghìn. Muốn con số chính xác, hãy nhìn bảng. Ngoài ra, con số thu nhập hằng tháng và khoản rút năm đầu trong bảng dùng hai quy ước gộp lãi khác nhau nên sẽ không khớp tuyệt đối (12 × $11,266 = $135,192 so với $137,041 trong bảng).
Một số dữ liệu nhập làm thay đổi cả những gì hiển thị. Nếu bạn rơi vào khoảng 91–110% mục tiêu, công cụ sẽ nói bạn đã có "gần đủ số cần thiết" và thôi nêu tên con số dự kiến — dù bảng đầy đủ vẫn còn đó cho đến khi bạn thực sự chạm 100%. Đặt tuổi nghỉ hưu bằng hoặc nhỏ hơn tuổi hiện tại sẽ nhận thông báo "bạn đang trong tuổi hưu rồi"; còn thu nhập khác đủ lớn để trang trải nhu cầu sẽ cho ra "bạn không cần tiết kiệm thêm".
Câu hỏi thường gặp
Công cụ có tính lương hưu An sinh Xã hội không?
Chỉ khi bạn tự nhập vào. Hãy dùng ô "thu nhập khác sau nghỉ hưu", và nhớ rằng đó là số tiền mỗi tháng tính tại ngày nghỉ hưu, không phải theo giá hôm nay. Nếu muốn suy nghĩ theo giá hiện tại, bạn hãy tự nhân ước tính của mình với \((1+f)^{m}\) trước khi nhập. Người Việt có thể điền lương hưu BHXH hằng tháng theo cách tương tự.
Vì sao mục tiêu không nhúc nhích khi tôi đổi mức tăng thu nhập?
Nó không bao giờ nhúc nhích. Ô đó chỉ ảnh hưởng tới tốc độ lớn lên của khoản đóng góp — và chỉ khi bạn tiết kiệm theo phần trăm lương — cộng thêm câu trả lời "phần trăm thu nhập". Nếu bạn tiết kiệm một số tiền cố định, đổi ô này sẽ để nguyên toàn bộ bảng.
Nên nhập lợi nhuận danh nghĩa hay lợi nhuận thực?
Danh nghĩa — còn giả định lạm phát thì để ở ô riêng của nó. Công cụ tự lấy hiệu số bên trong. Nhập lợi nhuận thực kèm lạm phát 0% sẽ cho kết quả khác, vì lạm phát còn tác động lên cả mục tiêu thu nhập và các khoản rút được in ra.
Vì sao số dư kết thúc đúng bằng không?
Đó là chủ ý: quỹ được tính sao cho vừa cạn đúng vào tuổi thọ dự kiến, không để lại gì. Nếu bạn muốn có phần dự phòng hoặc để lại thừa kế, hãy kéo dài tuổi thọ dự kiến thêm vài năm hoặc nâng tỷ lệ thu nhập hưu trí lên.
Các con số này đã trừ thuế chưa?
Chưa — cả thu nhập lẫn khoản rút đều là trước thuế, nên một số dư trong tài khoản Roth (Mỹ) có giá trị thực cao hơn cùng con số đó trong tài khoản truyền thống. Thuế và trần đóng góp không được mô hình hóa; với người Việt, quy định thuế thu nhập cá nhân và bảo hiểm hưu trí tự nguyện trong nước cũng khác, hãy tham chiếu riêng.