

这个计算器到底算什么
它只回答一个问题:退休当天你手里要有多大一笔钱,才能把选定的生活水平一直维持到预期寿命;然后再看你现有的存款和缴存节奏,究竟能不能走到那一步。如果差一截,它还会告诉你每月、每年、或者按工资的百分之几需要多存,并打印出从当前年龄到人生最后一年的逐年余额表。
什么时候用它最合适:当你要设定或复核自己的储蓄率时——决定缴存比例、掂量早几年退休的代价、或者测试换一个收益率假设会把终点线挪到哪里。
先说清口径:本工具按美国的退休规划习惯搭建,金额以美元计,文中出现的“社会保障金(Social Security)”“Roth 账户 / 传统账户”都是美国制度下的概念。中国读者完全可以把它当作通用的退休资金缺口模型来用(把 $ 看作人民币即可,数学一模一样),但国内的基本养老保险、企业年金和个人养老金在缴费上限、领取方式和税收处理上与美国规则不同,具体额度请以本地制度为准。
每个输入项怎么填
这些项目里真正属于“对未来的假设”的只有三个,其余的翻一下工资条或账户对账单就能填。
| 输入项 | 数据来自哪里 | 合理区间 |
|---|---|---|
| 当前年龄 / 退休年龄 / 预期寿命 | 你自己的规划。预期寿命尽量填得宽裕些——这笔钱就是按“正好在那一岁花光”来测算的。 | 退休 55–70 岁;预期寿命 85–95 岁 |
| 当前税前收入 | 税前工资总额。带千分位逗号和美元符号都能识别。 | 填你的真实数字 |
| 收入年增长率 | 长期平均涨薪幅度,不是今年这一次的加薪。 | 2–4% |
| 现有退休储蓄 | 所有退休账户的合计余额。 | 填你的真实数字 |
| 当前年储蓄额 | 所有流入的钱,含雇主匹配缴存。可在“工资百分比”和“固定金额”之间切换。 | 工资的 10–20% |
| 退休后所需收入 | 经验法则:现在工资的 70–85%。选金额模式时,填的是按今日币值计的每年金额。 | 70–85% |
| 平均投资回报率 | 你所持资产组合的长期名义回报。 | 4–8% |
| 预期通胀率 | 长期水平,不是最近一期的 CPI 读数。 | 2–3% |
| 退休后其他收入 | 年金或养老金给付,按退休时点币值计的每月金额。 | 没有固定年金就填 0 |
计算公式
记 \(A\) = 当前年龄,\(R\) = 退休年龄,\(L\) = 预期寿命,于是储蓄期为 \(m = R - A\) 年,提取期为 \(n = L - R\) 年。设 \(r\) = 投资回报率,\(f\) = 通胀率,实际收益率就是一个简单的减法 \(\rho = r - f\),并记 \(u = 1 + f\)。令 \(I_{\text{ret}}\) 为你按今日币值填入的退休年收入,\(O\) 为其他月收入。
退休时点的目标余额,就是“从通胀后的支出需求起步、按实际收益率折现”的一串月度提取额的现值:
$$N=\left(\frac{I_{\text{ret}}}{12}\,(1+f)^{m}-O\right)\times\frac{1-(1+\rho)^{-n}}{(1+\rho)^{1/12}-1}$$你的预计余额则逐年滚动,当年的缴存额 \(C_k\) 在年末才计入:
$$B_{k+1}=B_k\,(1+r)+C_k,\qquad B_0=S_0$$若 \(B_m < N\),那么填平缺口所需的等额年度追加储蓄为
$$C=\frac{N-S_0(1+r)^{m}}{\dfrac{(1+r)^{m}-1}{r}},\qquad C_{\text{month}}=C\times\frac{(1+r)^{1/12}-1}{r}$$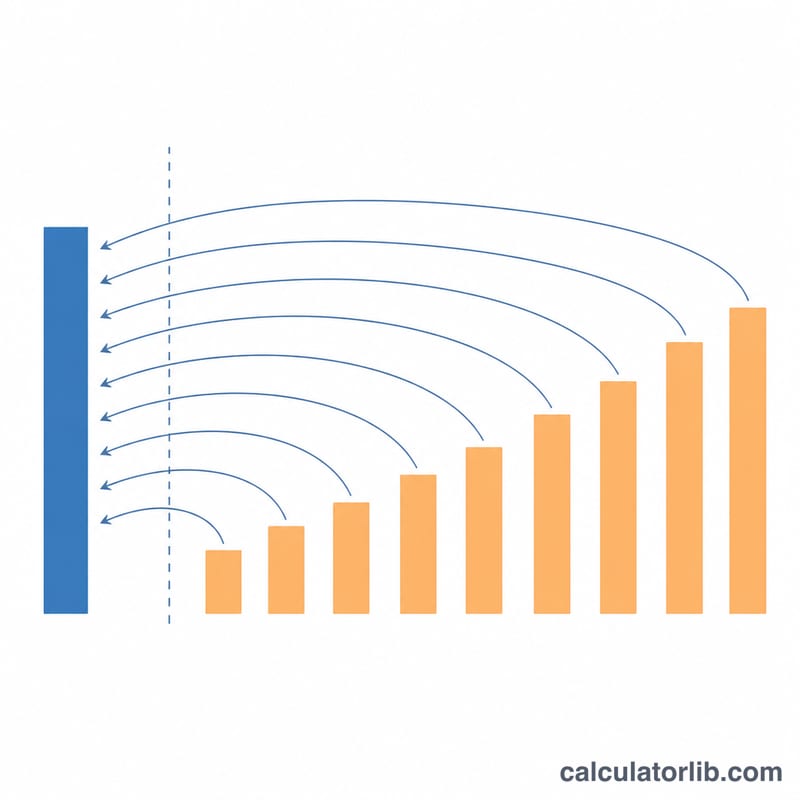
完整算例
现年 40 岁,65 岁退休,预期寿命 90 岁。年收入 $90,000、每年涨 3%,已存 $120,000,每年按工资的 12% 储蓄,退休后想要相当于现在收入 80% 的生活水平,回报率 6%,通胀 2.5%,没有其他收入。于是 \(m = 25\),\(n = 25\),\(\rho = 0.06 - 0.025 = 0.035\)。
按今日币值算,每年需要 \(0.80\times 90{,}000 = 72{,}000\),即每月 $6,000。把它按通胀推到退休时点:
$$w=6{,}000\times 1.025^{25}=6{,}000\times 1.85394=11{,}123.66\ \text{每月}$$25 年提取期的年金系数,对应的月利率为 \(1.035^{1/12}-1=0.0028709\):
$$\frac{1-1.035^{-25}}{0.0028709}=200.931$$ $$N=11{,}123.66\times 200.931=\$2{,}235{,}091\quad\rightarrow\quad \text{摘要显示 } \$2.24\text{M}$$再看现有计划:起点 $120,000,按 6% 增长,每年年末计入 $10,800 的缴存额并逐年增长 3%。第一行是 \(120{,}000\times 1.06+10{,}800=138{,}000\),这样滚 25 年得到 \(\$1{,}306{,}338\)——摘要显示 $1.31M,只有目标的 58%。缺口为:
$$N-S_0(1+r)^{m}=2{,}235{,}091-120{,}000\times 1.06^{25}=2{,}235{,}091-515{,}024=1{,}720{,}066$$ $$C=\frac{1{,}720{,}066}{\frac{1.06^{25}-1}{0.06}}=\frac{1{,}720{,}066}{54.8645}=\$31{,}351\ \text{每年}$$ $$C_{\text{month}}=31{,}351\times\frac{1.06^{1/12}-1}{0.06}=\$2{,}543\ \text{每月}$$换算成工资口径,就是每年拿出 26.08%。按现有计划,65 岁时那笔钱每月只能支撑 $6,501(折合今日币值 $3,507),而计划要求的是每月 $11,124。
最容易让人意外的几条规则
涨薪并不会抬高你的目标金额。“收入年增长率”对“你需要多少钱”这个数字毫无影响。你设定的退休收入是今天工资的一个比例,之后只按通胀往前推。用默认参数试一下:把涨薪率从 3% 改到 10%,$1.88M 的目标纹丝不动——变的只是你未来的缴存金额,以及“占收入百分比”那个答案。
实际收益率用的是减法。本工具采用 \(\rho = r - f\),而不是教科书里的 \((1+r)/(1+f)-1\),因此结果比后者略微激进一点点:默认参数下它给出 $1,884,793,而比值形式会给出 $1,898,050。如果 \(f\) 大于 \(r\),\(\rho\) 直接变成负数,同一个公式照样能跑。
两个金额字段,两套时钟。把退休收入切换成金额模式时,填的是按今日币值计的每年金额,系统会替你推算到退休时点;而其他收入填的是退休时点币值的每月金额,直接从通胀后的需求里扣掉,之后再也不做调整。在上面的算例中,填入每月 $2,000 的其他收入,目标就从 $2.24M 降到 $1.83M——但那 $2,000 折回今天大约只值 $1,079。
缴存额落在年末。当年存进去的钱在当年一分收益都不产生:按默认参数,是 \(30{,}000\times 1.06+7{,}000=38{,}800\),而不是 \(37{,}000\times 1.06=39{,}220\)。32 年下来,这个约定会让预计余额少约 $54,000,所以这张表是刻意偏保守的。
表里的提取额年年上涨。提取额在实际购买力口径上是持平的,但表里是按未来名义币值打印的,所以“支取”一列会随通胀往上走,尽管你的实际购买力并没有提升。默认参数下,它从 67 岁的 $79,873 一路涨到 84 岁的 $132,018,而余额正好归零。
三个“该多存多少”的答案之间不能互相换算。默认参数下,每月 $1,510 并不等于 $18,607 ÷ 12(那是 $1,551)——它是十二笔月度存款复利滚成年度数字的结果。同样,18.69% 也不是 $18,607 ÷ $70,000(那是 26.58%)——它是不断增长的工资中一个恒定的比例。这些差异是设计使然,不是算错了。
摘要数字四舍五入,表格没有。超过 $1M 时,摘要按百万保留两位小数,所以表里的 $1,884,793 在上方显示为 $1.88M;在 $100,000 到 $1M 之间则四舍五入到千位。要精确数字请看表格。另外,月收入那个数字和表格第一年的提取额使用了不同的复利约定,两者不会完全吻合(12 × $11,266 = $135,192,而表里是 $137,041)。
某些输入会改变界面显示的内容。如果你落在目标的 91%–110% 区间,工具会提示你“已经接近所需水平”,并不再报出你的预计金额——不过完整表格会保留,直到真正达到 100%。退休年龄等于或小于当前年龄,会得到“你已经处于退休状态”;其他收入大到足以覆盖全部需求时,则显示“无需额外储蓄”。
解释您的结果
计算器返回四个结果:一个退休时的目标余额、一个预计余额、它们之间的盈余或不足,以及弥补任何缺口所需的额外储蓄。每个都有确切的含义。
退休时的目标余额
目标是在您的退休日期计算的现值,而不是今天。它是一笔一次性资金,以假设的名义回报率 \(r\) 计息,可以支付第一年提取 \(W\),然后以通货膨胀率 \(f\) 每年增长,持续 \(n = \text{预期寿命} - \text{退休年龄}\) 年:
$$S = W\cdot\frac{1-\left(\dfrac{1+f}{1+r}\right)^{n}}{r-f}$$\(W\) 本身是您当前收入按年收入增长率增长至退休日期,乘以替代率,减去您输入的任何其他年度退休收入。因为收入是向前计算的,目标以退休日期(名义)美元表示——相比今天的价格看起来会很大,这是算术问题,不是错误。这笔资金的规模要确保在最后一年恰好为零。
预计余额
预计余额是您现有储蓄加上计划的贡献按相同假设的名义回报率复合增长到退休年龄的金额。它回答"当前计划走向何处?"的问题,并且仅使用您提供的输入中的信息。
盈余、不足和所需的额外储蓄
盈余意味着预计值超过目标;不足意味着低于目标。例如,等于目标 30% 的不足不意味着贡献必须增加 30%——缺口由新资金填补,该新资金复合年数比已投资资金要少,所以贡献所需增幅通常是与不足百分比不同的百分比(通常更大)。
所需的额外储蓄以三种方式显示——每月、每年和作为总收入的百分比。这是同一笔金额用三个单位表示。它们是替代方案,不是要相加的项目。
该模型不包括什么
- 政府或州退休福利——美国社会保障、英国国家养老金或任何国家计划仅在您在"退休时的其他月度收入"字段中输入时才计入。规则、年龄和金额因国家而异。
- 提取税、投资增长税或缴款税。所有数字都是总值。
- 回报顺序风险——假设每年固定回报,因此退休初期回报不佳(可能永久损害提取计划)不被建模。
- 超出所输入年龄的长寿——资金在期限结束后的一年耗尽。
- 医疗保健和长期护理冲击、一次性费用、房屋购买或支出模式变化(许多退休人员支出不均匀而非持续按通货膨胀调整的固定金额)。
- 波动性、费用和汇率影响——回报输入是单一平滑名义率;实际投资组合波动,费用降低净回报。
零余额、无缓冲、无遗产
因为提取被设计为恰好在零处结束,该计划不为继承人留下任何内容,也没有为意外留下储备。任何这方面的余量必须有意添加——例如通过输入更长的预期寿命、更高的替代率或更低的回报。
逐年表格阅读
该时间表显示余额在累积年份上升并在您退休的年份达到峰值;之后,提取按通货膨胀增长,而剩余余额仍获得假设回报,因此余额下降——起初缓慢,然后陡峭——在期限的最后一年达到零。
这是关于计算如何工作的一般教育信息,不是财务或税务建议。输出的质量取决于输入的假设,回报、通货膨胀或期限的小变化会大幅改变目标。
目标在不同情景中如何变化
下面的所有行都从一个共同的基线开始,每次改变一个假设。基线:当前年龄 35 岁,退休年龄 65 岁,预期寿命 90 岁,当前收入 $70,000,年收入增长 2.5%,替代收入 75%,当前储蓄 $60,000,储蓄占薪酬 12%,投资回报 6%,通货膨胀 2.5%,无其他退休收入。数字已四舍五入,以退休日期美元表示。
| 情景(从基线改变一项) | 退休时的目标余额 | 预计余额 | 不足(−)/盈余(+) | 需要的额外储蓄 |
|---|---|---|---|---|
| 基线——65 岁退休 | $1,787,000 | $1,220,000 | −$568,000 | ≈$565 /月 |
| 60 岁退休(30 年提取期) | $1,765,000 | $843,000 | −$923,000 | ≈$1,332 /月 |
| 70 岁退休(20 年提取期) | $1,741,000 | $1,736,000 | −$5,000 | ≈$3 /月 |
| 投资回报 4% | $2,236,000 | $836,000 | −$1,400,000 | ≈$2,020 /月 |
| 投资回报 8% | $1,460,000 | $1,820,000 | +$360,000 | 无需额外储蓄 |
| 预期寿命 95 岁而非 90 岁 | $1,997,000 | $1,220,000 | −$778,000 | ≈$774 /月 |
| 退休时其他收入 $1,500 /月 | $1,495,000 | $1,220,000 | −$275,000 | ≈$274 /月 |
哪些因素对数字影响最大
假设的投资回报对目标影响最大:4% 对比 8% 使其从约 $2,236,000 变为约 $1,460,000——相同支出计划的差异约 $776,000——因为相同的回报率既折现提取又复合储蓄。这里用文本而不是表行显示的另外两项单一因素变化:将通货膨胀从 2.5% 提高到 3% 将目标从 $1,787,000 增加到约 $1,880,000,而降低到 2% 将其减少到约 $1,701,000;将替代率从 75% 改为 85% 将目标增加到约 $2,026,000,70% 将其降低到约 $1,668,000(当其他收入为零时,目标与替代率呈线性关系)。
退休年龄的表现不同寻常。这里 60 岁对比 70 岁退休几乎不改变目标(约 $1,765,000 对比 $1,741,000),因为两种效应几乎相互抵消——更长的提取期限对比更小的计算增长的薪酬基数——但它改变了不足,从约 $923,000 到几乎没有,因为多十年的复合贡献就是实际上弥补缺口的原因。
该表中的每个目标都来自上面显示的相同公式,使用您在计算器中输入的相同输入。预计余额假设贡献为薪酬的 12%,在年末进行,并随 2.5% 的收入增长而增长;"额外储蓄"列是一个固定的月度金额,在退休前获得相同的名义回报,因此如果应用了不同的缴款时间惯例,您的结果可能略有不同。这些说明是笼统的和中立国家的——它们不包括税务,也不包括州或雇主养老金,除非作为其他收入输入。
关键术语定义
- 名义回报——投资组合的年度标题增长率,未调整通货膨胀。这是"投资回报(%)"输入,\(r\)。
- 通货膨胀——假设的年度一般价格水平上升,\(f\)。它使每年的提取在现金条款中更大,使购买力保持恒定。
- 实际回报——调整通货膨胀后的回报。该模型使用分母中的差值 \(r-f\) 和增长因子 \(\left(\frac{1+f}{1+r}\right)^{n}\) 进行折现。注意:实际利率的确切费雪定义是 \(\frac{1+r}{1+f}-1\),略低于简单差分 \(r-f\)(以 6% 和 2.5% 为例,3.41% 对比 3.50%)。
- 替代率(退休后所需收入)——您计划在退休期间每年支出的退休前总收入份额,以百分比输入(或作为固定金额)。低于 100% 的值反映了某些成本——通勤、退休贡献本身——通常会停止。
- 今天的钱对比退休日期(名义)美元——今天的钱在当前价格下评估总和;名义美元在未来日期的价格下评估。该工具以退休日期美元报告目标,因此故意大于等值的今天的钱数字。
- 退休时的目标余额——退休日期所需的一次性资金,用于资助整个通货膨胀调整的提取流到规划期限。
- 预计余额——当前储蓄加上计划的未来贡献在假设的名义回报下预计在退休日期的价值。
- 不足/盈余——预计余额减去目标余额:负数是不足(需要更多储蓄、更多时间或更低的支出);正数是盈余。
- 累积阶段——从当前年龄到退休年龄的工作年份,此时贡献和回报构建余额。
- 提取阶段(支出)——从退休年龄到规划期限的退休年份,此时提取超过增长,余额下降。
- 年金现值——在给定折现率下,在财务上相当于一系列未来付款的今天的一次性资金。目标余额是在退休日期的现值,是一个增长的年金,其付款以 \(f\) 增长。
- 预期寿命(如这里使用的)——一个规划期限您选择,而不是对您寿命的预测。在给定年龄,大约一半的人会超过基于平均的数字,因此更长的期限是构建余量的常见方式。
- 其他退休收入——来自资金外的常规收入,以退休时的月度金额输入:州或政府福利(例如美国社会保障或英国国家养老金)、确定给付或工作场所养老金、年金或租赁收入。它从所需的年度提取中扣除,因此直接减少目标。
- 雇主匹配——雇主向工作场所退休账户添加的贡献,通常以薪酬的百分比条件为您自己的贡献。这里没有单独的字段;如果您想计入,请将其包括在年度储蓄数字中。匹配规则和限制由国家法律和雇主政策设定。
- 储蓄率(占总收入百分比)——年度贡献表示为总(税前)收入的百分比。因为计算器也可以用这个单位表示所需的额外储蓄,两者直接可比。
- 提取至零——建模假设余额在规划期限结束时恰好耗尽,不留下遗产也没有储备。
这些定义是一般教育信息,不是财务建议;术语和养老金和税务的处理因国家而异。
常见问题
它把美国的社会保障金(Social Security)算进去了吗?
只有你自己填才算。请用“退休后其他收入”一栏,并记住它是退休时点币值的每月金额,不是今天的钱。如果你更习惯用今日币值思考,先自己乘上 \((1+f)^{m}\) 再填进去。中国读者可以把这一栏理解为基本养老金、企业年金或商业年金的预计月领取额,同样需要先折算到退休时点。
为什么我改了收入增长率,目标金额却不动?
它本来就不会动。这个字段只影响你的缴存额增长速度(而且仅在按工资百分比储蓄时才有影响),外加“占收入百分比”这一个答案。如果你按固定金额储蓄,改它整张表都不会变。
该填名义回报率还是实际回报率?
填名义回报率,通胀假设放在它自己的字段里,工具会在内部做差。如果你填实际回报率再把通胀设为 0%,结果会不一样——因为通胀同时还在放大收入目标和表中打印的提取额。
为什么余额最后正好归零?
这是设计如此:这笔钱就是按“在预期寿命当年花光、不留结余”来测算的。如果你想留一点缓冲或给家人留一笔遗产,要么把预期寿命多加几年,要么把退休收入比例调高。
这些数字是税后的吗?
不是——收入和提取额都是税前口径,所以同样一个数字,放在 Roth 账户(税后缴存、领取免税)里比放在传统账户里更值钱。本工具不模拟税收,也不考虑缴存上限。国内同理:个人养老金账户领取时的税务处理与普通储蓄不同,请另行核算。
















