这个计算器能帮你做什么
本工具专为美国退休规划设计。它会估算你在退休之初需要准备的储蓄总额,用来填补"期望年度开销"与"已有保障性收入"之间的缺口——这部分已有收入通常来自养老金(pension)和社会保障金(Social Security)。计算依据是广为流传的"4% 法则":通过一个安全的提取率,反推你需要积累多少本金。如果你不在美国,所在国家/地区的养老金体系与税务规则会有所不同,可把本工具当作通用思路参考。
使用方法
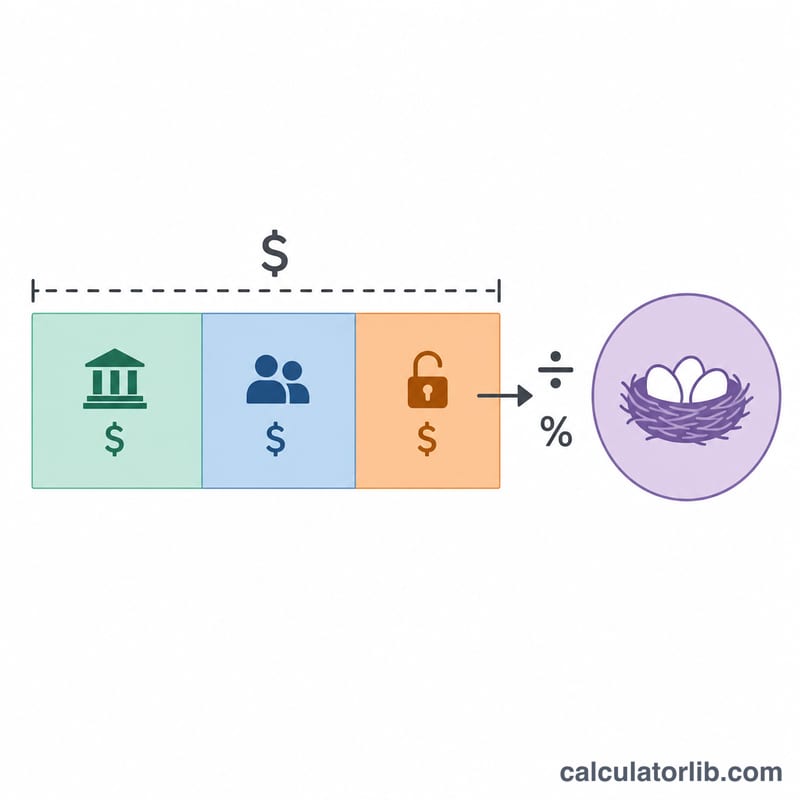
依次填写:你期望的退休后年度收入、预计每年可领取的养老金、预计每年可领取的社会保障金,以及一个安全提取率(常见为 3.5%–4%)。计算器会先从目标收入中扣除这些保障性收入,得到需要靠储蓄填补的"收入缺口",再用缺口除以提取率,算出你的储蓄必须提供的本金总额。
公式详解
第一步,计算收入缺口:缺口 = 期望收入 − 养老金 − 社会保障金。如果保障性收入已经能覆盖你的需求,缺口即为零。接着算出所需本金:所需储蓄 = 缺口 ÷(提取率 ÷ 100)。
$$\text{所需储蓄} = \frac{\text{期望收入} - \text{养老金} - \text{社会保障金}}{\text{提取率 (\%)} / 100}$$
以 4% 的提取率为例,每 1 美元的年度缺口,就需要 25 美元的储蓄来支撑(\(1 \div 0.04\))。
实例演算
假设你希望每年有 $60,000 收入,预计能从社会保障金领到 $20,000,没有养老金,提取率取 4%。那么缺口为 \(\$60{,}000 - \$20{,}000 = \$40{,}000\)。再除以 0.04,得到所需储蓄总额为 $1,000,000。
$$\frac{\$60{,}000 - \$20{,}000}{0.04} = \frac{\$40{,}000}{0.04} = \$1{,}000{,}000$$
不同提取率和收入缺口下所需的退休储蓄
所需退休储蓄是年度收入缺口(期望收入减去养老金再减去社会保障金)除以提取率:\(\text{所需退休储蓄} = \text{收入缺口} / \text{提取率}\)。下表显示了几种收入缺口和提取率下的结果。所有金额均以今日美国美元计,并四舍五入到最接近的美元。
| 年度收入缺口 | 3%(≈33.3×) | 3.5%(≈28.6×) | 4%(25×) | 5%(20×) |
|---|---|---|---|---|
| $20,000 | $666,667 | $571,429 | $500,000 | $400,000 |
| $30,000 | $1,000,000 | $857,143 | $750,000 | $600,000 |
| $40,000 | $1,333,333 | $1,142,857 | $1,000,000 | $800,000 |
| $60,000 | $2,000,000 | $1,714,286 | $1,500,000 | $1,200,000 |
示例:期望收入为$70,000、养老金为$10,000、社会保障金为$20,000时,收入缺口为\(\$70{,}000 - \$10{,}000 - \$20{,}000 = \$40{,}000\)。在4%的提取率下,\(\$40{,}000 / 0.04 = \$1{,}000{,}000\)。
乘数即为\(1 / \text{提取率}\):1/0.03 ≈ 33.3,1/0.035 ≈ 28.6,1/0.04 = 25,1/0.05 = 20。
结果解读
结果是退休开始时所需的投资组合价值,以今日美元表示。它是指在所选提取率下,能够产生养老金和社会保障金无法覆盖的年度收入缺口的金额。
提取率意味着收入缺口的倍数为\(1 / \text{提取率}\)。4%的提取率意味着收入缺口的25倍,5%的提取率意味着20倍。
4%法则源自威廉·本根(1994年)的研究以及随后的三一大学研究(库利、哈伯德和沃尔兹,1998年)。两者都使用了美国股票和债券的历史回报,并在约30年的滚动期间内测试投资组合。该法则基于美国市场历史,对于其他国家、时期或资产组合,结果可能有所不同。
较低的提取率会提高目标金额,历史上意味着资金耗尽的风险较低。较高的提取率会降低目标金额,但会增加投资组合更早耗尽的风险。
本计算器未考虑税收、退休后的通货膨胀、投资费用、市场回报顺序或退休时长。退休时间远超30年可能需要不同的假设。本内容仅为一般信息,不构成专业财务建议。
关键术语和定义
本计算器中使用的所有金额均为以今日美元计的年度金额。
- 期望年度退休收入:你希望在退休后维持的每年税前总支出。
- 收入缺口:期望收入减去养老金再减去社会保障金;即你的投资组合每年必须提供的金额。
- 养老金:来自雇主或其他固定收益计划的定期付款,通常为终身支付。
- 社会保障金福利:由美国社会保障局支付的年度退休福利,基于收入历史和领取年龄。
- 安全提取率:在第一年从初始投资组合中提取的百分比,之后的提取通常根据通货膨胀进行调整,旨在维持整个退休期间。
- 退休储蓄:退休时为支持收入缺口所需的全部投资储蓄总额。
- 4%法则:一项指导原则,即第一年提取初始投资组合的4%,之后根据通货膨胀调整,历史上可维持美国投资组合约30年。
- 保证收入:不依赖投资组合表现的收入,如养老金、社会保障金和年金支付。
常见问题
什么是 4% 法则? 这是一条经验性指引:它认为你每年可以从初始投资组合中提取约 4%,并按通胀逐年调整,在 30 年内耗尽资金的风险较低。
是否应该用更低的提取率? 如今不少理财规划师更青睐 3.0%–3.5%,尤其适用于退休年限更长或假设更保守的情形——这会相应抬高所需的储蓄总额。
计算结果是否考虑了通胀或税收? 没有。这是一个以当前美元计价的简化估算,未计入税收。请把结果当作规划的起点,而非投资建议。