

Bu hesaplama aracı ne işe yarar?
Bu araç, ABD emeklilik planlaması için tasarlanmıştır. Emekliliğe adım attığınızda hedeflediğiniz yıllık harcama ile emekli maaşı ve Social Security'den (ABD sosyal güvenlik sistemi) zaten elde edeceğiniz gelir arasındaki açığı kapatmak için ihtiyaç duyacağınız toplam birikimi tahmin eder. Hesaplama, popüler "%4 kuralı" yaklaşımını temel alır; burada güvenli bir çekim oranı, biriktirmeniz gereken sermaye miktarını belirler. Türkiye'deki emeklilik sistemi (SGK, BES gibi) farklı kurallara tabidir; bu nedenle aracı ABD'ye özgü bir planlama referansı olarak değerlendirin.
Nasıl kullanılır?
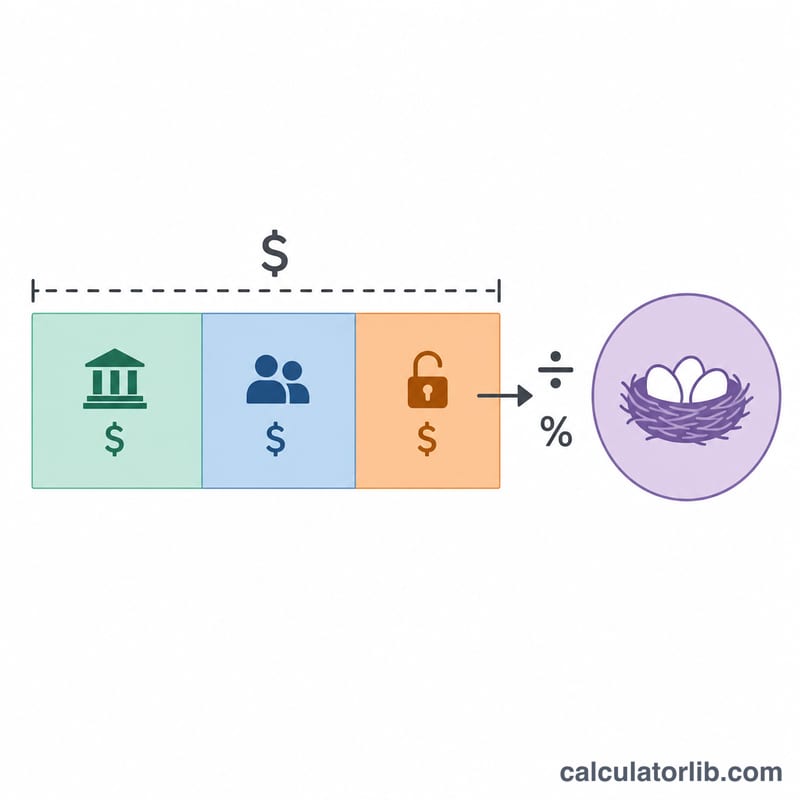
Emeklilikte istediğiniz yıllık geliri, beklediğiniz yıllık emekli maaşını, beklediğiniz yıllık Social Security ödemesini ve güvenli bir çekim oranını (genellikle %3,5–%4) girin. Hesaplama aracı, hedef gelirinizden garanti gelirleri çıkararak gelir açığını bulur ve ardından bu açığı çekim oranına bölerek birikimlerinizden sağlamanız gereken toplam tutarı verir.
Formülün açıklaması
Önce gelir açığı şu şekilde hesaplanır: Açık = Gelir − Emekli Maaşı − Social Security. Garanti gelirleriniz ihtiyaçlarınızı zaten karşılıyorsa açık sıfır olur. Gereken birikim ise şöyledir:
$$\text{Birikim} = \frac{\text{Gelir} - \text{Emekli Maaşı} - \text{Social Security}}{\text{Çekim Oranı (\%)} / 100}$$%4'lük bir çekim oranı, yıllık açığın her 1 doları için 25 dolar birikim gerektiği anlamına gelir (\(1 \div 0{,}04\)).
Örnek hesaplama
Diyelim ki yılda 60.000 dolar istiyorsunuz, Social Security'den 20.000 dolar bekliyorsunuz, emekli maaşınız yok ve %4 oranı kullanıyorsunuz. Açık, \(60.000 - 20.000 = 40.000\) dolardır. Bunu 0,04'e böldüğünüzde gereken birikim 1.000.000 dolar çıkar:
$$\frac{40{.}000}{0{,}04} = 1{.}000{.}000$$Farklı Çekim Oranları ve Gelir Açıklarında Gereken Birikim
Gereken birikim, yıllık gelir açığının (istenen gelir eksi emekli maaşı eksi Sosyal Güvenlik geliri) çekim oranına bölünmesiyle elde edilir: \(\text{Birikim} = \text{Açık} / \text{Oran}\). Aşağıdaki tablo, birkaç gelir açığı ve oran için sonucu göstermektedir. Tüm rakamlar bugünkü ABD doları cinsinden olup en yakın dolara yuvarlanmıştır.
| Yıllık Gelir Açığı | %3 (≈33,3×) | %3,5 (≈28,6×) | %4 (25×) | %5 (20×) |
|---|---|---|---|---|
| $20.000 | $666.667 | $571.429 | $500.000 | $400.000 |
| $30.000 | $1.000.000 | $857.143 | $750.000 | $600.000 |
| $40.000 | $1.333.333 | $1.142.857 | $1.000.000 | $800.000 |
| $60.000 | $2.000.000 | $1.714.286 | $1.500.000 | $1.200.000 |
Örnek: istenen gelir 70.000 $, emekli maaşı 10.000 $ ve Sosyal Güvenlik geliri 20.000 $ olduğunda açık \(\$70{,}000 - \$10{,}000 - \$20{,}000 = \$40{,}000\) olur. %4 oranında, \(\$40{,}000 / 0.04 = \$1{,}000{,}000\) olur.
Çarpan basitçe \(1 / \text{Oran}\)'dır: 1/0,03 ≈ 33,3, 1/0,035 ≈ 28,6, 1/0,04 = 25 ve 1/0,05 = 20.
Sonucu Yorumlama
Sonuç, emekliliğin başında gereken portföy değeridir ve bugünkü dolar cinsinden ifade edilir. Seçilen çekim oranında, emekli maaşları ve Sosyal Güvenliğin karşılamadığı yıllık gelir açığını üretecek tutardır.
Çekim oranı, açığın \(1 / \text{oran}\) katı bir çarpanı ima eder. %4 oran, açığın 25 katı; %5 oran ise 20 katı anlamına gelir.
%4 kuralı, William Bengen'in (1994) araştırmasından ve daha sonraki Trinity Üniversitesi çalışmasından (Cooley, Hubbard ve Walz, 1998) gelmektedir. Her ikisi de tarihsel ABD hisse senedi ve tahvil getirilerini kullanmış ve yaklaşık 30 yıllık kayan dönemlerde portföyleri test etmiştir. Kural ABD piyasa tarihine dayanmaktadır; diğer ülkeler, zaman dilimleri veya varlık karışımları için sonuçlar farklı olabilir.
Daha düşük bir çekim oranı hedefi yükseltir ve tarihsel olarak paranın tükenme riskinin daha düşük olmasını sağlamıştır. Daha yüksek bir oran hedefi düşürür, ancak portföyün daha erken tükenme riskini artırır.
Hesaplayıcı vergileri, emeklilik başladıktan sonraki enflasyonu, yatırım ücretlerini, piyasa getirilerinin sırasını veya emekliliğin süresini modellemez. 30 yılı çok aşan emeklilikler farklı varsayımlar gerektirebilir. Bu genel bilgidir, profesyonel finansal tavsiye değildir.
Temel Terimler ve Tanımlar
Bu hesaplayıcıda kullanılan tüm rakamlar, bugünkü dolar cinsinden yıllık tutarlardır.
- İstenen yıllık emeklilik geliri: emeklilikte finanse etmek istediğiniz, vergi öncesi toplam yıllık harcama.
- Gelir açığı: istenen gelir eksi emekli maaşı eksi Sosyal Güvenlik geliri; portföyünüzün her yıl sağlaması gereken tutar.
- Emekli maaşı: bir işveren veya başka bir tanımlanmış fayda planından, genellikle ömür boyu yapılan düzenli ödemeler.
- Sosyal Güvenlik geliri: ABD Sosyal Güvenlik İdaresi tarafından, kazanç geçmişine ve başvuru yaşına göre ödenen yıllık emeklilik geliri.
- Güvenli çekim oranı: başlangıç portföyünün ilk yıl çekilen yüzdesi; sonraki çekimler genellikle enflasyona göre ayarlanır ve emeklilik boyunca yetmesi amaçlanır.
- Birikim (emeklilik fonu): gelir açığını karşılamak için emeklilikte gereken toplam yatırım birikimi.
- %4 kuralı: birinci yılda başlangıç portföyünün %4'ünün çekilmesi, ardından enflasyona göre ayarlanmasının, ABD portföylerini tarihsel olarak yaklaşık 30 yıl boyunca sürdürdüğüne dair bir yönergedir.
- Garantili gelir: ematör, Sosyal Güvenlik ve yıllık gelir ödemeleri gibi portföy performansına bağlı olmayan gelir.
Sıkça sorulan sorular
%4 kuralı nedir? Bu, portföyünüzün başlangıç değerinin yaklaşık %4'ünü her yıl (enflasyona göre ayarlayarak) çekebileceğinizi ve 30 yıl boyunca paranızın bitmesi riskinin düşük olduğunu öne süren bir genel kuraldır.
Daha düşük bir oran kullanmalı mıyım? Birçok finansal planlayıcı artık daha uzun emeklilik süreleri veya temkinli varsayımlar için %3,0–%3,5 oranını tercih ediyor; bu da gereken birikimi artırır.
Enflasyon veya vergileri hesaba katıyor mu? Hayır. Bu, bugünkü dolar değeriyle yapılan basitleştirilmiş bir tahmindir ve vergileri göz ardı eder; sonucu bir yatırım tavsiyesi değil, planlamaya başlangıç noktası olarak değerlendirin.
















