이 계산기로 무엇을 할 수 있나요
이 도구는 미국의 은퇴 설계를 기준으로 만들어졌습니다. 희망하는 연간 지출액과, 연금(pension) 및 소셜 시큐리티(Social Security)에서 이미 들어오는 소득 사이의 '차액'을 메우기 위해 은퇴 시점에 필요한 총자금을 추정합니다. 널리 쓰이는 '4% 룰' 개념을 적용해, 안전 인출률을 바탕으로 얼마나 많은 자본을 모아야 하는지 계산합니다. 참고로 한국의 국민연금·퇴직연금 체계와는 제도가 다르므로, 미국에 자산이나 연금이 있는 분이 활용하기에 적합합니다.
사용 방법
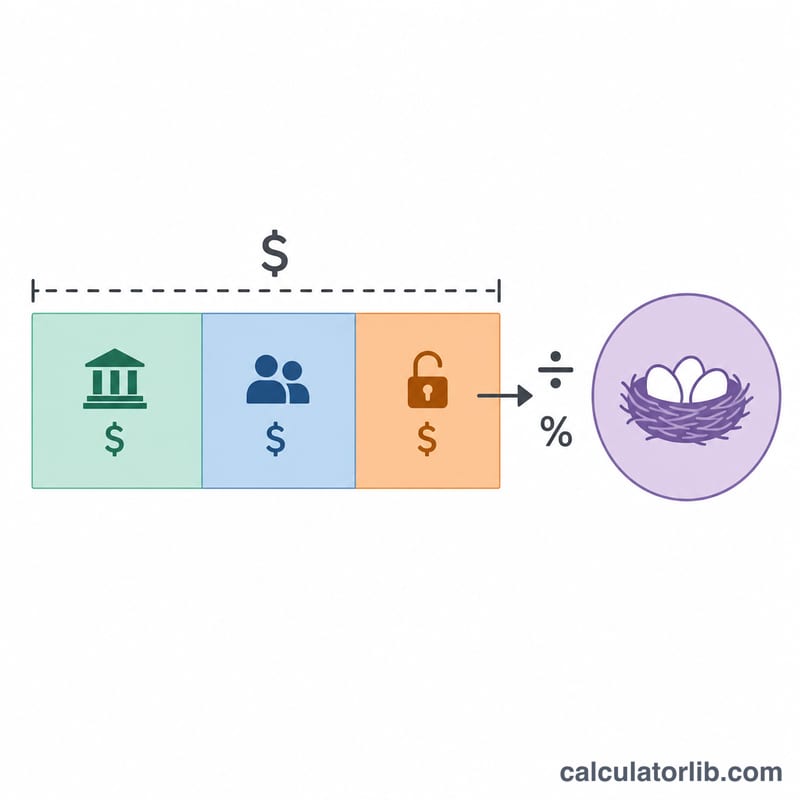
희망하는 연간 은퇴 소득, 예상되는 연간 연금 수령액, 예상 연간 소셜 시큐리티 수령액, 그리고 안전 인출률(보통 3.5%~4%)을 입력하세요. 계산기는 목표 소득에서 보장된 소득을 빼서 소득 부족분을 구한 뒤, 이 부족분을 인출률로 나누어 저축으로 마련해야 할 목돈을 산출합니다.
계산 공식 풀이
먼저 소득 부족분은 부족분 = 소득 − 연금 − 소셜 시큐리티로 계산합니다. 보장된 소득만으로 필요한 지출이 모두 충당된다면 부족분은 0이 됩니다. 이때 필요한 자금은 다음과 같이 계산됩니다.
$$\text{필요자금} = \frac{\text{소득} - \text{연금} - \text{소셜 시큐리티}}{\text{인출률 (\%)} / 100}$$인출률이 4%라면, 연간 부족분 \(\$1\)마다 \(\$25\)의 저축이 필요하다는 의미입니다(\(1 \div 0.04\)).
실제 계산 예시
예를 들어 연간 $60,000을 쓰고 싶고, 소셜 시큐리티로 $20,000을 받을 것으로 예상하며, 연금은 없고, 인출률 4%를 적용한다고 가정해 봅시다. 부족분은 \(\$60{,}000 - \$20{,}000 = \$40{,}000\)입니다. 이를 0.04로 나누면 필요한 자금은 $1,000,000이 됩니다.
$$\frac{60{,}000 - 20{,}000}{0.04} = 1{,}000{,}000$$필요 은퇴자금: 인출률과 소득 격차별 필요 금액
필요 자산은 연간 소득 격차(희망 소득 − 연금 − 사회보장연금)를 인출률로 나눈 값입니다: \(\text{필요자산} = \text{격차} / \text{인출률}\). 아래 표는 여러 소득 격차와 인출률에 따른 결과를 보여줍니다. 모든 금액은 오늘날 미국 달러 기준이며 1달러 단위로 반올림되었습니다.
| 연간 소득 격차 | 3% (≈33.3×) | 3.5% (≈28.6×) | 4% (25×) | 5% (20×) |
|---|---|---|---|---|
| $20,000 | $666,667 | $571,429 | $500,000 | $400,000 |
| $30,000 | $1,000,000 | $857,143 | $750,000 | $600,000 |
| $40,000 | $1,333,333 | $1,142,857 | $1,000,000 | $800,000 |
| $60,000 | $2,000,000 | $1,714,286 | $1,500,000 | $1,200,000 |
예시: 희망 소득이 $70,000, 연금이 $10,000, 사회보장연금이 $20,000이면 소득 격차는 \(\$70{,}000 - \$10{,}000 - \$20{,}000 = \$40{,}000\)입니다. 인출률이 4%이면 \(\$40{,}000 / 0.04 = \$1{,}000{,}000\)입니다.
배수는 단순히 \(1 / \text{인출률}\)입니다: 1/0.03 ≈ 33.3, 1/0.035 ≈ 28.6, 1/0.04 = 25, 1/0.05 = 20.
결과 해석
결과는 은퇴 시작 시점에 필요한 포트폴리오 가치를 오늘날 달러 기준으로 나타낸 것입니다. 선택한 인출률에서 연금과 사회보장연금이 충당하지 못하는 연간 소득 격차를 만들어 내는 금액입니다.
인출률은 격차의 배수 \(1 / \text{인출률}\)을 의미합니다. 4% 인출률은 격차의 25배, 5% 인출률은 격차의 20배에 해당합니다.
4% 규칙은 윌리엄 벤겐(1994)의 연구와 이후 트리니티 대학교 연구(Cooley, Hubbard and Walz, 1998)에서 나왔습니다. 두 연구 모두 역사적인 미국 주식 및 채권 수익률을 사용했고, 약 30년 동안의 롤링 기간에 걸쳐 포트폴리오를 검증했습니다. 이 규칙은 미국 시장의 역사에 기반하므로, 다른 국가, 다른 기간 또는 다른 자산 구성에서는 결과가 다를 수 있습니다.
인출률이 낮을수록 목표 금액은 높아지며, 역사적으로 돈이 바닥날 위험이 낮았습니다. 인출률이 높으면 목표 금액은 낮아지지만 포트폴리오가 더 일찍 고갈될 위험이 커집니다.
이 계산기는 세금, 은퇴 후 물가상승, 투자 수수료, 시장 수익률의 순서, 은퇴 기간의 길이를 모델링하지 않습니다. 30년보다 훨씬 긴 은퇴 기간에는 다른 가정이 필요할 수 있습니다. 이는 일반적인 정보이며 전문적인 재무 조언이 아닙니다.
핵심 용어와 정의
이 계산기에서 사용하는 모든 금액은 오늘날 달러 기준의 연간 금액입니다.
- 희망 연간 은퇴 소득: 은퇴 후 쓰고자 하는 연간 총 세전 지출 금액입니다.
- 소득 격차: 희망 소득에서 연금과 사회보장연금을 뺀 금액으로, 매년 포트폴리오가 제공해야 하는 금액입니다.
- 연금: 고용주나 기타 확정급여형 제도에서 보통 평생 지급되는 정기 금액입니다.
- 사회보장연금 급여: 미국 사회보장국(Social Security Administration)이 소득 이력과 수급 시작 연령에 따라 지급하는 연간 은퇴 급여입니다.
- 안전 인출률: 은퇴 기간 내내 유지되도록 설계된, 첫해에 시작 포트폴리오에서 인출하는 비율이며, 이후 인출액은 보통 물가상승률에 맞춰 조정됩니다.
- 필요 자산(Nest egg): 소득 격차를 감당하기 위해 은퇴 시점에 필요한 총 투자 저축액입니다.
- 4% 규칙: 첫해에 초기 포트폴리오의 4%를 인출한 뒤 물가상승률에 맞춰 조정하면, 역사적으로 미국 포트폴리오가 약 30년 동안 유지되었다는 지침입니다.
- 보장 소득: 연금, 사회보장연금, 연금형 보험금처럼 포트폴리오 성과에 의존하지 않는 소득입니다.
자주 묻는 질문
4% 룰이란 무엇인가요? 매년 초기 포트폴리오의 약 4%를 인출하고 물가상승률에 맞춰 조정하면, 30년 동안 자금이 바닥날 위험이 낮다고 보는 가이드라인입니다.
더 낮은 인출률을 써야 하나요? 요즘은 은퇴 기간이 길거나 보수적인 가정을 적용할 때 3.0%~3.5%를 선호하는 전문가가 많습니다. 인출률이 낮아질수록 필요한 자금은 늘어납니다.
물가상승률이나 세금이 반영되나요? 아니요. 이 계산은 현재 가치(today's dollars) 기준의 단순 추정이며 세금은 고려하지 않습니다. 결과는 설계의 출발점으로 참고하시고, 투자 조언으로 받아들이지 마세요.