이 계산기는 무엇을 하나요?
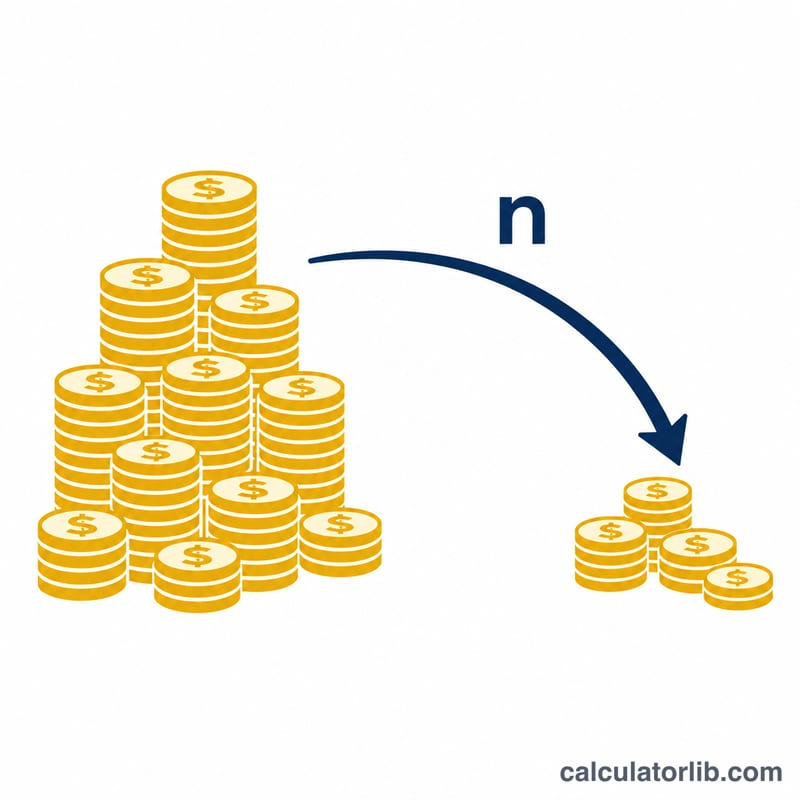
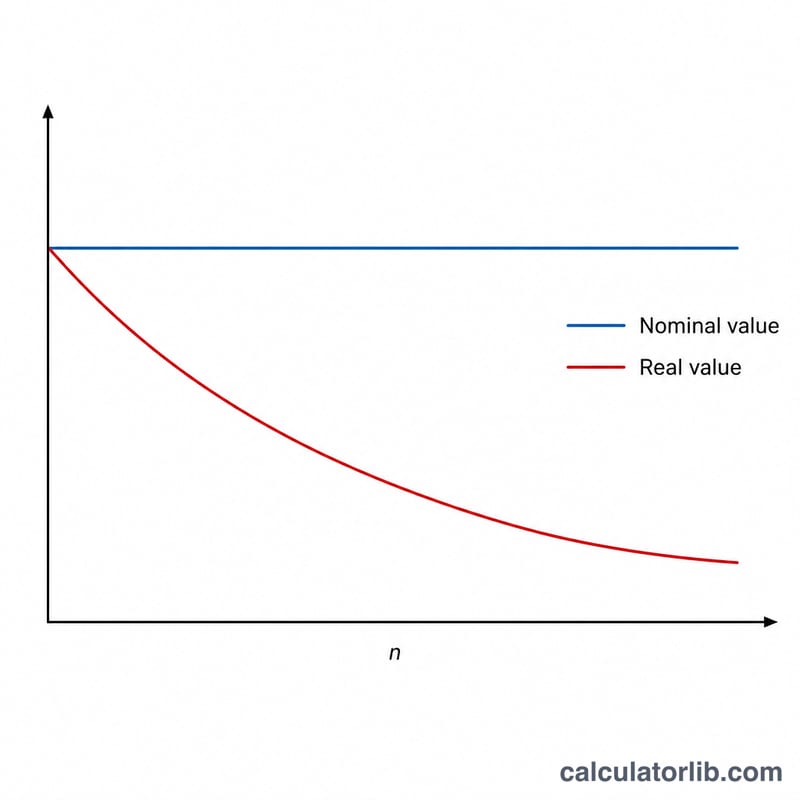
은퇴 자금 인플레이션 영향 계산기는 미래에 모아둘 목돈이 오늘날의 구매력 기준으로 실제 얼마의 가치를 가지는지 보여줍니다. 25년 뒤 통장에 찍힐 은퇴 자금이 지금 보기엔 큰 금액 같아도, 인플레이션이 돈의 가치를 꾸준히 갉아먹기 때문에 실제로 살 수 있는 양은 훨씬 적을 수 있습니다. 이 도구는 미래의 명목 금액을 그에 해당하는 실질 가치로 바꿔주어, 현실적인 기대치를 가지고 노후를 설계할 수 있게 해줍니다. 계산 원리는 어느 나라, 어느 통화에서도 동일하게 적용됩니다.
사용 방법
세 가지 값을 입력하세요. 앞으로 모을 것으로 예상하는 미래 자금(명목 금액), 가정하고 싶은 연평균 인플레이션율, 그리고 그 금액에 도달하기까지 남은 연수입니다. 계산기는 오늘날 화폐 기준의 실질 가치, 사라진 총 구매력, 그리고 가치가 얼마나(%) 줄어드는지를 알려줍니다.
공식 풀이
핵심 공식은 다음과 같습니다.
$$\text{실질가치} = \frac{\text{명목가치}}{(1 + i)^{n}}$$여기서 \(i\)는 소수로 표현한 연간 인플레이션율(3% = 0.03)이고, \(n\)은 연수입니다. 분모인 \((1 + i)^{n}\)은 복리 인플레이션 계수로, 해가 갈수록 커지면서 실질 가치를 줄어들게 합니다. 이는 이자율 대신 인플레이션율을 적용한 현재가치 할인 공식일 뿐입니다.
계산 예시
25년 후에 100만 달러를 모을 것으로 예상하고, 연평균 인플레이션을 3%로 가정한다고 해봅시다. 인플레이션 계수는 \((1.03)^{25} \approx 2.0938\) 입니다. 따라서 실질 가치는 다음과 같습니다.
$$\frac{1{,}000{,}000}{2.0938} \approx 477{,}606\ \text{달러}$$(오늘날 화폐 기준)가 됩니다. 즉 이 기간 동안 약 522,394달러, 다시 말해 약 52%의 구매력이 인플레이션으로 사라지는 셈입니다.
대한민국의 인플레이션: 공식 통계
대한민국의 공식 소비자물가 통계로, 자동으로 업데이트됩니다. 위 계산기의 입력값으로 사용하세요.
- 전년 동월 대비, 2026년 10월
- +2.8%
- 인플레이션 2025년
- 2.1%
- 누적 2016–2025년
- 21.7%
- 연평균
- 2.2%
최근 변화 하락 −0.1%p 2026년 10월: +2.8%, 2026년 9월에는 +2.9%.
최근 월(2026년 10월): 대한민국의 소비자물가는 전년 동월 대비 +2.8% 변동했습니다(소비자물가지수, 총지수(2015 = 100), OECD). 아래 연간 수치는 연평균입니다. 이 변동률은 공표된 지수로 CalculatorLib가 계산합니다: 해당 월 지수 ÷ 전년 같은 달 지수 − 1.
대한민국의 물가는 2016년부터 2025년까지 21.7% 변했으며, 연평균 2.2%입니다. 2016년에 100 KRW이던 것은 2025년에 약 122 KRW입니다.
| 연도 | 소비자물가지수 (2010 = 100) | 인플레이션 | 세계 |
|---|---|---|---|
| 2025 | 135.0 | 2.1% | 3.0% |
| 2024 | 132.2 | 2.3% | 3.0% |
| 2023 | 129.2 | 3.6% | 5.7% |
| 2022 | 124.7 | 5.1% | 8.0% |
| 2021 | 118.7 | 2.5% | 3.5% |
| 2020 | 115.8 | 0.5% | 1.9% |
| 2019 | 115.2 | 0.4% | 2.2% |
| 2018 | 114.7 | 1.5% | 2.5% |
| 2017 | 113.1 | 1.9% | 2.3% |
| 2016 | 110.9 | 1.0% | 1.6% |
대한민국 및 다른 나라
인플레이션, 소비자물가(연간 %) — 각 나라의 최신 공표 연도.
- 튀르키예 34.9% (2025)
- 러시아 8.7% (2025)
- 멕시코 3.8% (2025)
- 베트남 3.3% (2025)
- 일본 3.2% (2025)
- 세계 3.0% (2025)
- 미국 2.9% (2024)
- 인도 2.4% (2025)
- 대한민국 2.1% (2025)
- 사우디아라비아 2.0% (2025)
- 프랑스 0.9% (2025)
- 중국 0.1% (2025)
아직 공표된 수치가 없는 나라: 대만.
행마다 연도가 다를 수 있으며, 각 수치는 해당 연도와 함께 표시됩니다. 모든 나라에 같은 세계은행 지표를 사용합니다.
최신 수치: 2026-10 데이터 업데이트 2026-11-14 · 최신
출처: The World Bank Group CC BY 4.0; OECD (2026), Consumer price indices (CPIs, HICPs), COICOP 1999 CC BY 4.0
누적 변화율, 연평균 상승률, 가격 비교는 이 데이터를 바탕으로 CalculatorLib가 계산했습니다.
출처 세부 정보 및 작성 방법
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- OECD (2026), Consumer price indices (CPIs, HICPs), COICOP 1999 — Consumer price indices (CPIs, HICPs), COICOP 1999
자주 묻는 질문
인플레이션율은 몇 %로 잡아야 하나요? 선진국에서는 장기 평균으로 2~3% 정도를 흔히 사용하지만, 보수적으로 계획하고 싶다면 더 높은 수치를 적용해도 좋습니다.
투자 수익률과 같은 개념인가요? 아닙니다. 이 도구는 오직 인플레이션의 영향만 따로 보여줍니다. 투자 자산은 인플레이션보다 빠르게 불어날 수 있으며, 그래서 실질(인플레이션 차감 후) 수익률이 가장 중요합니다.
왜 가치 손실 비율은 금액과 상관없나요? 가치가 줄어드는 비율은 인플레이션율과 연수에만 좌우되기 때문에, 금액이 크든 작든 동일한 비율만큼 가치를 잃게 됩니다.