यह कैलकुलेटर क्या करता है
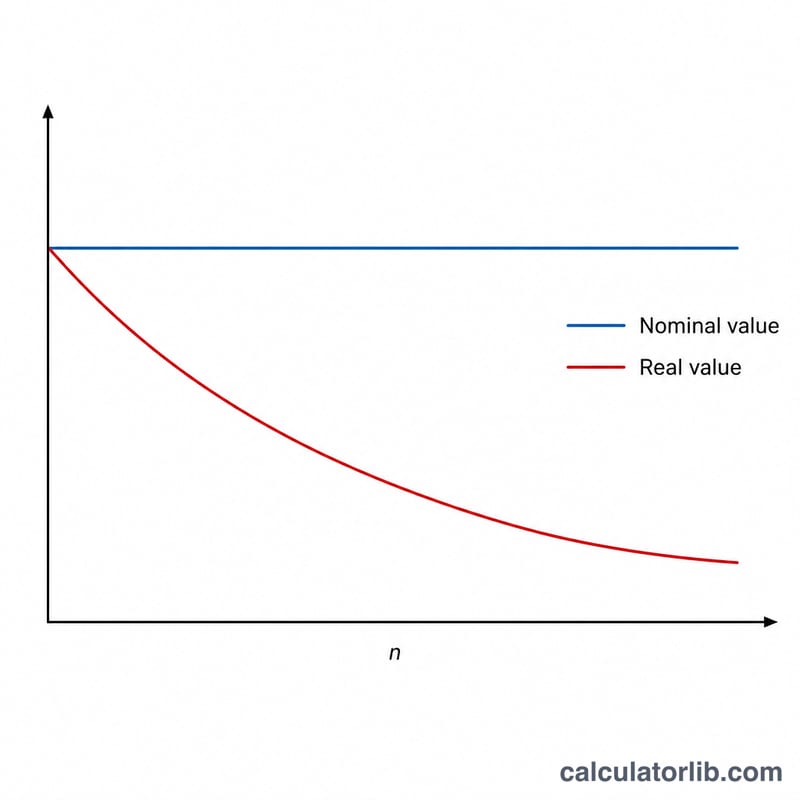
रिटायरमेंट बचत पर महंगाई के असर का कैलकुलेटर बताता है कि भविष्य में जमा हुई रकम आज की खरीद-शक्ति के हिसाब से असल में कितनी होगी। 25 साल बाद जो रिटायरमेंट बैलेंस बहुत बड़ा दिखता है, वह उतनी ही रकम जितनी आज है, उससे कहीं कम सामान खरीद पाएगा — क्योंकि महंगाई धीरे-धीरे पैसे की कीमत घटाती रहती है। यह टूल भविष्य की नॉमिनल (कागज़ी) रकम को उसके वास्तविक (असली) मूल्य में बदल देता है, ताकि आप हकीकत के आधार पर योजना बना सकें। इसका गणित हर देश और हर मुद्रा में एक जैसा लागू होता है।
इसका उपयोग कैसे करें
तीन चीज़ें भरें: भविष्य में आपके पास जितनी बचत होने की उम्मीद है वह रकम (नॉमिनल आंकड़ा), जितनी औसत सालाना महंगाई दर आप मान रहे हैं, और उस रकम तक पहुँचने में बचे हुए साल। कैलकुलेटर आपको आज के पैसों में वास्तविक मूल्य, कुल कितनी खरीद-शक्ति घटी, और मूल्य का कितने प्रतिशत हिस्सा महंगाई खा गई — ये सब बता देगा।
फॉर्मूला समझें
मुख्य समीकरण है
$$\text{वास्तविक मूल्य} = \frac{\text{नॉमिनल मूल्य}}{(1 + i)^{n}}$$जहाँ i सालाना महंगाई दर है जो दशमलव में लिखी जाती है (\(3\% = 0.03\)) और n सालों की संख्या है। नीचे का हिस्सा \((1 + i)^{n}\) चक्रवृद्धि महंगाई का कारक है — यह हर साल बढ़ता है और वास्तविक मूल्य को घटाता जाता है। दरअसल यह वही प्रेज़ेंट-वैल्यू (वर्तमान मूल्य) डिस्काउंटिंग फॉर्मूला है, बस ब्याज की जगह महंगाई पर लगाया गया है।
उदाहरण के साथ समझें
मान लीजिए आपको उम्मीद है कि 25 साल में आपके पास $1,000,000 जमा हो जाएँगे, और आप औसतन 3% सालाना महंगाई मान रहे हैं। तो महंगाई कारक होगा \((1.03)^{25} \approx 2.0938\)। इस तरह वास्तविक मूल्य होगा
$$\frac{1{,}000{,}000}{2.0938} \approx \$477{,}606$$आज के पैसों में। यानी करीब $522,394 की खरीद-शक्ति — लगभग 52% — इस अवधि में महंगाई खा जाती है।
भारत में महंगाई: आधिकारिक आंकड़े
भारत के आधिकारिक उपभोक्ता मूल्य आंकड़े, अपने आप अपडेट होते हैं। इन्हें ऊपर के कैलकुलेटर में इनपुट के रूप में इस्तेमाल करें।
- 12 महीने का बदलाव, सितंबर 2026
- +5.6%
- महंगाई 2025
- 2.4%
- संचयी 2016–2025
- 51.3%
- प्रति वर्ष औसत
- 4.7%
नवीनतम बदलाव बढ़ा +0.6 प्रतिशत अंक सितंबर 2026: +5.6%, जबकि अगस्त 2026 में +5.0%।
नवीनतम महीना (सितंबर 2026): भारत में उपभोक्ता कीमतों में 12 महीनों में +5.6% का बदलाव हुआ (उपभोक्ता मूल्य सूचकांक, सभी मदें, 2015 = 100, OECD)। नीचे दिए वार्षिक आंकड़े सालाना औसत हैं। CalculatorLib यह बदलाव प्रकाशित सूचकांक से निकालता है: महीने का सूचकांक ÷ एक साल पहले के उसी महीने का सूचकांक − 1।
भारत में कीमतें 2016 से 2025 के बीच 51.3% बदलीं, यानी औसतन 4.7% प्रति वर्ष: जो चीज़ 2016 में 100 INR की थी, वह 2025 में लगभग 151 INR की हो गई।
| वर्ष | उपभोक्ता मूल्य सूचकांक (2010 = 100) | महंगाई | विश्व |
|---|---|---|---|
| 2025 | 233.1 | 2.4% | 3.0% |
| 2024 | 227.6 | 5.0% | 3.0% |
| 2023 | 216.9 | 5.6% | 5.7% |
| 2022 | 205.3 | 6.7% | 8.0% |
| 2021 | 192.4 | 5.1% | 3.5% |
| 2020 | 183.0 | 6.6% | 1.9% |
| 2019 | 171.6 | 3.7% | 2.2% |
| 2018 | 165.5 | 3.9% | 2.5% |
| 2017 | 159.2 | 3.3% | 2.3% |
| 2016 | 154.1 | 4.9% | 1.6% |
भारत और अन्य देश
मुद्रास्फीति, उपभोक्ता मूल्य (वार्षिक %) — हर देश का नवीनतम प्रकाशित वर्ष।
- तुर्किये 34.9% (2025)
- रूस 8.7% (2025)
- मैक्सिको 3.8% (2025)
- वियतनाम 3.3% (2025)
- जापान 3.2% (2025)
- विश्व 3.0% (2025)
- संयुक्त राज्य 2.9% (2024)
- भारत 2.4% (2025)
- दक्षिण कोरिया 2.1% (2025)
- सऊदी अरब 2.0% (2025)
- फ़्रांस 0.9% (2025)
- चीन 0.1% (2025)
ताइवान के लिए अभी कोई प्रकाशित आँकड़ा नहीं है।
पंक्तियों के वर्ष अलग हो सकते हैं: हर आँकड़ा अपने वर्ष के साथ दिखाया गया है। हर देश के लिए विश्व बैंक का वही संकेतक।
नवीनतम आंकड़ा: 2026-09 डेटा अपडेट 2026-11-14 · ताज़ा
स्रोत: The World Bank Group CC BY 4.0; OECD (2026), Consumer price indices (CPIs, HICPs), COICOP 1999 CC BY 4.0
संचयी बदलाव, औसत वार्षिक दर और मूल्य तुलना CalculatorLib ने इन्हीं आंकड़ों से निकाली है।
स्रोत का विवरण और कार्यप्रणाली
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- OECD (2026), Consumer price indices (CPIs, HICPs), COICOP 1999 — Consumer price indices (CPIs, HICPs), COICOP 1999
अक्सर पूछे जाने वाले सवाल
मुझे कौन-सी महंगाई दर लेनी चाहिए? विकसित अर्थव्यवस्थाओं में लंबी अवधि का औसत आमतौर पर 2–3% रहता है, लेकिन सावधानी बरतने के लिए आप इससे ज़्यादा दर भी मान सकते हैं। ध्यान रहे, भारत में महंगाई अक्सर इससे ऊँची रही है, इसलिए भारतीय निवेशक चाहें तो 5–6% जैसी दर रखकर देख सकते हैं।
क्या यह निवेश पर मिलने वाले रिटर्न जैसा ही है? नहीं। यह टूल सिर्फ़ महंगाई के असर को अलग करके दिखाता है। आपके निवेश महंगाई से तेज़ बढ़ सकते हैं, और इसीलिए वास्तविक (महंगाई के बाद का) रिटर्न ही सबसे ज़्यादा मायने रखता है।
घटे हुए प्रतिशत का रकम पर असर क्यों नहीं पड़ता? मूल्य कितना घटा यह सिर्फ़ दर और सालों की संख्या पर निर्भर करता है, इसलिए बड़ी रकम भी उतने ही अनुपात में अपनी कीमत खोती है।