यह कैलकुलेटर क्या करता है
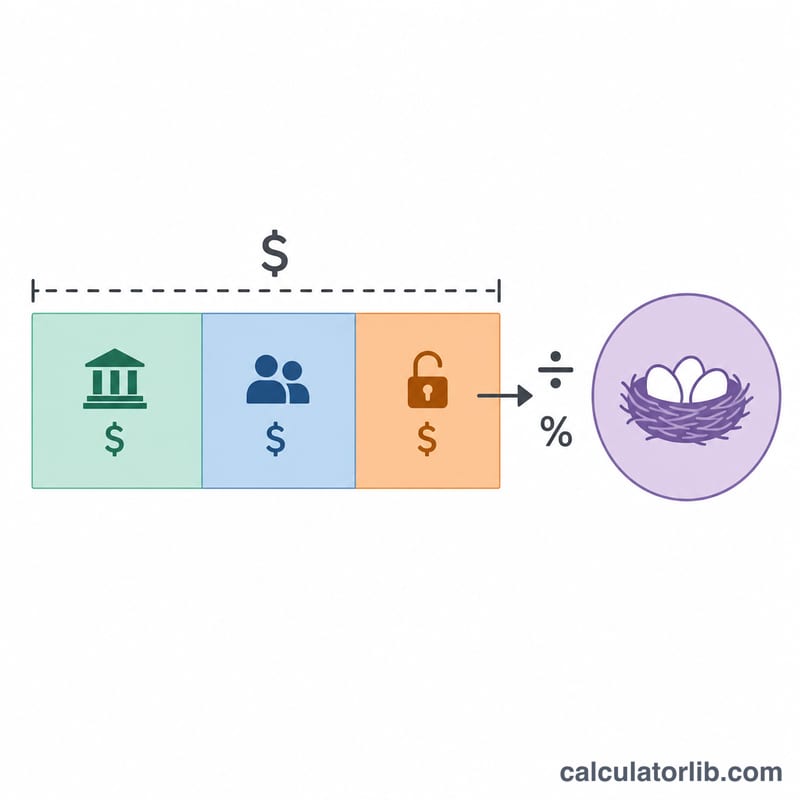
यह टूल खास तौर पर अमेरिका की रिटायरमेंट प्लानिंग के लिए बनाया गया है। यह अनुमान लगाता है कि रिटायरमेंट की शुरुआत में आपको कुल कितनी बचत (नेस्ट एग) की ज़रूरत होगी, ताकि आपके इच्छित सालाना खर्च और पहले से मिलने वाली आय — यानी पेंशन और सोशल सिक्योरिटी — के बीच का अंतर पूरा हो सके। यह लोकप्रिय "4% नियम" के ढांचे पर आधारित है, जिसमें एक सुरक्षित निकासी दर तय करती है कि आपको कितनी पूँजी जमा करनी होगी। (ध्यान दें: सोशल सिक्योरिटी एक अमेरिकी प्रणाली है; भारत जैसे देशों में EPF, NPS या PPF जैसी योजनाएँ इसके समकक्ष मानी जा सकती हैं, पर नियम अलग होते हैं।)
इसका इस्तेमाल कैसे करें
अपनी इच्छित सालाना रिटायरमेंट आय दर्ज करें, साथ ही उम्मीद की जाने वाली सालाना पेंशन, अनुमानित सालाना सोशल सिक्योरिटी लाभ और एक सुरक्षित निकासी दर (आमतौर पर 3.5%–4%) भरें। कैलकुलेटर आपके लक्ष्य में से तय आय (पेंशन और सोशल सिक्योरिटी) घटाकर आय की कमी निकालता है, फिर उस कमी को निकासी दर से भाग देकर वह एकमुश्त रकम बताता है जो आपकी बचत से जुटनी चाहिए।
फॉर्मूला आसान शब्दों में
पहले आय की कमी इस तरह निकाली जाती है: $$\text{कमी} = \text{आय} - \text{पेंशन} - \text{सोशल सिक्योरिटी}$$। अगर तय आय से ही आपकी ज़रूरतें पूरी हो जाती हैं, तो कमी शून्य रहेगी। इसके बाद ज़रूरी नेस्ट एग होता है: $$\text{नेस्ट एग} = \frac{\text{कमी}}{\text{दर} / 100}$$। 4% निकासी दर का मतलब है कि सालाना कमी के हर $1 के लिए $25 की बचत चाहिए (\(1 \div 0.04\))।
एक उदाहरण से समझें
मान लीजिए आप सालाना $60,000 चाहते हैं, सोशल सिक्योरिटी से $20,000 की उम्मीद है, कोई पेंशन नहीं है और आप 4% दर अपनाते हैं। तो कमी होगी $$\$60{,}000 - \$20{,}000 = \$40{,}000$$। इसे 0.04 से भाग देने पर ज़रूरी नेस्ट एग बनता है $1,000,000।
विभिन्न निकासी दरों और आय अंतर पर आवश्यक सेवानिवृत्ति कोष
आवश्यक सेवानिवृत्ति कोष वार्षिक आय अंतर (वांछित आय माइनस पेंशन माइनस सामाजिक सुरक्षा) को निकासी दर से भाग देकर मिलता है: \(\text{सेवानिवृत्ति कोष} = \text{अंतर} / \text{दर}\)। नीचे दी गई तालिका कई अंतर और दरों के लिए परिणाम दिखाती है। सभी आंकड़े आज के अमेरिकी डॉलर में हैं और निकटतम डॉलर तक पूर्णांकित किए गए हैं।
| वार्षिक आय अंतर | 3% (≈33.3×) | 3.5% (≈28.6×) | 4% (25×) | 5% (20×) |
|---|---|---|---|---|
| $20,000 | $666,667 | $571,429 | $500,000 | $400,000 |
| $30,000 | $1,000,000 | $857,143 | $750,000 | $600,000 |
| $40,000 | $1,333,333 | $1,142,857 | $1,000,000 | $800,000 |
| $60,000 | $2,000,000 | $1,714,286 | $1,500,000 | $1,200,000 |
उदाहरण: वांछित आय $70,000, पेंशन $10,000 और सामाजिक सुरक्षा $20,000 होने पर अंतर है \(\$70{,}000 - \$10{,}000 - \$20{,}000 = \$40{,}000\)। 4% दर पर, \(\$40{,}000 / 0.04 = \$1{,}000{,}000\)।
गुणक सरल रूप से \(1 / \text{दर}\) है: 1/0.03 ≈ 33.3, 1/0.035 ≈ 28.6, 1/0.04 = 25, और 1/0.05 = 20।
आपके परिणाम की व्याख्या
परिणाम सेवानिवृत्ति की शुरुआत में आवश्यक पोर्टफोलियो मूल्य है, जो आज के डॉलर में व्यक्त किया गया है। यह वह राशि है जो चुनी गई निकासी दर पर वह वार्षिक आय अंतर पैदा करेगी जिसे पेंशन और सामाजिक सुरक्षा पूरा नहीं करतीं।
निकासी दर का अर्थ अंतर का एक गुणक है, जो \(1 / \text{दर}\) के बराबर है। 4% दर का मतलब अंतर का 25 गुना है, और 5% दर का मतलब 20 गुना।
4% नियम विलियम बेंगेन (1994) के शोध और बाद के ट्रिनिटी यूनिवर्सिटी अध्ययन (कूली, हबर्ड और वाल्ज़, 1998) से आया है। दोनों ने ऐतिहासिक अमेरिकी शेयर और बॉन्ड रिटर्न का उपयोग किया और लगभग 30 वर्षों की रोलिंग अवधियों में पोर्टफोलियो का परीक्षण किया। यह नियम अमेरिकी बाज़ार के इतिहास पर आधारित है, और अन्य देशों, समय अवधियों या परिसंपत्ति मिश्रणों के लिए परिणाम अलग हो सकते हैं।
कम निकासी दर लक्ष्य को बढ़ाती है और ऐतिहासिक रूप से पैसे खत्म होने का जोखिम कम रही है। अधिक दर लक्ष्य घटाती है, पर पोर्टफोलियो के जल्दी खत्म होने का जोखिम बढ़ाती है।
यह कैलकुलेटर करों, सेवानिवृत्ति शुरू होने के बाद की मुद्रास्फीति, निवेश शुल्क, बाज़ार-रिटर्न क्रम, या सेवानिवृत्ति की अवधि को मॉडल नहीं करता। 30 वर्षों से कहीं अधिक लंबी सेवानिवृत्ति के लिए अलग धारणाएं चाहिए। यह सामान्य जानकारी है, पेशेवर वित्तीय सलाह नहीं।
मुख्य शब्द और परिभाषाएं
इस कैलकुलेटर में उपयोग किए गए सभी आंकड़े आज के डॉलर में वार्षिक राशियां हैं।
- वांछित वार्षिक सेवानिवृत्ति आय: वह कुल वार्षिक कर-पूर्व खर्च जिसे आप सेवानिवृत्ति में पूरा करना चाहते हैं।
- आय अंतर: वांछित आय माइनस पेंशन माइनस सामाजिक सुरक्षा; वह राशि जो आपके पोर्टफोलियो को हर साल देनी होगी।
- पेंशन: किसी नियोक्ता या अन्य परिभाषित-लाभ योजना से नियमित भुगतान, आमतौर पर जीवन भर के लिए।
- सामाजिक सुरक्षा लाभ: अमेरिकी सामाजिक सुरक्षा प्रशासन (US Social Security Administration) द्वारा दिया जाने वाला वार्षिक सेवानिवृत्ति लाभ, जो कमाई के इतिहास और लाभ लेने की आयु पर आधारित है।
- सुरक्षित निकासी दर: शुरुआती पोर्टफोलियो का वह प्रतिशत जो पहले वर्ष में निकाला जाता है, जिसके बाद की निकासियां आम तौर पर मुद्रास्फीति के अनुसार समायोजित होती हैं, और जिसे सेवानिवृत्ति भर चलने के लिए बनाया गया है।
- सेवानिवृत्ति कोष: सेवानिवृत्ति के समय आय अंतर को सहारा देने के लिए आवश्यक कुल निवेश बचत।
- 4% नियम: एक दिशानिर्देश कि पहले वर्ष में प्रारंभिक पोर्टफोलियो का 4% निकालें, फिर मुद्रास्फीति के अनुसार समायोजित करें, तो अमेरिकी पोर्टफोलियो ऐतिहासिक रूप से लगभग 30 वर्षों तक चले।
- गारंटीड आय: ऐसी आय जो पोर्टफोलियो के प्रदर्शन पर निर्भर नहीं करती, जैसे पेंशन, सामाजिक सुरक्षा और एन्युटी भुगतान।
अक्सर पूछे जाने वाले सवाल
4% नियम क्या है? यह एक सामान्य दिशानिर्देश है जो बताता है कि आप अपने शुरुआती पोर्टफोलियो का करीब 4% हर साल निकाल सकते हैं (महँगाई के हिसाब से समायोजित करके), और 30 साल तक पैसे खत्म होने का जोखिम कम रहता है।
क्या मुझे कम दर अपनानी चाहिए? लंबे रिटायरमेंट या सतर्क अनुमानों के लिए आजकल कई प्लानर 3.0%–3.5% को बेहतर मानते हैं, जिससे ज़रूरी नेस्ट एग बढ़ जाता है।
क्या इसमें महँगाई या टैक्स शामिल हैं? नहीं। यह आज के डॉलर में एक सरल अनुमान है और टैक्स को नज़रअंदाज़ करता है। इसके नतीजे को प्लानिंग की शुरुआत मानें, सलाह नहीं।