À quoi sert ce calculateur
Cet outil est conçu pour la planification de la retraite aux États-Unis. Il estime le capital total à réunir au début de la retraite afin de combler l'écart entre les dépenses annuelles que vous souhaitez couvrir et les revenus que vous percevrez déjà via une pension et la Social Security (le régime public de retraite américain). Il s'appuie sur la célèbre « règle des 4 % », selon laquelle un taux de retrait jugé prudent détermine le capital que vous devez accumuler. En France, le système repose plutôt sur la retraite par répartition (régime de base et complémentaire) et les règles diffèrent ; cet outil reflète donc une logique propre au contexte américain.
Comment l'utiliser
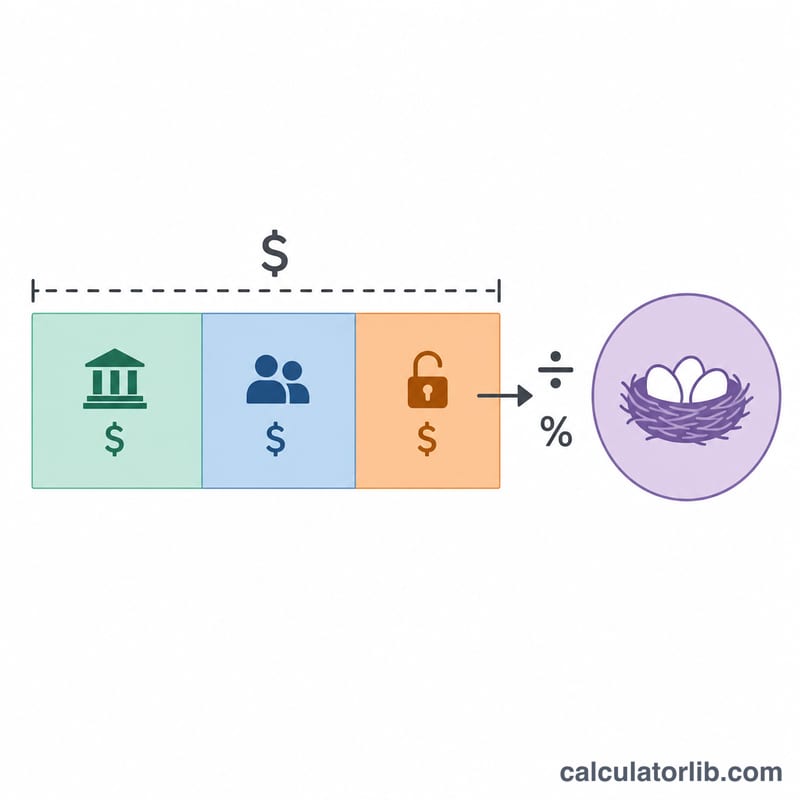
Indiquez le revenu annuel souhaité à la retraite, la pension annuelle éventuellement attendue, le montant annuel prévu de votre Social Security et un taux de retrait prudent (généralement compris entre 3,5 % et 4 %). Le calculateur soustrait les revenus garantis de votre objectif pour obtenir le déficit de revenu, puis divise ce déficit par le taux de retrait afin de déterminer le capital que votre épargne devra produire.
La formule expliquée
Le déficit de revenu est d'abord calculé ainsi : Déficit = Revenu − Pension − Social Security. Si vos revenus garantis suffisent déjà à couvrir vos besoins, le déficit est nul. Le capital nécessaire est ensuite :
$$\text{Capital} = \frac{\text{Revenu} - \text{Pension} - \text{Social Security}}{\text{Taux de retrait (\%)} / 100}$$Un taux de retrait de 4 % signifie que chaque dollar de déficit annuel exige 25 $ d'épargne (\(1 \div 0{,}04\)).
Exemple chiffré
Supposons que vous souhaitiez 60 000 $ par an, que vous attendiez 20 000 $ de la Social Security, sans pension, et que vous reteniez un taux de 4 %. Le déficit s'élève à \(60\,000\ \$ - 20\,000\ \$ = 40\,000\ \$\). En divisant par 0,04, on obtient un capital nécessaire de 1 000 000 $.
Capital requis selon différents taux de retrait et écarts de revenus
Le capital requis correspond à l'écart de revenu annuel (revenu souhaité moins la pension moins Social Security, le système de retraite américain) divisé par le taux de retrait : \(\text{Capital requis} = \text{Écart} / \text{Taux}\). Le tableau ci-dessous présente le résultat pour plusieurs écarts et taux. Tous les montants sont exprimés en dollars américains d'aujourd'hui et arrondis au dollar près.
| Écart de revenu annuel | 3% (≈33.3×) | 3.5% (≈28.6×) | 4% (25×) | 5% (20×) |
|---|---|---|---|---|
| $20,000 | $666,667 | $571,429 | $500,000 | $400,000 |
| $30,000 | $1,000,000 | $857,143 | $750,000 | $600,000 |
| $40,000 | $1,333,333 | $1,142,857 | $1,000,000 | $800,000 |
| $60,000 | $2,000,000 | $1,714,286 | $1,500,000 | $1,200,000 |
Exemple : avec un revenu souhaité de $70,000, une pension de $10,000 et Social Security de $20,000, l'écart est \(\$70{,}000 - \$10{,}000 - \$20{,}000 = \$40{,}000\). Avec un taux de 4 %, \(\$40{,}000 / 0.04 = \$1{,}000{,}000\).
Le multiplicateur correspond simplement à \(1 / \text{Taux}\) : 1/0.03 ≈ 33.3, 1/0.035 ≈ 28.6, 1/0.04 = 25 et 1/0.05 = 20.
Interpréter votre résultat
Le résultat correspond au portefeuille nécessaire au début de la retraite, exprimé en dollars d'aujourd'hui. Il s'agit du montant qui, au taux de retrait choisi, produirait l'écart de revenu annuel que les pensions et Social Security ne couvrent pas.
Le taux de retrait implique un multiple de l'écart égal à \(1 / \text{taux}\). Un taux de 4 % correspond à 25 fois l'écart, et un taux de 5 % à 20 fois.
La règle des 4 % provient des travaux de William Bengen (1994) et de l'étude ultérieure de la Trinity University (Cooley, Hubbard et Walz, 1998). Les deux ont utilisé les rendements historiques américains des actions et des obligations et testé des portefeuilles sur des périodes glissantes d'environ 30 ans. Cette règle repose sur l'histoire des marchés américains, et les résultats pourraient différer pour d'autres pays, d'autres périodes ou d'autres allocations d'actifs.
Un taux de retrait plus faible augmente l'objectif et a historiquement signifié un risque moindre de manquer d'argent. Un taux plus élevé réduit l'objectif, mais augmente le risque que le portefeuille soit épuisé plus tôt.
Le calculateur ne tient pas compte des impôts, de l'inflation après le début de la retraite, des frais de placement, de la séquence des rendements des marchés ni de la durée de la retraite. Des retraites bien plus longues que 30 ans peuvent nécessiter d'autres hypothèses. Il s'agit d'informations générales, et non de conseils financiers professionnels.
Termes clés et définitions
Tous les montants utilisés dans ce calculateur sont des montants annuels exprimés en dollars d'aujourd'hui.
- Revenu annuel de retraite souhaité : le total des dépenses annuelles avant impôt que vous souhaitez financer à la retraite.
- Écart de revenu : revenu souhaité moins pension moins Social Security ; le montant que votre portefeuille doit fournir chaque année.
- Pension : paiements réguliers versés par un employeur ou un autre régime à prestations définies, généralement à vie.
- Prestation Social Security : la prestation annuelle de retraite versée par la Social Security Administration américaine, calculée selon l'historique des revenus et l'âge de demande.
- Taux de retrait sûr : le pourcentage du portefeuille initial retiré la première année, les retraits suivants étant généralement ajustés de l'inflation, censé durer toute la retraite.
- Capital de retraite : l'épargne investie totale nécessaire à la retraite pour couvrir l'écart de revenu.
- Règle des 4 % : une ligne directrice selon laquelle retirer 4 % du portefeuille initial la première année, puis l'ajuster de l'inflation, a historiquement permis de soutenir des portefeuilles américains pendant environ 30 ans.
- Revenu garanti : revenu qui ne dépend pas de la performance du portefeuille, comme les pensions, Social Security et les versements de rentes.
Questions fréquentes
Qu'est-ce que la règle des 4 % ? C'est un principe selon lequel vous pouvez retirer environ 4 % de votre portefeuille initial chaque année, ajusté de l'inflation, avec un faible risque d'épuiser votre capital sur 30 ans.
Faut-il retenir un taux plus bas ? De nombreux conseillers privilégient aujourd'hui un taux de 3,0 % à 3,5 % pour des retraites plus longues ou des hypothèses prudentes, ce qui augmente le capital à constituer.
L'inflation et les impôts sont-ils pris en compte ? Non. Il s'agit d'une estimation simplifiée en dollars d'aujourd'hui, qui ignore la fiscalité ; considérez le résultat comme un point de départ pour votre réflexion, et non comme un conseil financier.