À quoi sert ce calculateur
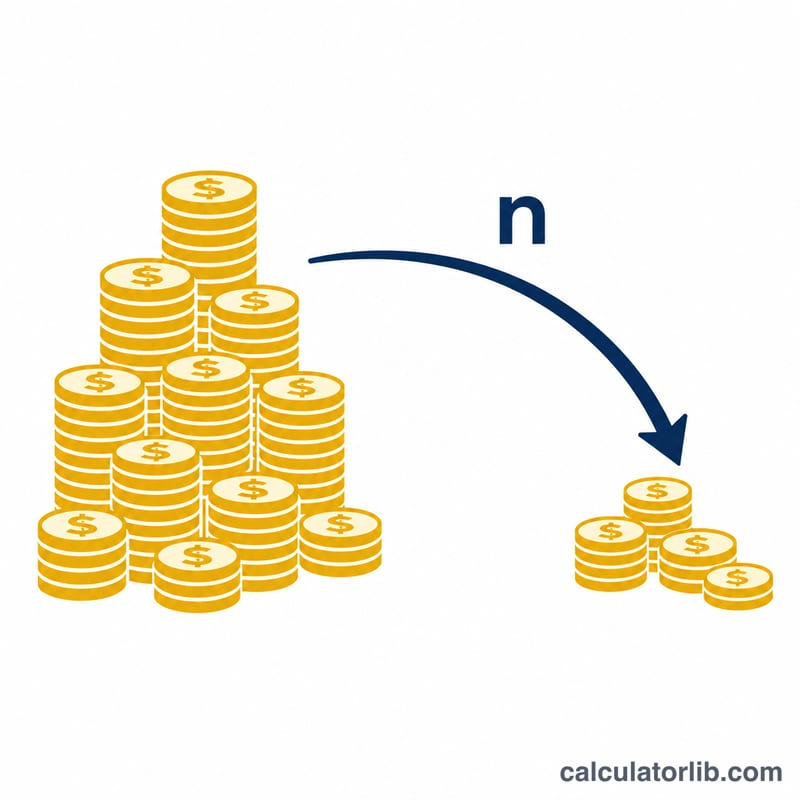
Le calculateur de l'impact de l'inflation sur l'épargne retraite vous révèle la valeur réelle d'un capital futur, exprimée en pouvoir d'achat d'aujourd'hui. Un montant qui paraît confortable dans 25 ans pourra acheter bien moins de choses que la même somme aujourd'hui, car l'inflation érode régulièrement la valeur de l'argent. Cet outil traduit un montant futur nominal en son équivalent réel, afin de planifier votre retraite avec des attentes réalistes. Le calcul est universel : il s'applique dans n'importe quel pays et quelle que soit la devise.
Comment l'utiliser
Saisissez trois valeurs : le montant d'épargne que vous prévoyez d'atteindre (le chiffre nominal), le taux d'inflation annuel moyen que vous souhaitez retenir comme hypothèse, et le nombre d'années qui vous séparent de cet objectif. Le calculateur vous indique la valeur réelle en euros d'aujourd'hui, la perte totale de pouvoir d'achat, ainsi que le pourcentage de valeur érodée.
La formule expliquée
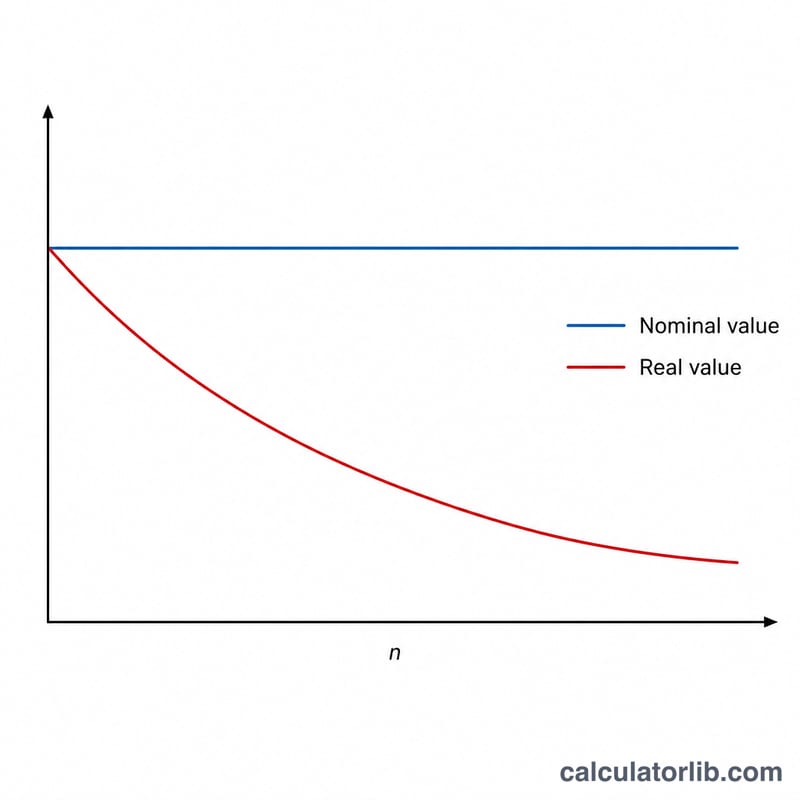
L'équation de base est $$\text{Valeur réelle} = \frac{\text{Valeur nominale}}{(1 + i)^{n}}$$ où \(i\) correspond au taux d'inflation annuel exprimé en décimale (3 % = 0,03) et \(n\) au nombre d'années. Le dénominateur \((1 + i)^{n}\) représente le facteur d'inflation composée : il augmente chaque année et réduit d'autant la valeur réelle. Il s'agit tout simplement de la formule d'actualisation de la valeur actuelle, appliquée à l'inflation plutôt qu'aux intérêts.
Exemple chiffré
Imaginons que vous comptiez disposer de 1 000 000 € d'épargne dans 25 ans, en retenant une inflation annuelle moyenne de 3 %. Le facteur d'inflation s'élève à \((1{,}03)^{25} \approx 2{,}0938\). La valeur réelle est donc de $$\frac{1\,000\,000}{2{,}0938} \approx 477\,606\ \text{€}$$ en pouvoir d'achat actuel. Autrement dit, environ 522 394 € de pouvoir d'achat — soit près de 52 % — sont rongés par l'inflation sur la période.
Inflation en France : les chiffres officiels
Données officielles des prix à la consommation pour France, mises à jour automatiquement. Utilisez-les dans le calculateur ci-dessus.
- Sur 12 mois, octobre 2026
- +3,8 %
- Inflation 2025
- 0,9 %
- Cumulée 2016–2025
- 20,7 %
- Moyenne annuelle
- 2,1 %
Dernière variation Hausse +0,4 pt Octobre 2026 : +3,8 %, contre +3,4 % en septembre 2026.
Dernier mois (octobre 2026) : les prix à la consommation (France) ont varié de +3,8 % sur 12 mois (Indice des prix à la consommation harmonisé, IPCH). Les chiffres annuels ci-dessous sont des moyennes annuelles.
Les prix en France ont varié de 20,7 % entre 2016 et 2025, soit 2,1 % par an en moyenne : ce qui coûtait 100 EUR en 2016 coûtait environ 121 EUR en 2025.
| Année | IPC (2010 = 100) | Inflation | Monde |
|---|---|---|---|
| 2025 | 127,7 | 0,9 % | 3,0 % |
| 2024 | 126,5 | 2,0 % | 3,0 % |
| 2023 | 124,0 | 4,9 % | 5,7 % |
| 2022 | 118,3 | 5,2 % | 8,0 % |
| 2021 | 112,4 | 1,6 % | 3,5 % |
| 2020 | 110,6 | 0,5 % | 1,9 % |
| 2019 | 110,0 | 1,1 % | 2,2 % |
| 2018 | 108,8 | 1,9 % | 2,5 % |
| 2017 | 106,9 | 1,0 % | 2,3 % |
| 2016 | 105,8 | 0,2 % | 1,6 % |
France et les autres pays
Inflation, prix à la consommation (% annuel) — la dernière année publiée de chaque pays.
- Turquie 34,9 % (2025)
- Russie 8,7 % (2025)
- Mexique 3,8 % (2025)
- Viêt Nam 3,3 % (2025)
- Japon 3,2 % (2025)
- Monde 3,0 % (2025)
- États-Unis 2,9 % (2024)
- Inde 2,4 % (2025)
- Corée du Sud 2,1 % (2025)
- Arabie saoudite 2,0 % (2025)
- France 0,9 % (2025)
- Chine 0,1 % (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2026-10 Données mises à jour le 2026-11-04 · à jour
Source : The World Bank Group CC BY 4.0; Eurostat, HICP — monthly data (annual rate of change) CC BY 4.0
La variation cumulée, le taux annuel moyen et la comparaison des prix sont calculés par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- Eurostat, HICP — monthly data (annual rate of change) (prc_hicp_minr)
Questions fréquentes
Quel taux d'inflation choisir ? Une moyenne de long terme de 2 à 3 % est courante dans les économies développées. En France, la cible de la BCE est d'ailleurs proche de 2 %, mais vous pouvez retenir un taux plus élevé pour rester prudent.
Est-ce la même chose que le rendement d'un placement ? Non. Cet outil isole uniquement l'effet de l'inflation. Vos placements peuvent croître plus vite que l'inflation : c'est pourquoi le rendement réel (après inflation) est ce qui compte le plus.
Pourquoi le pourcentage de perte ne dépend-il pas du montant ? Le taux d'érosion dépend uniquement du taux d'inflation et du nombre d'années. Un capital plus élevé perd donc exactement la même proportion de sa valeur.