Qu'est-ce que le calculateur d'érosion de l'épargne ?
L'argent qui dort ne reste pas immobile en termes réels. Même une inflation modérée rogne peu à peu ce que votre épargne peut réellement acheter. Ce calculateur révèle la valeur réelle future d'un capital — autrement dit, le pouvoir d'achat qu'il conservera après plusieurs années d'inflation, exprimé en euros d'aujourd'hui. Il fonctionne avec n'importe quelle devise, car le calcul repose uniquement sur des pourcentages.
Comment l'utiliser
Renseignez trois valeurs : le montant actuel de votre épargne, le taux d'inflation annuel que vous anticipez (en pourcentage) et le nombre d'années que vous souhaitez projeter. Le calculateur affiche la valeur réelle ajustée de l'inflation, le pouvoir d'achat perdu et l'érosion exprimée en pourcentage de la somme de départ.
La formule expliquée
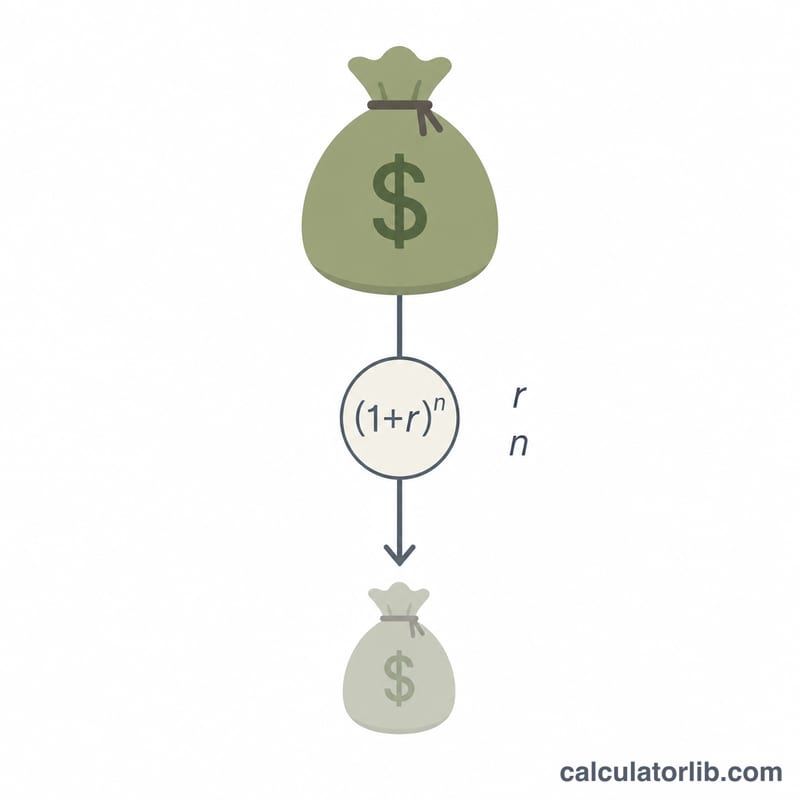
L'équation de base est la suivante :
$$\text{Valeur réelle} = \dfrac{\text{Épargne}}{\left(1 + \dfrac{\text{Inflation \%}}{100}\right)^{\text{Années}}}$$où r est le taux d'inflation écrit sous forme décimale (3 % → 0,03) et n le nombre d'années. Comme l'inflation se cumule, chaque année multiplie le niveau des prix par \((1 + r)\) ; diviser par ce facteur élevé à la puissance \(n\) permet donc de reconvertir un montant nominal futur en pouvoir d'achat d'aujourd'hui.
Exemple chiffré
Imaginons que vous laissiez 10 000 $ sur un compte sans intérêts et que l'inflation atteigne 3 % par an pendant 10 ans. Le facteur d'actualisation est \((1{,}03)^{10} \approx 1{,}34392\). La valeur réelle s'élève donc à $$10\,000 \div 1{,}34392 \approx 7\,440{,}94 \text{ \$}$$ Cela signifie qu'environ 2 559,06 $ — soit près de 25,6 % — de pouvoir d'achat se sont discrètement envolés.
Taux d'inflation historiques (IPC annuel)
Le tableau ci-dessous présente une sélection de variations annuelles moyennes en pourcentage de l'indice des prix à la consommation pour l'ensemble des consommateurs urbains des États-Unis (IPC-U), telles que publiées par le Bureau of Labor Statistics (BLS) des États-Unis. Il ne s'agit que de chiffres des États-Unis. Les autres pays ont des historiques d'inflation différents. Les valeurs sont arrondies à une décimale.
| Année | Variation annuelle moyenne de l'IPC-U des États-Unis |
|---|---|
| 1980 | 13.5% |
| 1990 | 5.4% |
| 2000 | 3.4% |
| 2010 | 1.6% |
| 2015 | 0.1% |
| 2020 | 1.2% |
| 2021 | 4.7% |
| 2022 | 8.0% |
| 2023 | 4.1% |
Source : Bureau of Labor Statistics des États-Unis, IPC-U, moyenne des villes américaines, ensemble des postes. Consultez bls.gov pour les données les plus récentes et les éventuelles révisions. Les taux d'inflation passés ne permettent pas de prévoir les taux futurs ; utilisez donc le champ d'inflation du calculateur pour établir des scénarios plutôt que des prévisions.
Inflation en France : les chiffres officiels
Données officielles des prix à la consommation pour France, mises à jour automatiquement. Utilisez-les dans le calculateur ci-dessus.
- Sur 12 mois, octobre 2026
- +3,8 %
- Inflation 2025
- 0,9 %
- Cumulée 2016–2025
- 20,7 %
- Moyenne annuelle
- 2,1 %
Dernière variation Hausse +0,4 pt Octobre 2026 : +3,8 %, contre +3,4 % en septembre 2026.
Dernier mois (octobre 2026) : les prix à la consommation (France) ont varié de +3,8 % sur 12 mois (Indice des prix à la consommation harmonisé, IPCH). Les chiffres annuels ci-dessous sont des moyennes annuelles.
Les prix en France ont varié de 20,7 % entre 2016 et 2025, soit 2,1 % par an en moyenne : ce qui coûtait 100 EUR en 2016 coûtait environ 121 EUR en 2025.
| Année | IPC (2010 = 100) | Inflation | Monde |
|---|---|---|---|
| 2025 | 127,7 | 0,9 % | 3,0 % |
| 2024 | 126,5 | 2,0 % | 3,0 % |
| 2023 | 124,0 | 4,9 % | 5,7 % |
| 2022 | 118,3 | 5,2 % | 8,0 % |
| 2021 | 112,4 | 1,6 % | 3,5 % |
| 2020 | 110,6 | 0,5 % | 1,9 % |
| 2019 | 110,0 | 1,1 % | 2,2 % |
| 2018 | 108,8 | 1,9 % | 2,5 % |
| 2017 | 106,9 | 1,0 % | 2,3 % |
| 2016 | 105,8 | 0,2 % | 1,6 % |
France et les autres pays
Inflation, prix à la consommation (% annuel) — la dernière année publiée de chaque pays.
- Turquie 34,9 % (2025)
- Russie 8,7 % (2025)
- Mexique 3,8 % (2025)
- Viêt Nam 3,3 % (2025)
- Japon 3,2 % (2025)
- Monde 3,0 % (2025)
- États-Unis 2,9 % (2024)
- Inde 2,4 % (2025)
- Corée du Sud 2,1 % (2025)
- Arabie saoudite 2,0 % (2025)
- France 0,9 % (2025)
- Chine 0,1 % (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2026-10 Données mises à jour le 2026-11-04 · à jour
Source : The World Bank Group CC BY 4.0; Eurostat, HICP — monthly data (annual rate of change) CC BY 4.0
La variation cumulée, le taux annuel moyen et la comparaison des prix sont calculés par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- Eurostat, HICP — monthly data (annual rate of change) (prc_hicp_minr)
FAQ
Cela prend-il en compte les intérêts perçus ? Non. Le calcul part du principe que l'épargne ne rapporte rien. Si votre épargne fructifie, comparez son taux de croissance à l'inflation pour déterminer le rendement réel.
Quel taux d'inflation utiliser ? Une moyenne de long terme de 2 à 3 % est courante dans les économies développées, mais appuyez-vous sur vos propres prévisions ou sur les données historiques locales.
Est-ce la même chose que la valeur future ? Non — la valeur future classique projette une somme vers l'avenir ; ici, on actualise une somme pour révéler le pouvoir d'achat perdu.