這個計算機能做什麼
這項工具專為美國退休規劃設計。它會估算您在退休之初需要準備的退休金總額,用來補足「理想年度支出」與「既有保障收入」之間的差距,而這些保障收入通常來自退休金(pension)與社會安全福利(Social Security)。本工具採用廣為流傳的「4% 法則」架構,以安全提領率推算您必須累積的資產規模。若您身在美國以外地區,社會安全福利與退休金制度的細節各國不同,請以當地退休制度(例如台灣的勞保年金與勞退)作對照參考。
如何使用
輸入您希望的退休後年度收入、預期的年度退休金、預期的年度社會安全福利,以及安全提領率(常見為 3.5%~4%)。計算機會先從您的目標收入中扣除這些保障收入,得出收入缺口,再將缺口除以提領率,算出您的儲蓄必須提供的退休金總額。
公式說明
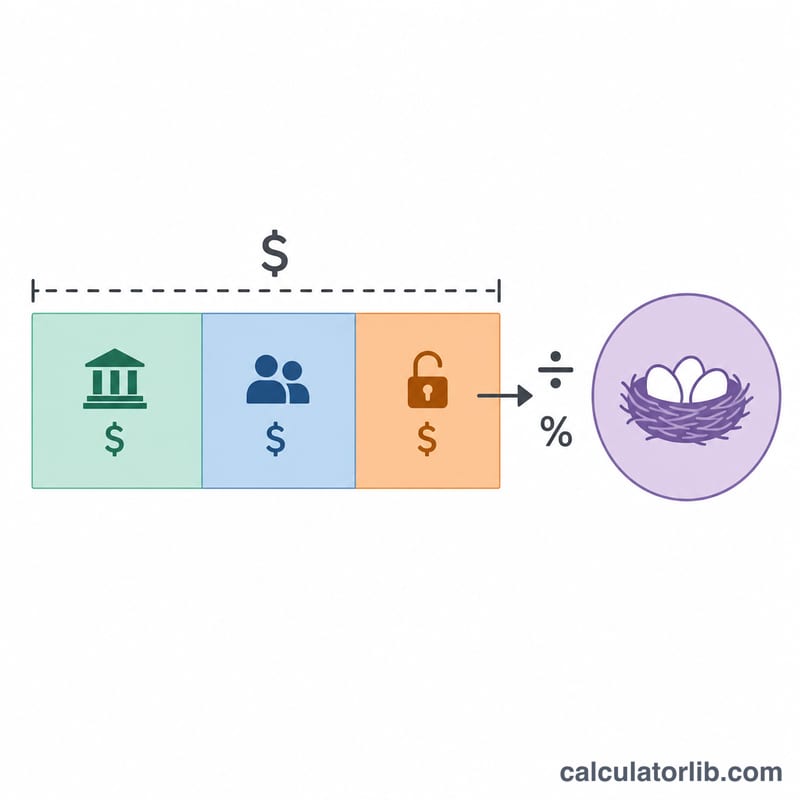
首先計算收入缺口:缺口 = 收入 − 退休金 − 社會安全福利。若保障收入已足以涵蓋所需,缺口即為零。所需退休金總額為 退休金總額 = 缺口 ÷(提領率 ÷ 100)。
$$\text{Nest Egg} = \frac{\text{Income} - \text{Pension} - \text{Social Security}}{\text{Withdrawal Rate (\%)} / 100}$$以 4% 提領率為例,每 1 美元的年度缺口,就需要 25 美元的儲蓄(\(1 \div 0.04\))。
實例試算
假設您希望每年有 $60,000 收入,預期社會安全福利為 $20,000,沒有退休金,並採用 4% 提領率。收入缺口為 \(\$60{,}000 - \$20{,}000 = \$40{,}000\)。除以 0.04,所需退休金總額即為 $1,000,000。
不同提領率與收入缺口下所需的退休金
所需退休金等於年度收入缺口(期望收入減去退休金與社會安全福利金)除以提領率:\(\text{退休金} = \text{缺口} / \text{提領率}\)。下表顯示幾種缺口與提領率的結果。所有金額皆以今日的美元計算,並四捨五入至最接近的整數美元。
| 年度收入缺口 | 3%(≈33.3×) | 3.5%(≈28.6×) | 4%(25×) | 5%(20×) |
|---|---|---|---|---|
| $20,000 | $666,667 | $571,429 | $500,000 | $400,000 |
| $30,000 | $1,000,000 | $857,143 | $750,000 | $600,000 |
| $40,000 | $1,333,333 | $1,142,857 | $1,000,000 | $800,000 |
| $60,000 | $2,000,000 | $1,714,286 | $1,500,000 | $1,200,000 |
範例:期望收入為 $70,000、退休金為 $10,000、社會安全福利金為 $20,000 時,缺口為 \(\$70{,}000 - \$10{,}000 - \$20{,}000 = \$40{,}000\)。以 4% 的提領率計算,\(\$40{,}000 / 0.04 = \$1{,}000{,}000\)。
倍數即為 \(1 / \text{提領率}\):1/0.03 ≈ 33.3,1/0.035 ≈ 28.6,1/0.04 = 25,1/0.05 = 20。
結果解讀
此結果是退休初期所需的投資組合價值,以今日的美元計算。它是指在所選提領率下,能產生退休金與社會安全福利金無法涵蓋之年度收入缺口的金額。
提領率意味著缺口的倍數等於 \(1 / \text{提領率}\)。4% 的提領率代表缺口的 25 倍,5% 的提領率則代表 20 倍。
4% 法則源自 William Bengen(1994)的研究,以及之後的三一大學研究(Cooley、Hubbard 與 Walz,1998)。兩者皆使用美國歷史上的股票與債券報酬,並在約 30 年的滾動期間測試投資組合。此法則以美國市場歷史為基礎,其他國家、不同時期或不同資產配置的結果可能有所不同。
較低的提領率會提高目標金額,歷史上也意味著較低的耗盡資金風險。較高的提領率則會降低目標金額,但會增加投資組合較早耗盡的風險。
此計算機未模擬稅負、退休後的通貨膨脹、投資費用、市場報酬順序,或退休期間的長度。超過 30 年的退休期間可能需要不同的假設。本內容僅為一般資訊,並非專業財務建議。
關鍵術語與定義
本計算機所用的所有金額皆為以今日美元計算的年度金額。
- 期望的年度退休收入:你希望在退休期間以稅前支出的每年總金額。
- 收入缺口:期望收入減去退休金再減去社會安全福利金;即你的投資組合每年必須提供的金額。
- 退休金:來自雇主或其他確定給付計畫的定期給付,通常為終身給付。
- 社會安全福利金:美國社會安全局支付的年度退休福利,依據工作收入紀錄與請領年齡計算。
- 安全提領率:在第一年從初始投資組合中提領的百分比,之後的提領通常依通貨膨脹調整,旨在維持整個退休期間。
- 退休儲蓄:退休時為支應收入缺口所需的投資儲蓄總額。
- 4% 法則:一項指引,指第一年提領初始投資組合的 4%,之後依通貨膨脹調整,歷史上可支撐美國投資組合約 30 年。
- 保證收入:不取決於投資組合表現的收入,例如退休金、社會安全福利金與年金給付。
常見問題
什麼是 4% 法則?這是一項經驗法則,建議您每年可從初始投資組合中提領約 4%,並隨通膨調整金額,在 30 年內耗盡資金的風險相當低。
我應該採用更低的提領率嗎?許多理財規劃師如今偏好 3.0%~3.5%,以因應更長的退休年限或更保守的假設,但這會提高所需的退休金總額。
這有計入通膨或稅負嗎?沒有。本工具以目前幣值進行簡化估算,並未考量稅負;請將結果視為規劃的起點,而非投資建議。