Qué hace esta calculadora
Esta herramienta está pensada para la planificación de la jubilación en Estados Unidos. Estima el capital total que necesitarás al comienzo de tu retiro para cubrir la diferencia entre el gasto anual que deseas y los ingresos que ya recibirás de una pensión y del Seguro Social estadounidense (Social Security). Se basa en la conocida «regla del 4 %», donde una tasa de retiro segura determina cuánto capital debes acumular. Si vives fuera de EE. UU., ten en cuenta que tu sistema de pensiones públicas funciona de forma distinta, aunque la lógica de la calculadora sigue siendo válida.
Cómo usarla
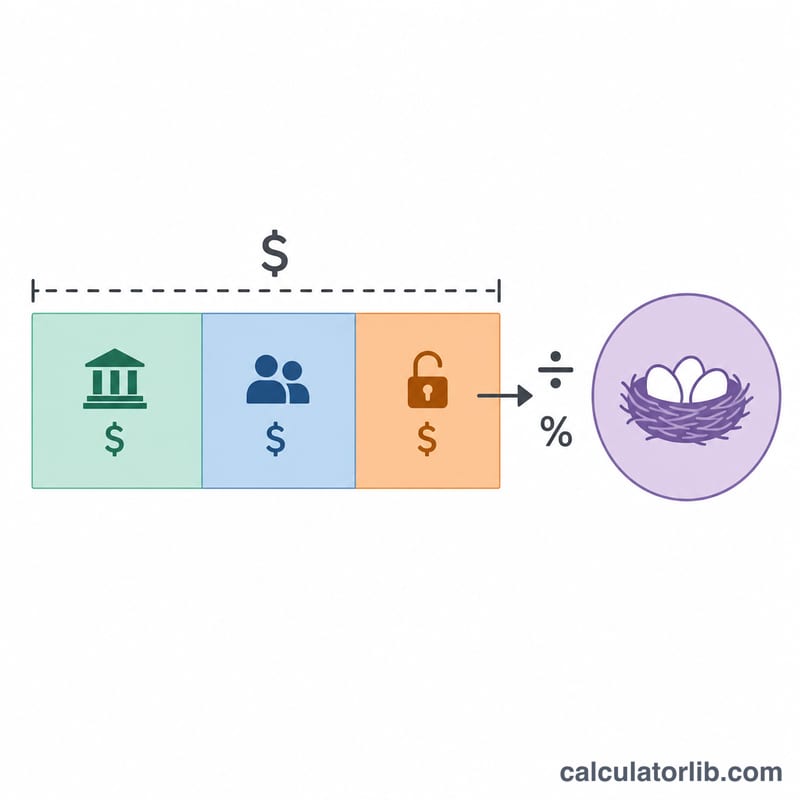
Introduce los ingresos anuales que deseas tener durante la jubilación, la pensión anual que esperas recibir, tu prestación anual estimada del Seguro Social y una tasa de retiro segura (normalmente entre el 3,5 % y el 4 %). La calculadora resta los ingresos garantizados de tu objetivo para hallar la brecha de ingresos y, después, divide esa brecha entre la tasa de retiro para obtener el capital que tus ahorros deberán aportar.
La fórmula explicada
Primero se calcula la brecha de ingresos como Brecha = Ingresos − Pensión − Seguro Social. Si tus ingresos garantizados ya cubren tus necesidades, la brecha es cero. El capital necesario es entonces Capital = Brecha ÷ (Tasa ÷ 100). La fórmula completa es:
$$\text{Capital} = \frac{\text{Ingresos} - \text{Pensión} - \text{Seguro Social}}{\text{Tasa de retiro (\%)} / 100}$$Una tasa de retiro del 4 % significa que cada 1 $ de brecha anual exige 25 $ de ahorro (\(1 \div 0{,}04\)).
Ejemplo práctico
Imagina que quieres 60.000 $ al año, esperas 20.000 $ del Seguro Social, no tienes pensión y aplicas una tasa del 4 %. La brecha es \(60.000\,\$ - 20.000\,\$ = 40.000\,\$\). Al dividir entre 0,04 obtienes un capital necesario de 1.000.000 $:
$$\frac{40.000\,\$}{0{,}04} = 1.000.000\,\$$$Fondo de jubilación necesario según las tasas de retiro y las brechas de ingreso
El fondo de jubilación necesario es la brecha de ingreso anual (ingreso deseado menos pensión menos Seguro Social) dividida entre la tasa de retiro: \(\text{Fondo} = \text{Brecha} / \text{Tasa}\). La tabla siguiente muestra el resultado para varias brechas y tasas. Todas las cifras están en dólares estadounidenses de hoy y se redondean al dólar más cercano.
| Brecha de ingreso anual | 3% (≈33.3×) | 3.5% (≈28.6×) | 4% (25×) | 5% (20×) |
|---|---|---|---|---|
| $20,000 | $666,667 | $571,429 | $500,000 | $400,000 |
| $30,000 | $1,000,000 | $857,143 | $750,000 | $600,000 |
| $40,000 | $1,333,333 | $1,142,857 | $1,000,000 | $800,000 |
| $60,000 | $2,000,000 | $1,714,286 | $1,500,000 | $1,200,000 |
Ejemplo: con un ingreso deseado de $70,000, una pensión de $10,000 y Seguro Social de $20,000, la brecha es \(\$70{,}000 - \$10{,}000 - \$20{,}000 = \$40{,}000\). Con una tasa del 4%, \(\$40{,}000 / 0.04 = \$1{,}000{,}000\).
El multiplicador es simplemente \(1 / \text{Tasa}\): 1/0.03 ≈ 33.3, 1/0.035 ≈ 28.6, 1/0.04 = 25 y 1/0.05 = 20.
Interpretación de su resultado
El resultado es el valor de la cartera necesario al inicio de la jubilación, expresado en dólares de hoy. Es la cantidad que, con la tasa de retiro elegida, produciría la brecha de ingreso anual que las pensiones y el Seguro Social no cubren.
La tasa de retiro implica un múltiplo de la brecha igual a \(1 / \text{tasa}\). Una tasa del 4% significa 25 veces la brecha, y una tasa del 5% significa 20 veces.
La regla del 4% proviene de investigaciones de William Bengen (1994) y del posterior estudio de la Universidad Trinity (Cooley, Hubbard y Walz, 1998). Ambos usaron rendimientos históricos de acciones y bonos de Estados Unidos y probaron carteras en periodos móviles de unos 30 años. La regla se basa en la historia del mercado estadounidense, y los resultados pueden diferir en otros países, periodos o combinaciones de activos.
Una tasa de retiro más baja eleva la meta y históricamente ha significado un menor riesgo de quedarse sin dinero. Una tasa más alta reduce la meta, pero aumenta el riesgo de que la cartera se agote antes.
La calculadora no modela impuestos, la inflación después de iniciar la jubilación, las comisiones de inversión, la secuencia de rendimientos del mercado ni la duración de la jubilación. Las jubilaciones mucho más largas de 30 años pueden requerir supuestos distintos. Esta es información general, no asesoría financiera profesional.
Términos clave y definiciones
Todas las cifras usadas en esta calculadora son montos anuales en dólares de hoy.
- Ingreso anual deseado para la jubilación: el gasto anual total antes de impuestos que desea financiar durante la jubilación.
- Brecha de ingreso: ingreso deseado menos pensión menos Seguro Social; la cantidad que su cartera debe aportar cada año.
- Pensión: pagos regulares de un empleador u otro plan de beneficio definido, normalmente de por vida.
- Prestación del Seguro Social: la prestación anual de jubilación pagada por la Administración del Seguro Social de Estados Unidos, según el historial de ingresos y la edad de solicitud.
- Tasa de retiro segura: el porcentaje de la cartera inicial que se retira en el primer año, con retiros posteriores normalmente ajustados por inflación, pensado para durar toda la jubilación.
- Fondo de jubilación: el total de ahorros invertidos necesarios al momento de jubilarse para cubrir la brecha de ingreso.
- Regla del 4%: una pauta según la cual retirar el 4% de la cartera inicial en el primer año, y luego ajustar por inflación, históricamente ha sostenido carteras estadounidenses durante unos 30 años.
- Ingreso garantizado: ingreso que no depende del rendimiento de la cartera, como pensiones, Seguro Social y pagos de anualidades.
Preguntas frecuentes
¿Qué es la regla del 4 %? Es una pauta que sugiere que puedes retirar alrededor del 4 % de tu cartera inicial cada año, ajustado por la inflación, con un riesgo bajo de quedarte sin fondos a lo largo de 30 años.
¿Debería usar una tasa más baja? Muchos asesores hoy prefieren tasas del 3,0 % al 3,5 % para jubilaciones más largas o supuestos conservadores, lo que aumenta el capital necesario.
¿Tiene en cuenta la inflación o los impuestos? No. Es una estimación simplificada en dólares de hoy que ignora los impuestos; toma el resultado como un punto de partida para planificar, no como asesoramiento financiero.