このシミュレーターでできること
このツールは米国(US)の老後資産設計を前提としています。希望する年間支出と、年金や社会保障給付(Social Security)からすでに受け取れる収入との「差額」をまかなうために、リタイア開始時点で用意しておくべき総資産額を試算します。広く知られる「4%ルール」の考え方を採用しており、安全な取り崩し率(safe withdrawal rate)から逆算して、積み立てておくべき資金額を求めます。なお、日本の公的年金やNISA・iDeCoなど、お住まいの国の制度とは前提が異なる点にご注意ください。
使い方
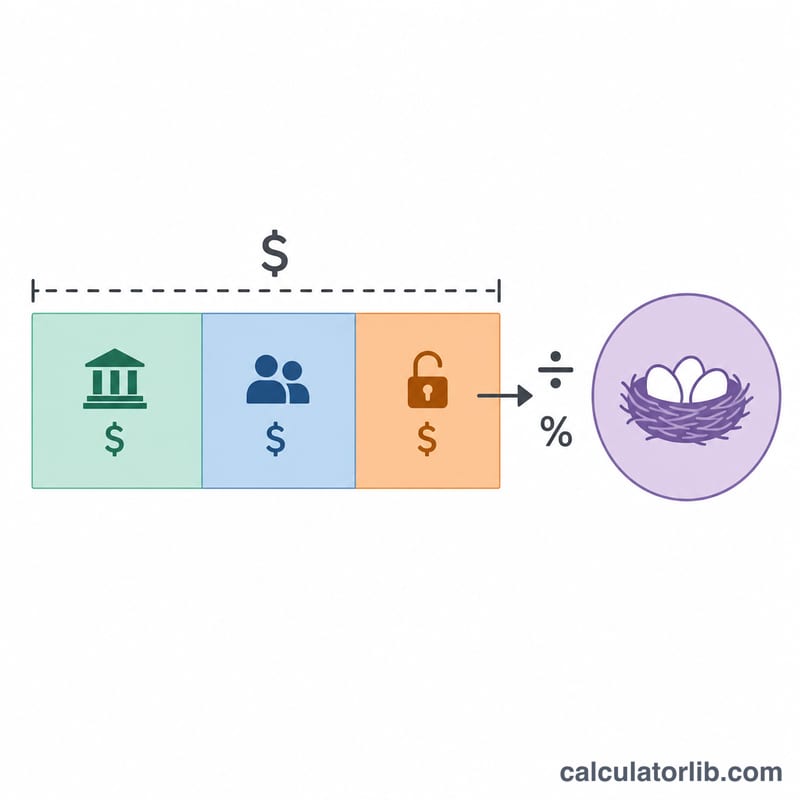
希望する年間の老後収入、見込まれる年間の年金額、年間の社会保障給付(Social Security)の見込額、そして安全な取り崩し率(一般的には3.5〜4%)を入力します。本ツールは、目標金額から確実に得られる収入を差し引いて「収入ギャップ」を算出し、それを取り崩し率で割ることで、貯蓄でまかなうべき一括資金を導き出します。
計算式の解説
まず収入ギャップを次のように計算します。ギャップ=希望収入 − 年金 − 社会保障給付。確実に得られる収入だけで必要額をすでにまかなえる場合、ギャップはゼロになります。必要資産額は次の式で求めます。$$\text{必要資産} = \frac{\text{希望収入} - \text{年金} - \text{社会保障給付}}{\text{取り崩し率 (\%)} / 100}$$取り崩し率が4%であれば、年間ギャップ1ドルにつき25ドルの貯蓄が必要になる計算です(\(1 \div 0.04\))。
計算例
たとえば年間60,000ドルの支出を希望し、社会保障給付(Social Security)から20,000ドルを見込み、年金はなし、取り崩し率を4%とします。ギャップは\(60{,}000 - 20{,}000 = 40{,}000\)ドルです。これを0.04で割ると、必要な老後資金は1,000,000ドルとなります。$$\frac{40{,}000}{0.04} = 1{,}000{,}000$$
引き出し率と所得ギャップ別の必要資産額
必要資産額は、年間所得ギャップ(希望所得から年金と社会保障給付を引いた額)を引き出し率で割ったものです:\(\text{必要資産額} = \text{ギャップ} / \text{引き出し率}\)。以下の表は、いくつかのギャップと引き出し率での結果を示しています。すべての金額は現在の米ドル建て(米国ドル)で、1ドル単位に四捨五入しています。
| 年間所得ギャップ | 3%(約33.3倍) | 3.5%(約28.6倍) | 4%(25倍) | 5%(20倍) |
|---|---|---|---|---|
| $20,000 | $666,667 | $571,429 | $500,000 | $400,000 |
| $30,000 | $1,000,000 | $857,143 | $750,000 | $600,000 |
| $40,000 | $1,333,333 | $1,142,857 | $1,000,000 | $800,000 |
| $60,000 | $2,000,000 | $1,714,286 | $1,500,000 | $1,200,000 |
例:希望所得が$70,000、年金が$10,000、社会保障給付が$20,000の場合、ギャップは\(\$70{,}000 - \$10{,}000 - \$20{,}000 = \$40{,}000\)です。引き出し率が4%なら、\(\$40{,}000 / 0.04 = \$1{,}000{,}000\)となります。
倍率は単純に\(1 / \text{引き出し率}\)です:1/0.03 ≈ 33.3、1/0.035 ≈ 28.6、1/0.04 = 25、1/0.05 = 20。
結果の解釈
結果は、退職開始時に必要な資産額を現在の米ドル建てで示したものです。選んだ引き出し率で、年金と社会保障給付ではまかなえない年間所得ギャップを生み出すのに必要な金額です。
引き出し率は、ギャップの倍率\(1 / \text{引き出し率}\)を意味します。4%の引き出し率はギャップの25倍、5%なら20倍を意味します。
4%ルールは、William Bengen(1994年)の研究と、その後のTrinity University研究(Cooley, Hubbard and Walz, 1998年)に基づいています。両者とも米国の株式と債券の過去の収益率を用い、約30年のローリング期間でポートフォリオを検証しました。このルールは米国市場の過去データに基づくものであり、他の国、期間、資産構成では結果が異なる場合があります。
引き出し率が低いと目標額は高くなり、歴史的に資金が尽きるリスクは低くなります。引き出し率が高いと目標額は下がりますが、資産が早く枯渇するリスクが高まります。
この計算ツールは、税金、退職後のインフレ、投資手数料、市場収益率の順序、退職期間の長さはモデル化していません。30年を大きく超える退職期間では、異なる前提が必要になる場合があります。これは一般的な情報であり、専門的な金融アドバイスではありません。
主な用語と定義
このツールで使用するすべての金額は、現在の米ドル建ての年間額です。
- 希望する年間退職所得:退職後に賄いたい、税引前の年間支出の総額です。
- 所得ギャップ:希望所得から年金と社会保障給付を引いた額で、ポートフォリオが毎年供給しなければならない金額です。
- 年金:雇用主などの確定給付型制度から、通常は生涯にわたって支払われる定期的な給付です。
- 社会保障給付:米国の社会保障制度(Social Security)が、所得履歴と受給開始年齢に基づいて支払う年間の退職給付です。
- 安全な引き出し率:当初のポートフォリオから最初の年に引き出す割合です。その後の引き出しは通常インフレ調整され、退職期間全体にわたって持つことを目指します。
- 必要資産額:所得ギャップを賄うために、退職時に必要となる投資資産の総額です。
- 4%ルール:初年度に当初のポートフォリオの4%を引き出し、その後インフレ調整する目安です。歴史的に米国のポートフォリオを約30年間維持してきました。
- 保証所得:年金、社会保障給付、年金保険の支払いなど、ポートフォリオの運用成績に左右されない所得です。
よくある質問(FAQ)
4%ルールとは? リタイア初年度のポートフォリオから毎年およそ4%を取り崩し(その後はインフレに応じて調整)、30年間にわたって資金が枯渇するリスクを低く抑えられる、という目安のことです。
もっと低い率を使うべき? 近年は、リタイア期間が長い場合や保守的に見積もる場合に3.0〜3.5%を推奨するプランナーも増えています。率を下げると、必要な資産額はその分大きくなります。
インフレや税金は考慮されている? いいえ。本ツールは現在の貨幣価値(今のドル)を基準とした簡易試算で、税金は考慮していません。結果はあくまでプランニングの出発点としてお使いいただき、投資・税務の助言ではない点にご留意ください。