Что считает этот калькулятор
Этот инструмент рассчитан на планирование пенсии в США. Он оценивает общий капитал, который понадобится вам к началу пенсии, чтобы закрыть разрыв между желаемыми годовыми расходами и доходом, который вы уже будете получать от корпоративной пенсии (pension) и государственной системы Social Security. В основе расчёта — популярное «правило 4%», где безопасная ставка изъятия определяет, сколько капитала нужно накопить. Если вы живёте в России, имейте в виду: здесь действуют иные правила (страховая и накопительная части пенсии ПФР, индивидуальные инвестиционные счета), поэтому используйте калькулятор скорее как универсальную модель «сколько нужно накопить».
Как пользоваться
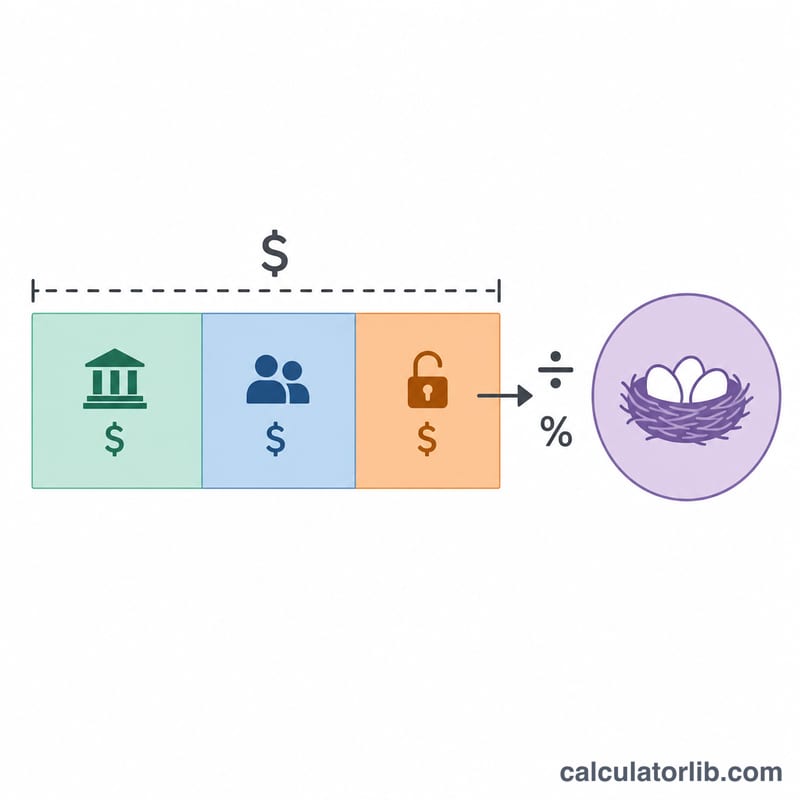
Укажите желаемый годовой доход на пенсии, ожидаемую годовую корпоративную пенсию (pension), ожидаемые годовые выплаты Social Security и безопасную ставку изъятия (обычно 3,5%–4%). Калькулятор вычтет гарантированный доход из вашей цели, чтобы найти дефицит дохода, а затем разделит этот дефицит на ставку изъятия — так получается сумма, которую должны обеспечить ваши накопления.
Разбор формулы
Сначала считается дефицит дохода: $$\text{Дефицит} = \text{Доход} - \text{Pension} - \text{Social Security}$$ Если гарантированный доход уже покрывает ваши потребности, дефицит равен нулю. Затем необходимый капитал определяется так: $$\text{Капитал} = \frac{\text{Дефицит}}{\text{Ставка} / 100}$$ Ставка изъятия 4% означает, что на каждый $1 годового дефицита нужно $25 накоплений (\(1 \div 0{,}04\)).
Пример расчёта
Допустим, вы хотите получать $60 000 в год, ожидаете $20 000 от Social Security, корпоративной пенсии нет, ставка — 4%. Дефицит составит \(\$60\,000 - \$20\,000 = \$40\,000\). Разделив на 0,04, получаем необходимый капитал $$\frac{\$40\,000}{0{,}04} = \$1\,000\,000$$
Частые вопросы
Что такое правило 4%? Это ориентир, согласно которому можно ежегодно изымать около 4% от стартового размера портфеля (с поправкой на инфляцию) с низким риском исчерпать капитал за 30 лет.
Стоит ли брать ставку поменьше? Многие финансовые консультанты сегодня предпочитают 3,0%–3,5% для более долгой пенсии или консервативных сценариев — это увеличивает необходимый капитал.
Учитываются ли инфляция и налоги? Нет. Это упрощённая оценка в сегодняшних деньгах без учёта налогов; воспринимайте результат как отправную точку для планирования, а не как финансовую рекомендацию.
Размер накоплений, необходимый при разных ставках изъятия и разрывах в доходе
Необходимый размер накоплений равен годовому разрыву в доходе (желаемый доход минус пенсия минус социальное обеспечение), деленному на ставку изъятия: \(\text{Размер накоплений} = \text{Разрыв} / \text{Ставка}\). В таблице ниже показан результат для нескольких разрывов и ставок. Все суммы приведены в сегодняшних долларах США и округлены до ближайшего доллара.
| Годовой разрыв в доходе | 3% (≈33,3×) | 3,5% (≈28,6×) | 4% (25×) | 5% (20×) |
|---|---|---|---|---|
| $20 000 | $666 667 | $571 429 | $500 000 | $400 000 |
| $30 000 | $1 000 000 | $857 143 | $750 000 | $600 000 |
| $40 000 | $1 333 333 | $1 142 857 | $1 000 000 | $800 000 |
| $60 000 | $2 000 000 | $1 714 286 | $1 500 000 | $1 200 000 |
Пример: при желаемом доходе $70 000, пенсии $10 000 и социальном обеспечении $20 000 разрыв составляет \(\$70{,}000 - \$10{,}000 - \$20{,}000 = \$40{,}000\). При ставке 4% \(\$40{,}000 / 0.04 = \$1{,}000{,}000\).
Множитель равен просто \(1 / \text{Ставка}\): 1/0,03 ≈ 33,3, 1/0,035 ≈ 28,6, 1/0,04 = 25 и 1/0,05 = 20.
Как интерпретировать результат
Результат — это стоимость портфеля, необходимая в начале пенсионного периода, выраженная в сегодняшних долларах. Это сумма, которая при выбранной ставке изъятия обеспечила бы годовой разрыв в доходе, не покрываемый пенсией и социальным обеспечением.
Ставка изъятия подразумевает множитель разрыва, равный \(1 / \text{ставка}\). Ставка 4% означает в 25 раз больше разрыва, а ставка 5% — в 20 раз.
Правило 4% основано на исследовании Уильяма Бенгена (1994) и более позднем исследовании Университета Тринити (Cooley, Hubbard and Walz, 1998). В обоих использовались исторические данные о доходности американских акций и облигаций, а портфели тестировались на скользящих периодах примерно по 30 лет. Правило основано на истории американского рынка, и результаты для других стран, периодов или структур активов могут отличаться.
Более низкая ставка изъятия повышает целевую сумму и исторически означала меньший риск исчерпать деньги. Более высокая ставка снижает целевую сумму, но увеличивает риск более раннего истощения портфеля.
Калькулятор не учитывает налоги, инфляцию после начала пенсии, инвестиционные комиссии, последовательность доходности рынка и продолжительность пенсионного периода. Пенсии, значительно более длительные, чем 30 лет, могут требовать других допущений. Это общая информация, а не профессиональная финансовая консультация.
Ключевые термины и определения
Все суммы, используемые в этом калькуляторе, — это годовые показатели в сегодняшних долларах.
- Желаемый годовой пенсионный доход: общая сумма ежегодных расходов до налогообложения, которую вы хотите покрывать в пенсионном периоде.
- Разрыв в доходе: желаемый доход минус пенсия минус социальное обеспечение; сумма, которую портфель должен обеспечивать ежегодно.
- Пенсия: регулярные выплаты от работодателя или другого пенсионного плана с установленными выплатами, обычно пожизненные.
- Пособие по социальному обеспечению: ежегодное пенсионное пособие, выплачиваемое Администрацией социального обеспечения США (Social Security Administration), которое зависит от истории заработков и возраста получения.
- Безопасная ставка изъятия: процент от начального портфеля, изымаемый в первый год; последующие выплаты, как правило, корректируются с учетом инфляции, и предполагается, что этого хватит на весь пенсионный период.
- Размер накоплений: общая сумма инвестированных сбережений, необходимая к выходу на пенсию для покрытия разрыва в доходе.
- Правило 4%: ориентир, согласно которому изъятие 4% начального портфеля в первый год с последующей корректировкой на инфляцию исторически обеспечивало американским портфелям около 30 лет.
- Гарантированный доход: доход, не зависящий от результатов портфеля, например пенсии, социальное обеспечение и выплаты по аннуитетам.