

Công cụ này giúp gì cho bạn
Công cụ được xây dựng cho việc lập kế hoạch hưu trí theo hệ thống của Mỹ. Nó ước tính tổng số vốn (nest egg) bạn cần có vào thời điểm bắt đầu nghỉ hưu để bù đắp khoảng chênh giữa mức chi tiêu hằng năm bạn mong muốn và phần thu nhập bạn đã có sẵn từ lương hưu cùng An Sinh Xã Hội (Social Security). Công cụ áp dụng "quy tắc 4%" nổi tiếng, trong đó một tỷ lệ rút tiền an toàn sẽ quyết định lượng vốn bạn phải tích lũy. Lưu ý: lương hưu và Social Security ở đây là các chế độ của Mỹ; nếu bạn ở Việt Nam thì có thể quy đổi tương ứng sang lương hưu BHXH, nhưng cách tính toán vẫn giữ nguyên.
Cách sử dụng
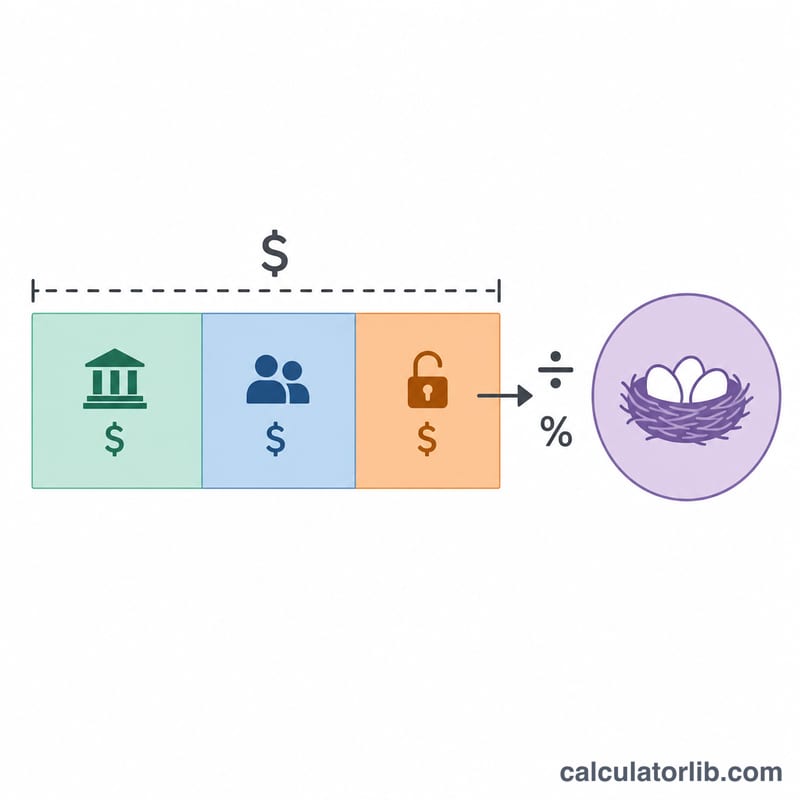
Hãy nhập mức thu nhập hưu trí mong muốn mỗi năm, khoản lương hưu dự kiến hằng năm (nếu có), khoản trợ cấp An Sinh Xã Hội dự kiến mỗi năm, và một tỷ lệ rút an toàn (thường từ 3,5% đến 4%). Công cụ sẽ lấy thu nhập mong muốn trừ đi phần thu nhập chắc chắn để tìm ra khoảng chênh, sau đó chia khoảng chênh này cho tỷ lệ rút tiền để cho ra số vốn mà khoản tiết kiệm của bạn phải tạo ra.
Giải thích công thức
Trước tiên, khoảng chênh thu nhập được tính như sau: Khoảng chênh = Thu nhập mong muốn − Lương hưu − An Sinh Xã Hội. Nếu phần thu nhập chắc chắn đã đủ trang trải nhu cầu, khoảng chênh bằng không. Khi đó số vốn cần có là:
$$\text{Vốn} = \frac{\text{Thu nhập} - \text{Lương hưu} - \text{An Sinh Xã Hội}}{\text{Tỷ lệ rút (\%)} / 100}$$Tỷ lệ rút 4% có nghĩa là cứ mỗi 1 USD chênh lệch mỗi năm, bạn cần 25 USD tiền tiết kiệm (\(1 \div 0{,}04\)).
Ví dụ minh họa
Giả sử bạn muốn có 60.000 USD mỗi năm, dự kiến nhận 20.000 USD từ An Sinh Xã Hội, không có lương hưu, và dùng tỷ lệ 4%. Khoảng chênh là \(60{.}000 \text{ USD} - 20{.}000 \text{ USD} = 40{.}000 \text{ USD}\). Chia cho 0,04 ta được số vốn cần thiết là 1.000.000 USD.
$$\frac{40{.}000}{0{,}04} = 1{.}000{.}000 \text{ USD}$$Quỹ hưu trí cần có theo các tỷ lệ rút tiền và khoản thu nhập chênh lệch khác nhau
Quỹ hưu trí cần có là khoản thu nhập hằng năm còn thiếu (thu nhập mong muốn trừ lương hưu trừ An sinh xã hội) chia cho tỷ lệ rút tiền: \(\text{Quỹ hưu trí} = \text{Khoản thiếu} / \text{Tỷ lệ}\). Bảng dưới đây cho thấy kết quả với một số khoản thiếu và tỷ lệ khác nhau. Tất cả số liệu tính theo đô la Mỹ hiện tại và được làm tròn đến đô la gần nhất.
| Khoản thu nhập thiếu hằng năm | 3% (≈33,3×) | 3,5% (≈28,6×) | 4% (25×) | 5% (20×) |
|---|---|---|---|---|
| $20,000 | $666,667 | $571,429 | $500,000 | $400,000 |
| $30,000 | $1,000,000 | $857,143 | $750,000 | $600,000 |
| $40,000 | $1,333,333 | $1,142,857 | $1,000,000 | $800,000 |
| $60,000 | $2,000,000 | $1,714,286 | $1,500,000 | $1,200,000 |
Ví dụ: với thu nhập mong muốn $70,000, lương hưu $10,000 và An sinh xã hội $20,000, khoản thiếu là \(\$70{,}000 - \$10{,}000 - \$20{,}000 = \$40{,}000\). Với tỷ lệ 4%, \(\$40{,}000 / 0.04 = \$1{,}000{,}000\).
Hệ số nhân đơn giản là \(1 / \text{Tỷ lệ}\): 1/0,03 ≈ 33,3; 1/0,035 ≈ 28,6; 1/0,04 = 25; và 1/0,05 = 20.
Diễn giải kết quả của bạn
Kết quả là giá trị danh mục đầu tư cần có khi bắt đầu nghỉ hưu, được tính theo đô la hiện tại. Đó là số tiền mà, ở tỷ lệ rút tiền đã chọn, sẽ tạo ra khoản thu nhập hằng năm còn thiếu mà lương hưu và An sinh xã hội không chi trả.
Tỷ lệ rút tiền tương ứng với một bội số của khoản thiếu bằng \(1 / \text{tỷ lệ}\). Tỷ lệ 4% nghĩa là gấp 25 lần khoản thiếu, còn tỷ lệ 5% nghĩa là gấp 20 lần.
Quy tắc 4% xuất phát từ nghiên cứu của William Bengen (1994) và nghiên cứu sau đó của Đại học Trinity (Cooley, Hubbard và Walz, 1998). Cả hai đều dùng lợi suất lịch sử của cổ phiếu và trái phiếu tại Mỹ và kiểm tra danh mục trong các giai đoạn trượt khoảng 30 năm. Quy tắc này dựa trên lịch sử thị trường Mỹ, và kết quả có thể khác với các quốc gia khác, giai đoạn thời gian khác hoặc cơ cấu tài sản khác.
Tỷ lệ rút tiền thấp hơn sẽ làm tăng mục tiêu và trong lịch sử thường đồng nghĩa với rủi ro hết tiền thấp hơn. Tỷ lệ cao hơn làm giảm mục tiêu nhưng làm tăng nguy cơ danh mục bị cạn kiệt sớm hơn.
Máy tính này không tính đến thuế, lạm phát sau khi bắt đầu nghỉ hưu, phí đầu tư, trình tự lợi suất thị trường hay độ dài thời gian nghỉ hưu. Thời gian nghỉ hưu dài hơn nhiều so với 30 năm có thể cần những giả định khác. Đây là thông tin chung, không phải tư vấn tài chính chuyên nghiệp.
Thuật ngữ chính và định nghĩa
Tất cả số liệu dùng trong máy tính này là số tiền hằng năm tính theo đô la hiện tại.
- Thu nhập hưu trí hằng năm mong muốn: tổng chi tiêu trước thuế hằng năm mà bạn muốn đảm bảo trong thời gian nghỉ hưu.
- Khoản thu nhập thiếu: thu nhập mong muốn trừ lương hưu trừ An sinh xã hội; là số tiền danh mục của bạn phải cung cấp mỗi năm.
- Lương hưu: các khoản chi trả định kỳ từ chủ lao động hoặc kế hoạch trợ cấp xác định khác, thường trả suốt đời.
- Trợ cấp An sinh xã hội: khoản trợ cấp hưu trí hằng năm do Cơ quan An sinh xã hội Mỹ chi trả, dựa trên lịch sử thu nhập và tuổi nhận trợ cấp.
- Tỷ lệ rút tiền an toàn: tỷ lệ phần trăm của danh mục ban đầu được rút trong năm đầu tiên, với các lần rút sau thường được điều chỉnh theo lạm phát, nhằm duy trì đến hết thời gian nghỉ hưu.
- Quỹ hưu trí: tổng khoản tiết kiệm đầu tư cần có khi nghỉ hưu để hỗ trợ khoản thu nhập thiếu.
- Quy tắc 4%: hướng dẫn cho rằng rút 4% danh mục ban đầu trong năm thứ nhất, sau đó điều chỉnh theo lạm phát, trong lịch sử đã duy trì được các danh mục ở Mỹ khoảng 30 năm.
- Thu nhập được đảm bảo: thu nhập không phụ thuộc vào hiệu quả danh mục, chẳng hạn như lương hưu, An sinh xã hội và các khoản chi trả niên kim.
Câu hỏi thường gặp
Quy tắc 4% là gì? Đây là một nguyên tắc gợi ý rằng bạn có thể rút khoảng 4% giá trị danh mục ban đầu mỗi năm, điều chỉnh theo lạm phát, với rủi ro cạn tiền thấp trong vòng 30 năm.
Tôi có nên dùng tỷ lệ thấp hơn không? Hiện nay nhiều chuyên gia ưu tiên mức 3,0%–3,5% cho những giai đoạn nghỉ hưu kéo dài hoặc khi muốn giả định thận trọng hơn — điều này làm tăng số vốn cần tích lũy.
Công cụ có tính đến lạm phát hay thuế không? Không. Đây là ước tính đơn giản theo giá trị đồng tiền hiện tại và bỏ qua thuế; hãy xem kết quả như một điểm khởi đầu cho việc lập kế hoạch, chứ không phải lời khuyên tài chính.
















