

这个计算器能告诉你什么
它只回答一个问题:如果你一直存到退休,之后每个月能取出多少钱,才能撑到预期寿命而不把钱花光?计算器先把你现在已有的钱,加上今后还打算继续投入的钱,一起滚存到退休那一天,再把这笔资金池摊成退休期间每月固定到手的“工资”——一种是金额一分不变的固定发放,另一种是每年随通胀上调、让购买力始终保持不变的发放。
当你离退休已经足够近,问题从“我存得够不够”变成“这笔钱到底每月能给我发多少”时,就该用这个工具:决定哪一年退休、拿养老金和自有储蓄互相比对,或者用自己的真实数字去检验一下所谓“4% 提取率”的经验法则靠不靠谱。
注意:本计算器以美元和美国退休账户(401(k)、IRA、应税账户)的口径来举例。中国读者也可以直接使用——把金额换成人民币、把账户理解为个人养老金账户、企业年金或普通理财账户即可,数学完全一样;但两国在税收、领取年龄和提取限制上的规定完全不同,具体规则请以本地政策为准。
八个输入项
每一栏都填普通数字。百分比按百分数填(填 6,不要填 0.06)。金额可以带千位逗号。
| 输入项 | 数值从哪里来 | 合理范围 |
|---|---|---|
| 当前年龄 | 你自己的年龄。可以填小数,系统会四舍五入到整年。 | 0–150 |
| 退休年龄 | 你计划退休的时点。可以与当前年龄相同。 | 不小于当前年龄 |
| 预期寿命 | 这笔钱必须撑到的年龄,而不是社会平均值。精算表显示健康的 65 岁人群大致可活到 85–90 岁;按 90–95 岁规划会更有余量。 | 必须严格大于退休年龄 |
| 现有退休储蓄 | 今天在 401(k)、IRA 和应税账户中的合计余额(对应国内即个人养老金、年金及各类投资账户)。允许填负数。 | 任意 |
| 今后每年新增储蓄 | 一年只投一次的整笔资金——年终奖、分红等。如果你是按月存,这里填 0。 | 0 及以上 |
| 今后每月新增储蓄 | 每月从工资中扣缴的部分,加上雇主配比缴纳的部分。 | 0 及以上 |
| 平均投资回报率 | 你的资产组合长期名义回报率。60/40 的股债组合通常按 5–7% 建模。 | 大于 −100%;常见 4–8% |
| 通胀率 | 长期物价涨幅。规划时通常假设 2–3%。 | 常见 0–5% |
两处年龄大小关系都是在四舍五入之前先做校验的,并且每个年龄都必须落在 0–150 之间。只要有任何一栏不是干净的数字——带货币符号、带百分号、混进一个字母——计算器就直接不出结果,也不会给你报错提示。
计算公式
记 \(P\) = 现有储蓄,\(A\) = 每年新增储蓄,\(M\) = 每月新增储蓄,\(r\) = 小数形式的回报率,\(f\) = 小数形式的通胀率,\(n\) = 距退休的整年数,\(m\) = 退休期的整年数。
积累期按年复利一次。十二笔月供会先被折算成一笔年末等价金额:每笔按 \(r\) 对应的真实月利率 \(i_m = (1+r)^{1/12}-1\) 增值后加总:
$$M_{eq} = M\cdot\frac{r}{(1+r)^{1/12}-1}$$ $$B = P(1+r)^{n} + (A + M_{eq})\cdot\frac{(1+r)^{n}-1}{r}$$这笔余额随后要支撑 \(12m\) 次月末提取。在年有效利率 \(i\) 下,每月可提取额为
$$W(i) = B\cdot\frac{(1+i)^{1/12}-1}{1-(1+i)^{-m}}$$固定金额提取取 \(i = r\)。通胀调整提取则使用实际利率 \(r_r = (R-F)/100\)——就是两个百分数直接相减。任何标注“按今天购买力折算”的数字,都是除以 \((1+f)^{k}\) 得到的:对应退休时点的金额取 \(k = n\),对应预期寿命时点的金额取 \(k = n+m\)。
实例演算
现年 35 岁,67 岁退休,预期寿命 85 岁。现有储蓄 $30,000,无年度投入,每月存 $500,回报率 6%,通胀率 3%。于是 \(n = 32\),\(m = 18\),\(r = 0.06\),\(f = 0.03\)。
$$i_m = 1.06^{1/12}-1 = 0.00486755 \quad\Rightarrow\quad M_{eq} = 500\times\frac{0.06}{0.00486755} = 6{,}163.26$$ $$B = 30{,}000\times 1.06^{32} + 6{,}163.26\times\frac{1.06^{32}-1}{0.06} = 193{,}601.60 + 560{,}177.71 = \$753{,}779$$接下来是两种提取方式,都摊到 \(12\times 18 = 216\) 个月:
$$W(0.06) = 753{,}779\times\frac{1.06^{1/12}-1}{1-1.06^{-18}} = 753{,}779 \times 0.0074925 = \$5{,}648$$ $$W(0.03) = 753{,}779\times\frac{1.03^{1/12}-1}{1-1.03^{-18}} = 753{,}779 \times 0.0059773 = \$4{,}506$$再折算成今天的购买力,其中 \(1.03^{32} = 2.5751\),\(1.03^{50} = 4.3839\):
$$\frac{753{,}779}{2.5751} = \$292{,}720 \qquad \frac{5{,}648}{2.5751} = \$2{,}193 \qquad \frac{5{,}648}{4.3839} = \$1{,}288$$结论是:退休时账户有 $753,779,相当于今天的 $292,720。你可以每月固定领 $5,648——第一个月它的购买力相当于今天的 $2,193,到 85 岁时只剩今天的 $1,288;也可以从 $4,506 起领、每年上调 3%,让购买力全程稳定在今天的 $1,750 水平。
容易让人意外的规则
按月存钱,价值高于“月供 × 12”。每月 $500 并不等同于年末一次性投入 $6,000,而是被当作分散在全年的十二笔存款,每笔都能享受一部分当年的增值。在 6% 回报率下,这个倍数是 12.33 而不是 12。这也正是为什么单看月供部分能滚到 $560,178,而同样的现金按每年 $6,000 投入只有 $545,339——同样的钱,差了 $14,839。
每笔投入都落在期末,绝不落在“今天”。零时点上没有存款,所以如果把退休年龄设成和当前年龄一样,你的所有投入都会被完全忽略:余额恰好等于现有储蓄,而不会额外加上一年的存款。而账户总额里始终包含你已有的钱——按默认参数,$753,779 中有 $193,602 只是今天这 $30,000 复利滚出来的。
实际利率是相减,不是相除。6% 回报对上 3% 通胀,这里按 3.000% 的实际利率处理,而不是教科书上的 1.06/1.03 − 1 = 2.913%。在本例中大约值每月 $32——通胀调整后的数字显示为 $4,506,而不是 $4,474。
年龄会四舍五入,但校验先于取整。满半年进位。填 35.6 和 36.4 会被接受——但两者都进位到 36,于是积累年数为零,余额恰好是 $30,000。而填 35.6 和 35.4 会被直接拒绝,尽管它们同样都取整成 36。小数越过 0.5 这道坎,整份答案也会跟着变:35.5 / 67.4 / 85.75 分别取整为 36 / 67 / 86,得到 31 年积累期和 19 年退休期——余额 $705,298,两种提取额分别为 $5,128 和 $4,048,全都明显低于基准情形。
把通胀率正好填成 0,七行结果会少掉五行。你只会拿到余额和一个提取金额,别的都没有——没有“按今天购买力折算”的行,也没有固定购买力那一节。改填 0.000001,完整报告就会回来,而且数字精确到小数点后七位都和填 0 一样。如果你想在通胀假设几乎为零的同时看到完整版面,就填一个极小的非零数。
极端假设会让整块内容消失,而不是显示胡乱的数字。如果通胀率高出回报率超过 100 个百分点,固定购买力那一块会直接不显示;正好相差 100 个百分点时仍会显示,但结果打印为 $0。回报率等于或低于 −100% 时,则完全不出结果。
固定金额下面那两行“今天购买力”,其实是同一笔钱、按不同时点折算。$2,193 和 $1,288 都是那笔 $5,648——一个折到退休当天,一个折到预期寿命。18 年缩水 41%,这就是名义金额固定不变的真实代价,也是让你改看 $4,506 那一行最有力的理由。
解释您的结果
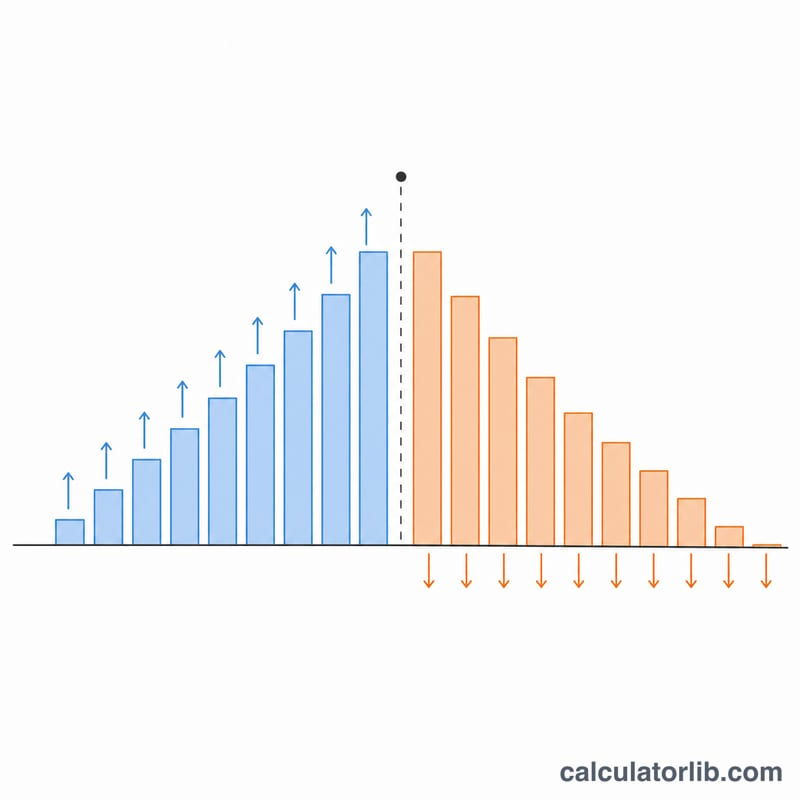
计算器从同一预期资金池返回两种不同的月收入,加上每种的"今天的金额"版本。它们不是替代品——它们是花费相同余额的两种不同方式。
固定水平与通胀调整
- 固定月提取 — 从退休年龄到规定预期寿命期间每个月提取相同的美元金额。这是名义月回报率 \(i=(1+R)^{1/12}-1\) 下预期余额的年金支付。
- 通胀调整提取 — 初始支付较低,每年按通胀率增加,以保持其购买力恒定。它使用实际月利率 \(r=\left(\dfrac{1+R}{1+f}\right)^{1/12}-1\) 计算,这就是为什么它开始较低。
两个计划在相同的月数内恰好花费相同的余额。固定计划在前期投入实际支出;调整计划在后期投入。在25年退休和2.5%通胀的情况下,固定支付在最后一年购买的东西仅为第一年的 \(1/1.025^{25}\approx 54\%\) — 大约一半。这是两个数字告诉您的最重要的事情。
"今天的金额"是什么意思
每个预期数字也除以现在和发生日期之间的累积通胀因子:
$$\text{实际价值}=\frac{\text{名义金额}}{(1+f)^{n}}$$因此,25年后以2.5%通胀率计算的$1,534,600的资金池在您现在支付的价格中价值约$827,800,而约$9,739的固定月支付在开始时值今天支出能力的约$5,253 — 之后每年都会减少。实际数字让您可以将输出与当前的杂货账单和租金进行比较,而不是与陌生的未来价格水平进行比较。
这个结果是什么 — 不是什么
- 这是确定性的。一个固定回报,一个固定通胀率,每个月应用。实际市场不会每年提供6%;它们以某种顺序提供−18%和+24%。这是一个算术年金计划,不是模拟。
- 这不是成功的概率。蒙特卡洛工具报告类似"这个计划在87%的模拟历史中存活"。此计算器根本不报告概率。该数字没有附加置信度。
- 余额在零处结束。按构造,在您达到输入的预期寿命的月份,余额恰好为$0。除非您单独计划,否则遗赠、长期护理或单笔后期大支出都没有遗留。
- 超过预期寿命意味着没有资金。预期寿命是一个中点,不是截止日期 — 大约一半已达到特定年龄的人超过该年龄的平均值。如果您输入90并活到96,计划在这六年中没有资金。因此许多规划者输入远超过平均预期寿命的时间范围,或单独测试95和100。
- 它忽略税收和费用。从税前退休账户的提取通常是应税收入,基金/平台费用会减少您实际获得的回报。对6%假设的0.75%总费用拖累实际上是5.25%的假设。这里都没有建模。
- 它忽略其他收入。国家养老金收入 — 美国的社会保障、英国的国家养老金以及其他地方的同等计划 — 加上工作场所固定福利养老金和年金不包括在内。月度数字是您投资储蓄单独可以支付的费用。
- 它忽略回报序列风险。两个退休有相同的平均回报但不同的回报顺序会以非常不同的方式结束。在提取仍在进行的提取初期前几年的大损失会造成永久性伤害,而同样大小的后期损失则不会。
对照4%规则进行交叉检查
对任何提取数字的快速合理性检查是众所周知的4%指南:在第一年提取资金的4%,然后按通胀率增加该美元金额。作为月数字,这简单地为
$$\text{月度}\approx\frac{\text{资金池}\times 0.04}{12}$$对于$1,534,600的基准资金池,这大约是每月$5,115。计算器的索引首次支付约$7,570(初始利率接近资金池的5.9%)和其固定支付约$9,739(约7.6%)都更高 — 如他们应该的那样,因为此工具故意在定义的时间范围内将账户花尽到零,而4%指南是一项保守的规则,旨在通过不良市场序列在仍有余额的情况下存活。如果您的索引数字出现远高于4%线的情况,这是一个信号,表明您的回报假设过于乐观,您的时间范围较短,或两者都成立。请注意,4%规则源于对美国20世纪股票和债券回报的研究(Bengen和Trinity研究),不会自动转移到其他市场、货币或税收制度。
本部分解释数字的含义;这是一般信息,不是个人财务建议。考虑与了解您的税收情况和国家的合格顾问讨论您自己的计划。
关键术语和变量定义
公式中使用的符号
| 符号 | 名称 | 含义 |
|---|---|---|
| \(P\) | 当前储蓄 | 您今天已在投资退休储蓄中持有的余额(字段:currentSavings)。它在整个积累期间复合。 |
| \(A\) | 年度贡献 | 您每年添加一次的一笔款项 — 奖金、利润分享或年度追加(字段:annualContribution)。 |
| \(M\) | 月度贡献 | 每个月添加的常规金额,包括您的雇主为您代付的任何费用(字段:monthlyContribution)。 |
| \(R\) | 名义年回报 | 您假设的平均年增长率,在移除通胀之前(字段:annualReturnRatePct)。月份等价物是 \(i=(1+R)^{1/12}-1\)。 |
| \(f\) | 通胀率 | 假设的平均年价格上升(字段:inflationRatePct)。用于索引提取和用今天的金额重述每个数字。 |
| \(n\) | 积累年数 | 退休年龄减去当前年龄 — 剩余用于储蓄和复合的年数。 |
| \(m\) | 退休月数 | \(m=12\times(\text{预期寿命}-\text{退休年龄})\) — 资金池必须资助的月度支付数量。 |
| \(r\) | 实际月利率 | \(r=\left(\dfrac{1+R}{1+f}\right)^{1/12}-1\) — 扣除通胀后的月增长率,用于索引提取。 |
| 未来值 | 未来价值 | 您退休当天的预计余额,在提取任何费用之前。 |
| \(W\) | 月度提取 | 在 \(m\) 个月后减少未来值至恰好零的支付。 |
概念
- 积累阶段
- 工作年限,从您的当前年龄到退休年龄,时贡献进入但没有任何东西输出。
- 去累积(提取)阶段
- 退休年限,不进行任何贡献,余额被花掉,而其余部分继续获得回报。
- 名义回报
- 以原始货币单位测量的增长,在调整不断上升的价格之前。6%的名义回报意味着账户余额以美元计大26%。
- 实际(通胀调整)回报
- 购买力的增长。它不是简单地 \(R-f\);准确地说,\(\text{实际}=\dfrac{1+R}{1+f}-1\)。以6%名义和2.5%通胀的实际回报为3.41%,不是3.5%。
- 今天的金额/购买力
- 未来金额除以 \((1+f)^{n}\),因此可以与现在事物的成本进行比较。在2.5%通胀下25年后的$100,000约为$53,900的今天购买力。
- 复利
- 获得已获得回报的回报。这就是为什么积累数字增长速度远快于您贡献的总金额,以及为什么在退休前多几年会产生非凡的效果。
- 未来价值对比现值
- 未来价值以增长率在时间上向前推移资金;现值以折现率向后推移。此工具执行两者 — 以回报率向前达到资金池,以通胀率向后以今天的金额表示。
- 预期寿命(规划范围)
- 这里是规划结束日期,不是预测。出生时的人口预期寿命低于已达到65岁的有条件预期寿命,大约一半的人超过其年龄的平均值。选择更长的范围会降低月度数字但减少用尽的风险。
- 固定提取
- 整个范围内每个月的固定货币金额。简单,但其实际价值逐年下降。
- 索引提取
- 每年按通胀率增加的支付,以保持实际支出平稳。它必须以低于固定支付开始才能资助相同的总额。
- 雇主匹配
- 您的雇主添加到您的工作场所计划的资金,通常作为以您自己贡献为条件的薪资百分比。如果您收到匹配,将其包括在月度贡献数字中 — 这是复合的内容。
- 401(k) / 个人退休账户 / 应税账户
- 特定于美国的账户类型:401(k)是雇主赞助计划,个人退休账户是个人退休安排(通常都是税延的,在退休时应税提取,或罗斯版本由税后资金资助),而应税经纪账户没有特殊待遇。其他国家有自己的封套 — 英国的个人储蓄账户和自投资个人养老金、加拿大的注册退休储蓄计划和免税储蓄账户、澳大利亚的超级年金。此计算器对封套无关:它模型一个集中余额,不应用任何国家的税收规则。
- 4%规则
- 来自对历史美国市场回报研究的指南:在退休第一年提取起始余额的4%,然后按通胀率增加该金额。它是大约30年退休的经验法则,不是法律,并且假设多样化的股票/债券投资组合。
月度提取在场景中如何变化
下面的每一行都从一个共同的基准开始,并恰好改变一个输入,因此最后三列中的差异可以归因于单一杠杆。
基准:今年40岁,已储蓄$200,000,每月贡献$1,000(无年度一次性支付),6%名义回报,2.5%通胀,65岁退休,计划到90岁(300月度支付)。数字已四舍五入;货币以美元显示,但算术是货币中性的。
| 场景 | 退休时资金池(名义) | 固定月提取 | 索引第一年月度 | 固定金额(今天的金额) |
|---|---|---|---|---|
| 基准(65岁退休,至90岁,6%,2.5%,每月$1,000) | $1,534,600 | $9,739 | $7,570 | $5,253 |
| 65岁62岁退休(28年提取期) | $1,255,500 | $7,598 | $5,772 | $4,413 |
| 67岁67岁退休(23年提取期) | $1,749,700 | $11,537 | $9,112 | $5,923 |
| 预期寿命85(240次支付) | $1,534,600 | $10,854 | $8,792 | $5,855 |
| 预期寿命95(360次支付) | $1,534,600 | $9,044 | $6,774 | $4,879 |
| 回报4% | $1,042,000 | $5,459 | $4,145 | $2,945 |
| 回报7% | $1,868,500 | $12,951 | $10,179 | $6,986 |
| 通胀2% | $1,534,600 | $9,739 | $7,976 | $5,936 |
| 通胀4% | $1,534,600 | $9,739 | $6,428 | $3,653 |
| 储蓄$500/月 | $1,196,500 | $7,593 | $5,902 | $4,096 |
| 储蓄$1,500/月 | $1,872,700 | $11,884 | $9,238 | $6,411 |
哪个杠杆最能移动答案
- 回报假设在名义数字中占主导地位。从6%移至4%会将固定支付减少44%($9,739 → $5,459);移至7%会将其提高33%。在25年的复合期间,一个百分点的回报价值远高于一个百分点的贡献。这也是您控制最少的输入 — 这是测试悲观价值而不是乐观价值的原因。
- 通胀在名义列中看不见,在实际列中是残酷的。固定支付在2%、2.5%和4%通胀下相同($9,739),因为通胀在积累回报或名义年金中不起作用。但在今天的金额中,同样的支付价值$5,936、$5,253或$3,653 — 摆幅38%。仅通过最后一列和索引列判断通胀变化。
- 退休年龄是双重杠杆。65岁而非62岁退休时增加五年的贡献和复合并移除五年的支付,因此固定提取增加52%($7,598 → $11,537)。没有其他单年决定每年价值那么多。
- 贡献接近线性缩放,但仅在新资金上。将月度贡献从$500增加三倍至$1,500会使资金池增加57%,而不是200%,因为现有的$200,000不管您添加什么都会增长到$858,400。
- 范围长度的重要性低于人们预期。将计划从85扩展至95 — 额外十年,退休延长50% — 仅降低固定支付17%($10,854 → $9,044),因为未触及的余额继续获得回报。规划更长的生活比看起来要便宜。
这些情景是固定率假设下的说明算术,是一般信息,不是您情况的财务建议。
常见问题
为什么通胀调整后的提取额比固定金额少?
因为它起点低但会一路增长。$4,506 每年涨 3%,大约到第八年就会超过 $5,648,最后接近 $7,400;而固定的 $5,648 始终纹丝不动。在整整 18 年里,两种方案消耗掉的资金池是一样多的。
结果里包含社保、养老金和税吗?
不包含。所有数字都是税前的,而且只覆盖你自己填入的储蓄。社保、企业年金等有保障的收入来源需要另行叠加;在美国,从传统 401(k) 或 IRA 中提取的钱要按普通所得纳税,中国的个人养老金领取也有单独的税率规定。显示的金额是从账户里划出来的数,不是最终到你银行卡上的数。
回报率和通胀率该填多少?
用长期平均值,不要用今年的数字。分散配置的股债组合通常按 5–7% 的名义回报建模,通胀按 2–3%。小幅改动的复利效应非常猛:还是上面那个例子,把 6% 改成 7%,每月固定提取额就从 $5,648 提高到 $7,578。
可以填负的回报率或负的储蓄吗?
都可以。只要不低于 −100%,负回报率照常计算;负的现有余额(相当于这笔计划背着负债)也会被接受,结果会给出负的提取额。
钱正好在预期寿命那年花光,这样安全吗?
这是模型的假设,而不是建议。计算就是把余额按计划恰好花到零,所以一旦你比填入的年龄活得更久,就等于比钱活得更久。常见的修正办法是:按 90–95 岁而不是 85 岁来规划,或者把算出来的金额当成上限,而不是当成目标去花。
















