

Công cụ này cho bạn biết điều gì
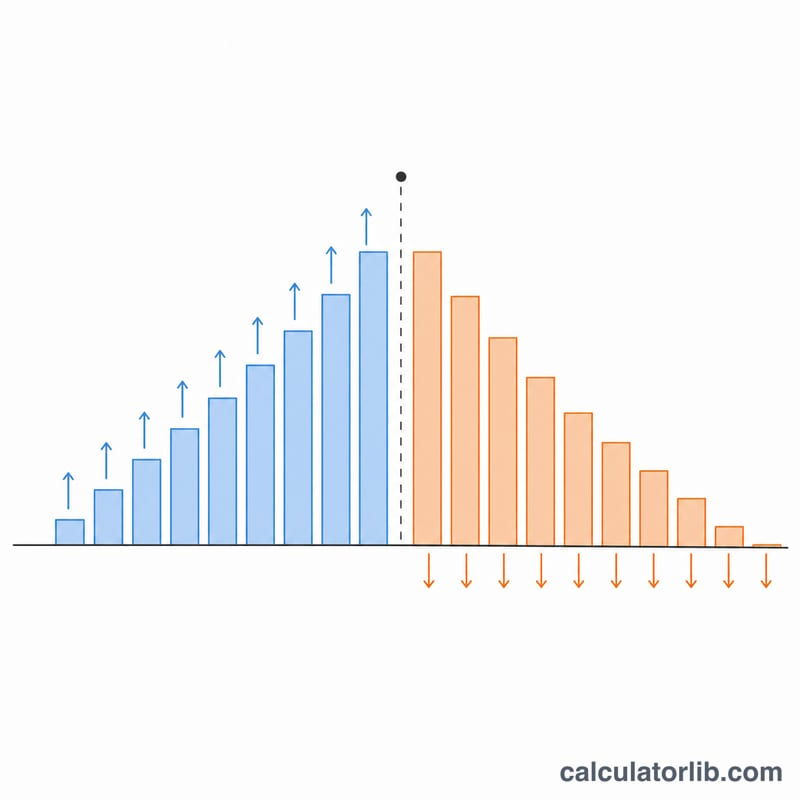
Nó trả lời đúng một câu hỏi: nếu bạn tiếp tục tích lũy cho đến ngày nghỉ hưu, sau đó mỗi tháng bạn rút được bao nhiêu mà tiền vẫn còn đủ cho tới tuổi thọ kỳ vọng? Công cụ cho số vốn hiện có cộng với mọi khoản bạn còn dự định nộp thêm sinh lời theo thời gian, rồi quy khoản tích lũy đó thành một “bảng lương hưu” hằng tháng trải đều suốt những năm nghỉ hưu — một lần theo số tiền cố định, và một lần theo số tiền tăng dần theo lạm phát để sức mua của bạn không bị bào mòn.
Đây là phép tính bạn cần khi đã đủ gần ngày nghỉ hưu để câu hỏi “mình tiết kiệm đủ chưa?” chuyển thành “số tiền này thực sự trả cho mình bao nhiêu mỗi tháng?” — khi chốt thời điểm nghỉ hưu, khi so sánh lương hưu với một khoản tích lũy tự có, hoặc khi muốn kiểm chứng quy tắc rút 4% bằng chính con số của mình.
Lưu ý về phạm vi: công cụ được xây dựng theo bối cảnh Mỹ — số tiền tính bằng đô la Mỹ ($) và các tài khoản hưu trí được nhắc tới là 401(k), IRA (tài khoản hưu trí có ưu đãi thuế của Mỹ). Người Việt vẫn dùng được toàn bộ phần toán: chỉ cần hiểu “số dư hiện tại” là tổng tiết kiệm hưu trí của bạn (sổ tiết kiệm, chứng chỉ quỹ, quỹ hưu trí bổ sung tự nguyện, bất động sản cho thuê quy đổi…), và nhập số theo đơn vị tiền của bạn. Riêng phần thuế và lương hưu thì khác hẳn: ở Việt Nam có lương hưu BHXH và quy định thuế thu nhập cá nhân riêng, không giống 401(k)/IRA của Mỹ, nên đừng áp thẳng các kết luận về thuế trong bài.
Tám ô nhập liệu
Mọi ô đều là số thuần. Phần trăm nhập dưới dạng phần trăm (6, không phải 0,06). Số tiền có thể gõ kèm dấu phân cách hàng nghìn.
| Ô nhập | Lấy số ở đâu | Khoảng hợp lý |
|---|---|---|
| Tuổi hiện tại | Chính bạn. Cho phép nhập số lẻ và sẽ được làm tròn về năm chẵn. | 0–150 |
| Tuổi nghỉ hưu | Mốc bạn nhắm tới. Có thể bằng đúng tuổi hiện tại. | Bằng hoặc lớn hơn tuổi hiện tại |
| Tuổi thọ kỳ vọng | Số tiền phải “sống” được tới tuổi này, chứ không phải tuổi thọ trung bình. Bảng nhân thọ cho thấy một người 65 tuổi khỏe mạnh thường sống tới 85–90; lên kế hoạch tới 90–95 là có biên an toàn. | Phải lớn hơn hẳn tuổi nghỉ hưu |
| Tiết kiệm hưu trí hiện có | Số dư hôm nay trên toàn bộ tài khoản 401(k), IRA và tài khoản đầu tư chịu thuế (với người Việt: toàn bộ khoản tích lũy dành cho hưu trí). Chấp nhận cả giá trị âm. | Bất kỳ |
| Khoản nộp thêm hằng năm | Khoản nộp một cục mỗi năm — tiền thưởng, chia lợi nhuận. Để 0 nếu bạn chỉ tích lũy theo tháng. | Từ 0 trở lên |
| Khoản nộp thêm hằng tháng | Phần trích từ lương cộng phần đóng góp của công ty, tính theo tháng. | Từ 0 trở lên |
| Lợi suất đầu tư bình quân | Lợi suất danh nghĩa dài hạn của danh mục. Danh mục 60/40 thường được mô hình hóa ở mức 5–7%. | Lớn hơn −100%; thường 4–8% |
| Tỷ lệ lạm phát | Mức tăng giá dài hạn. Giả định quy hoạch thông dụng là 2–3%. | Thường 0–5% |
Hai phép so sánh tuổi được kiểm tra trước khi làm tròn, và mọi tuổi đều phải nằm trong 0–150. Nếu bất kỳ ô nào không phải là số sạch — có ký hiệu tiền tệ, dấu phần trăm, hay một chữ cái lạc — bạn sẽ không nhận được kết quả nào cả, chứ không phải một thông báo lỗi.
Công thức
Ký hiệu \(P\) = tiết kiệm hiện có, \(A\) = khoản nộp hằng năm, \(M\) = khoản nộp hằng tháng, \(r\) = lợi suất dạng thập phân, \(f\) = lạm phát dạng thập phân, \(n\) = số năm chẵn còn lại tới lúc nghỉ hưu, \(m\) = số năm chẵn sống trong hưu trí.
Lãi gộp được tính mỗi năm một lần. Mười hai khoản nộp hằng tháng trước hết được gộp thành một khoản duy nhất ở cuối năm, bằng cách cho mỗi khoản sinh lời theo lãi suất tháng tương đương thật sự của \(r\), tức \(i_m = (1+r)^{1/12}-1\):
$$M_{eq} = M\cdot\frac{r}{(1+r)^{1/12}-1}$$ $$B = P(1+r)^{n} + (A + M_{eq})\cdot\frac{(1+r)^{n}-1}{r}$$Số dư đó sau đó tài trợ cho \(12m\) lần rút vào cuối mỗi tháng. Hệ số chi trả hằng tháng ứng với lãi suất hiệu dụng năm \(i\) là
$$W(i) = B\cdot\frac{(1+i)^{1/12}-1}{1-(1+i)^{-m}}$$Mức rút cố định dùng \(i = r\). Mức rút điều chỉnh theo lạm phát dùng lãi suất thực \(r_r = (R-F)/100\) — tức lấy hai con số phần trăm trừ thẳng cho nhau. Mọi con số hiển thị “theo giá trị tiền hôm nay” đều được chia cho \((1+f)^{k}\), trong đó \(k = n\) với các khoản quy về thời điểm nghỉ hưu và \(k = n+m\) với khoản quy về thời điểm hết tuổi thọ kỳ vọng.
Ví dụ tính tay
35 tuổi, nghỉ hưu năm 67 tuổi, tuổi thọ kỳ vọng 85. Tiết kiệm hiện có $30,000, không nộp thêm theo năm, $500 mỗi tháng, lợi suất 6%, lạm phát 3%. Vậy \(n = 32\), \(m = 18\), \(r = 0.06\), \(f = 0.03\).
$$i_m = 1.06^{1/12}-1 = 0.00486755 \quad\Rightarrow\quad M_{eq} = 500\times\frac{0.06}{0.00486755} = 6{,}163.26$$ $$B = 30{,}000\times 1.06^{32} + 6{,}163.26\times\frac{1.06^{32}-1}{0.06} = 193{,}601.60 + 560{,}177.71 = \$753{,}779$$Giờ đến hai mức rút, cả hai đều trải trên \(12\times 18 = 216\) tháng:
$$W(0.06) = 753{,}779\times\frac{1.06^{1/12}-1}{1-1.06^{-18}} = 753{,}779 \times 0.0074925 = \$5{,}648$$ $$W(0.03) = 753{,}779\times\frac{1.03^{1/12}-1}{1-1.03^{-18}} = 753{,}779 \times 0.0059773 = \$4{,}506$$Và quy về giá trị tiền hôm nay, với \(1.03^{32} = 2.5751\) và \(1.03^{50} = 4.3839\):
$$\frac{753{,}779}{2.5751} = \$292{,}720 \qquad \frac{5{,}648}{2.5751} = \$2{,}193 \qquad \frac{5{,}648}{4.3839} = \$1{,}288$$Tóm lại: một khoản tích lũy $753,779, tương đương $292,720 theo giá trị tiền hôm nay. Bạn có thể rút đều $5,648 mỗi tháng — số tiền mà vào ngày đầu tiên chỉ mua được lượng hàng hóa của $2,193 hôm nay, và tới năm 85 tuổi chỉ còn bằng $1,288 — hoặc bắt đầu ở mức $4,506 rồi nâng thêm 3% mỗi năm, giữ sức mua ổn định ở mức $1,750 theo giá trị tiền hôm nay suốt cả quãng đường.
Những quy tắc khiến nhiều người bất ngờ
Tích lũy theo tháng có giá trị hơn gấp mười hai lần khoản tháng. $500 mỗi tháng không được coi là $6,000 bỏ vào cuối năm; nó được coi là mười hai lần nộp rải đều trong năm, mỗi lần đều hưởng một phần mức tăng trưởng của năm đó. Ở mức 6%, hệ số là 12,33 chứ không phải 12. Đó là lý do riêng $500/tháng lớn lên thành $560,178 trong khi riêng $6,000/năm chỉ đạt $545,339 — chênh $14,839 với cùng một lượng tiền bỏ ra.
Các khoản nộp rơi vào cuối mỗi kỳ, không bao giờ rơi vào hôm nay. Không có khoản nộp nào ở thời điểm 0, nên nếu bạn đặt tuổi nghỉ hưu bằng đúng tuổi hiện tại thì toàn bộ phần nộp thêm biến mất: số dư đúng bằng khoản tiết kiệm hiện có, chứ không cộng thêm một năm tích lũy. Con số số dư nổi bật luôn bao gồm cả phần tiết kiệm sẵn có — với bộ tham số mặc định, $193,602 trong tổng $753,779 chỉ là $30,000 của hôm nay sinh lãi kép.
Lãi suất thực ở đây là phép trừ, không phải phép chia. Lợi suất 6% với lạm phát 3% được coi là lãi suất thực đúng 3,000%, chứ không phải công thức sách giáo khoa 1.06/1.03 − 1 = 2,913%. Chênh lệch này đáng khoảng $32 mỗi tháng trong ví dụ trên — con số điều chỉnh lạm phát hiện ra $4,506 thay vì $4,474.
Tuổi được làm tròn, nhưng chỉ sau khi đã kiểm tra thứ tự. Nửa năm được làm tròn lên. Nhập 35,6 và 36,4 thì được chấp nhận — và vì cả hai đều làm tròn thành 36, bạn có 0 năm tích lũy và số dư đúng bằng $30,000. Nhập 35,6 và 35,4 thì bị từ chối thẳng, dù cả hai cũng làm tròn thành 36. Khi phần lẻ vượt qua mốc nửa năm, cả kết quả cũng đổi theo: các tuổi 35,5 / 67,4 / 85,75 làm tròn thành 36 / 67 / 86, cho 31 năm tích lũy và 19 năm hưu trí — số dư $705,298 với mức rút $5,128 và $4,048, đều thấp hơn hẳn phương án gốc.
Đặt lạm phát đúng bằng 0 sẽ xóa mất năm trong bảy dòng kết quả. Bạn chỉ còn số dư và một con số rút, không gì khác — không có dòng “theo giá trị tiền hôm nay” và không có phần giữ nguyên sức mua. Hãy nhập 0,000001 thay vì 0, báo cáo đầy đủ sẽ trở lại với các con số giống nhau tới bảy chữ số. Nếu bạn muốn giữ trọn bố cục mà vẫn giả định lạm phát không đáng kể, hãy dùng một số dương cực nhỏ.
Giả định cực đoan làm mất hẳn cả khối kết quả thay vì hiện ra con số vô nghĩa. Nếu lạm phát vượt lợi suất quá 100 điểm phần trăm, khối “giữ nguyên sức mua” biến mất; đúng bằng 100 điểm thì vẫn hiện, và in ra $0. Lợi suất −100% trở xuống thì không cho ra kết quả nào.
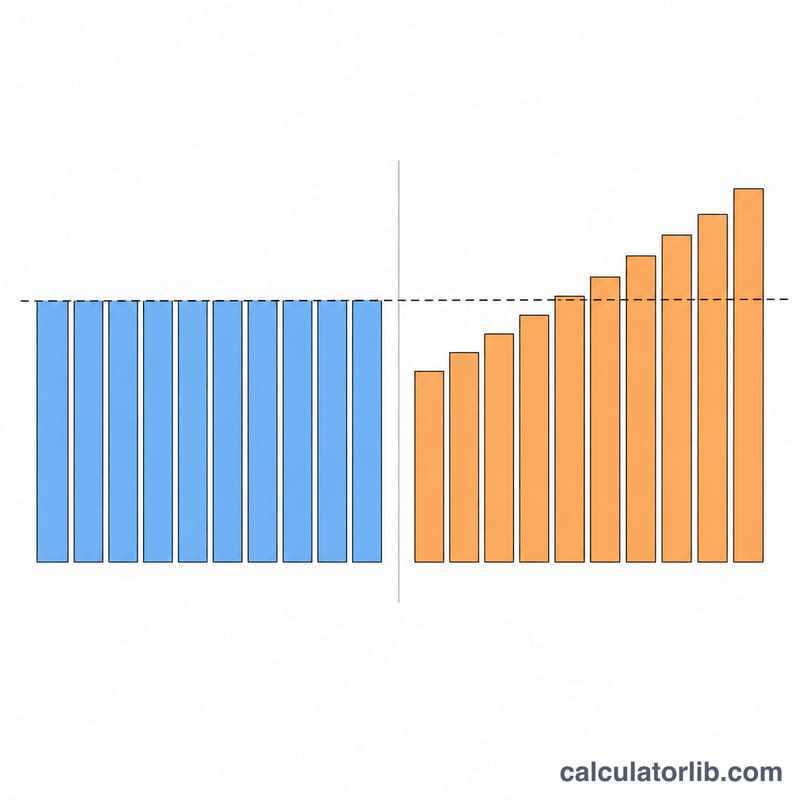
Hai dòng “theo giá trị tiền hôm nay” nằm dưới mức rút cố định thực ra là cùng một khoản rút, chỉ khác mốc quy đổi. $2,193 và $1,288 đều là $5,648 — một dòng chiết khấu về ngày bạn nghỉ hưu, một dòng về tuổi thọ kỳ vọng. Mức sụt 41% sau 18 năm chính là cái giá thật của một khoản chi trả danh nghĩa cố định, và đó là lập luận mạnh nhất để bạn nhìn vào dòng $4,506 thay vì dòng kia.
Những câu hỏi thường gặp
Vì sao mức rút điều chỉnh lạm phát lại nhỏ hơn mức cố định?
Vì nó bắt đầu thấp rồi tăng dần. $4,506 tăng 3% mỗi năm sẽ vượt mốc $5,648 vào khoảng năm thứ tám và kết thúc ở gần $7,400, trong khi mức cố định $5,648 không hề nhúc nhích. Tính trọn 18 năm, hai lịch rút này tiêu tốn của quỹ đúng bằng nhau.
Công cụ có tính lương hưu, an sinh xã hội hay thuế không?
Không. Mọi con số đều là trước thuế và chỉ bao gồm phần tiết kiệm bạn tự nhập. Các nguồn thu nhập bảo đảm phải được cộng riêng, và ở Mỹ, tiền rút từ 401(k) hay IRA truyền thống bị đánh thuế như thu nhập thông thường — con số hiển thị là số rời khỏi tài khoản, không phải số về đến tay bạn. Ở Việt Nam, lương hưu BHXH và các khoản tích lũy khác chịu quy định thuế thu nhập cá nhân riêng, nên bạn cần đối chiếu theo luật trong nước.
Nên dùng mức lợi suất và lạm phát nào?
Hãy dùng bình quân dài hạn, đừng dùng con số của riêng năm nay. Một danh mục cổ phiếu – trái phiếu đa dạng thường được mô hình hóa ở mức 5–7% danh nghĩa, lạm phát 2–3%. Thay đổi nhỏ nhưng lãi kép khuếch đại rất mạnh: với ví dụ trên, giả định 7% thay vì 6% nâng mức rút cố định hằng tháng từ $5,648 lên $7,578.
Tôi nhập lợi suất âm hoặc tiết kiệm âm được không?
Được cả hai. Lợi suất âm vẫn tính bình thường miễn là còn trên −100%, và số dư hiện tại âm (tức bạn đang mắc nợ so với kế hoạch) vẫn được chấp nhận, kết quả sẽ ra mức rút âm.
Quỹ về đúng bằng 0 ngay tại tuổi thọ kỳ vọng — như vậy có an toàn không?
Đó là giả định của mô hình, không phải lời khuyên. Phép tính tiêu hết số dư đúng theo lịch, nên sống lâu hơn cái tuổi bạn nhập cũng có nghĩa là sống lâu hơn số tiền của mình. Cách khắc phục thông thường là lên kế hoạch tới 90–95 thay vì 85, hoặc coi kết quả là mức trần chứ không phải mục tiêu.
















