

Ce que cet outil vous dit
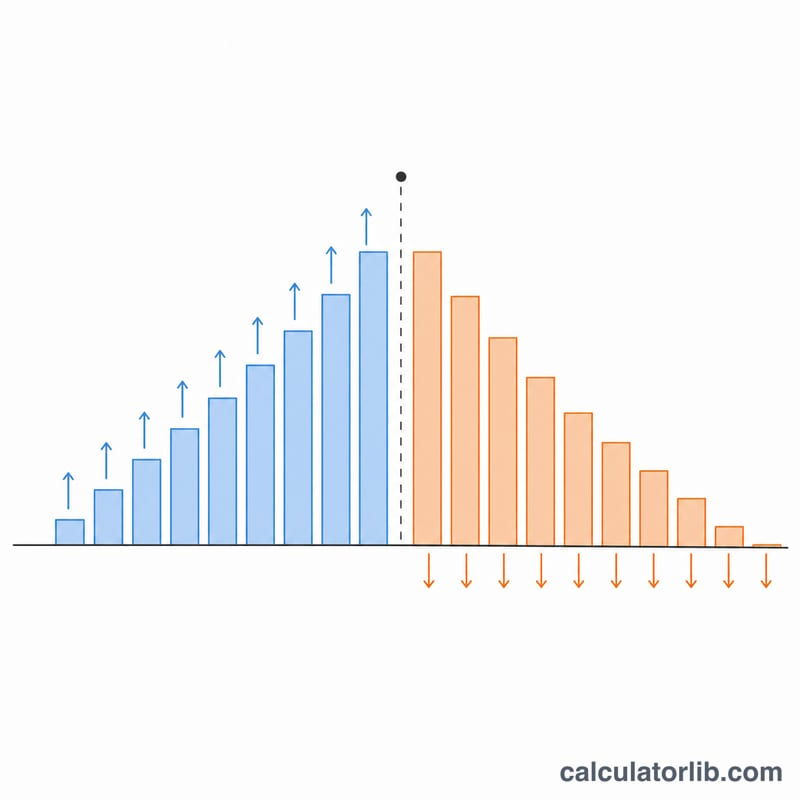
Il répond à une seule question : si vous continuez à épargner jusqu'à votre départ, combien pourrez-vous retirer chaque mois ensuite sans être à court d'argent avant votre espérance de vie ? L'outil fait fructifier ce que vous détenez aujourd'hui plus tout ce que vous comptez encore verser, puis transforme ce capital en une « paie » mensuelle étalée sur vos années de retraite — d'abord sous forme d'un montant fixe en dollars, ensuite sous forme d'un montant qui augmente avec l'inflation pour que votre pouvoir d'achat reste stable.
C'est le calcul dont on a besoin quand on est assez proche de la retraite pour que « est-ce que j'épargne assez ? » soit devenu « concrètement, ça me versera combien ? » : arbitrer une date de départ, comparer une rente à un capital, ou confronter la fameuse règle des 4 % à vos propres chiffres.
Attention au cadre : ce calculateur est conçu sur le modèle américain — montants en dollars, comptes de type 401(k) et IRA. La mécanique financière (capitalisation puis décaissement) est universelle et reste valable en France si vous raisonnez en euros, mais les règles locales diffèrent : chez nous, la retraite de base et l'Agirc-Arrco relèvent de la répartition et ne sont pas modélisées ici, et l'épargne individuelle passe plutôt par un PER, une assurance-vie ou un PEA, avec une fiscalité qui leur est propre.
Les huit paramètres
Chaque champ attend un nombre simple. Les pourcentages se saisissent en pourcentage (6, et non 0,06). Les montants acceptent les séparateurs de milliers.
| Paramètre | D'où vient la valeur | Plage raisonnable |
|---|---|---|
| Âge actuel | Vous. Les décimales sont acceptées puis arrondies à l'année entière. | 0–150 |
| Âge de départ à la retraite | Votre objectif. Il peut être égal à votre âge actuel. | Âge actuel ou plus |
| Espérance de vie | La durée pendant laquelle l'argent doit tenir, pas une moyenne. Les tables actuarielles situent une personne de 65 ans en bonne santé autour de 85–90 ans ; viser 90–95 ans crée une marge. | Strictement supérieure à l'âge de départ |
| Épargne retraite actuelle | Le solde actuel, tous supports confondus : 401(k), IRA et comptes-titres imposables aux États-Unis ; PER, assurance-vie, PEA et compte-titres en France. Les valeurs négatives sont acceptées. | Quelconque |
| Versements annuels à venir | Les apports faits une fois par an : une prime, un intéressement. Laissez 0 si vous épargnez au mois. | 0 et plus |
| Versements mensuels à venir | Les prélèvements sur salaire, abondement employeur compris, par mois. | 0 et plus |
| Rendement moyen des placements | Rendement nominal de long terme de votre allocation. Un portefeuille 60/40 est couramment modélisé entre 5 et 7 %. | Supérieur à −100 % ; 4–8 % typique |
| Taux d'inflation | Hausse des prix de long terme. On retient d'habitude 2 à 3 %. | 0–5 % typique |
Les deux comparaisons d'âges sont vérifiées avant l'arrondi, et chaque âge doit tenir dans 0–150. Si un seul champ n'est pas un nombre propre — un symbole monétaire, un signe pourcentage, une lettre égarée — vous n'obtenez aucun résultat, sans message d'erreur.
La formule
Posons \(P\) = épargne actuelle, \(A\) = versement annuel, \(M\) = versement mensuel, \(r\) = taux de rendement en décimal, \(f\) = inflation en décimal, \(n\) = nombre entier d'années avant la retraite, \(m\) = nombre entier d'années de retraite.
La capitalisation est annuelle. Vos douze versements mensuels sont d'abord ramenés à un montant unique en fin d'année, chacun étant capitalisé au véritable équivalent mensuel de \(r\), à savoir \(i_m = (1+r)^{1/12}-1\) :
$$M_{eq} = M\cdot\frac{r}{(1+r)^{1/12}-1}$$ $$B = P(1+r)^{n} + (A + M_{eq})\cdot\frac{(1+r)^{n}-1}{r}$$Ce capital finance ensuite \(12m\) retraits effectués en fin de mois. Le facteur de retrait mensuel, pour un taux annuel effectif \(i\), vaut :
$$W(i) = B\cdot\frac{(1+i)^{1/12}-1}{1-(1+i)^{-m}}$$Le retrait à montant fixe utilise \(i = r\). Le retrait indexé sur l'inflation utilise le taux réel \(r_r = (R-F)/100\) — les deux pourcentages sont simplement soustraits. Tout montant affiché « en valeur d'aujourd'hui » est divisé par \((1+f)^{k}\), avec \(k = n\) pour les montants datés du départ à la retraite et \(k = n+m\) pour celui daté de l'espérance de vie.
Exemple chiffré
35 ans, départ à 67 ans, espérance de vie 85 ans. Épargne actuelle 30 000 $, aucun versement annuel, 500 $ par mois, 6 % de rendement, 3 % d'inflation. Donc \(n = 32\), \(m = 18\), \(r = 0.06\), \(f = 0.03\).
$$i_m = 1.06^{1/12}-1 = 0.00486755 \quad\Rightarrow\quad M_{eq} = 500\times\frac{0.06}{0.00486755} = 6{,}163.26$$ $$B = 30{,}000\times 1.06^{32} + 6{,}163.26\times\frac{1.06^{32}-1}{0.06} = 193{,}601.60 + 560{,}177.71 = \$753{,}779$$Puis les deux retraits, tous deux sur \(12\times 18 = 216\) mois :
$$W(0.06) = 753{,}779\times\frac{1.06^{1/12}-1}{1-1.06^{-18}} = 753{,}779 \times 0.0074925 = \$5{,}648$$ $$W(0.03) = 753{,}779\times\frac{1.03^{1/12}-1}{1-1.03^{-18}} = 753{,}779 \times 0.0059773 = \$4{,}506$$Et en valeur d'aujourd'hui, avec \(1.03^{32} = 2.5751\) et \(1.03^{50} = 4.3839\) :
$$\frac{753{,}779}{2.5751} = \$292{,}720 \qquad \frac{5{,}648}{2.5751} = \$2{,}193 \qquad \frac{5{,}648}{4.3839} = \$1{,}288$$Bilan : un capital de 753 779 $, qui vaut 292 720 $ en pouvoir d'achat d'aujourd'hui. Soit vous prélevez 5 648 $ par mois sans jamais bouger — ce qui achète l'équivalent de 2 193 $ actuels le premier jour, mais seulement 1 288 $ à 85 ans — soit vous démarrez à 4 506 $ en revalorisant de 3 % chaque année, ce qui maintient votre pouvoir d'achat à 1 750 $ d'aujourd'hui du début à la fin.
Les règles qui surprennent
Épargner tous les mois rapporte plus que douze fois le versement mensuel. 500 $ par mois ne sont pas traités comme 6 000 $ déposés en fin d'année : ce sont douze versements répartis sur l'année, chacun capitalisant sur une fraction d'année. À 6 %, le multiplicateur est de 12,33 et non de 12. C'est pour cela que 500 $/mois seuls atteignent 560 178 $ tandis que 6 000 $/an seuls plafonnent à 545 339 $ — un écart de 14 839 $ à trésorerie identique.
Les versements tombent en fin de période, jamais aujourd'hui. Aucun dépôt n'est fait à l'instant zéro : fixer l'âge de départ égal à l'âge actuel supprime purement et simplement vos versements, et le capital est exactement votre épargne actuelle, sans une année de versements en plus. Le capital affiché inclut toujours votre épargne existante — avec les valeurs par défaut, 193 602 $ des 753 779 $ ne sont que la capitalisation des 30 000 $ d'aujourd'hui.
Le taux réel est une soustraction, pas un rapport. Un rendement de 6 % face à 3 % d'inflation donne ici un taux réel de 3,000 %, et non le 1,06/1,03 − 1 = 2,913 % du manuel. L'écart vaut environ 32 $ par mois dans cet exemple : le montant indexé affiche 4 506 $ au lieu de 4 474 $.
Les âges sont arrondis, mais seulement après la vérification de l'ordre. Une demi-année est arrondie au supérieur. Saisir 35,6 et 36,4 est accepté — et comme les deux s'arrondissent à 36, vous obtenez zéro année d'épargne et un capital exactement égal à 30 000 $. Saisir 35,6 et 35,4 est refusé d'emblée, bien que les deux s'arrondissent aussi à 36. Quand une décimale franchit le seuil du demi, elle déplace toute la réponse : 35,5 / 67,4 / 85,75 s'arrondissent en 36 / 67 / 86, soit 31 années d'épargne et 19 de retraite — un capital de 705 298 $ et des retraits de 5 128 $ et 4 048 $, tous nettement sous le scénario de référence.
Mettre l'inflation à exactement 0 fait disparaître cinq lignes sur sept. Il ne reste que le capital et un seul montant de retrait : plus de lignes « en valeur d'aujourd'hui », plus de bloc à pouvoir d'achat constant. Saisissez 0,000001 à la place et le rapport complet revient, avec des chiffres identiques à sept décimales près. Pour garder toute la mise en page avec une inflation négligeable, utilisez une valeur minuscule mais non nulle.
Les hypothèses extrêmes suppriment des sections plutôt que d'afficher n'importe quoi. Si l'inflation dépasse le rendement de plus de 100 points de pourcentage, le bloc à pouvoir d'achat constant disparaît ; à exactement 100 points d'écart il s'affiche encore, en indiquant 0 $. Un rendement de −100 % ou pire ne produit aucun résultat.
Les deux lignes « en valeur d'aujourd'hui » sous le montant fixe désignent le même retrait, daté différemment. 2 193 $ et 1 288 $ sont tous deux 5 648 $ — l'un ramené à votre date de départ, l'autre à votre espérance de vie. Cette chute de 41 % en 18 ans, c'est le coût réel d'un versement nominal figé, et le meilleur argument pour regarder plutôt la ligne à 4 506 $.
Questions fréquentes
Pourquoi le retrait indexé sur l'inflation est-il plus faible que le retrait fixe ?
Parce qu'il démarre plus bas et progresse. 4 506 $ revalorisés de 3 % par an dépassent 5 648 $ vers la huitième année et finissent autour de 7 400 $, alors que les 5 648 $ fixes ne bougent jamais. Sur l'ensemble des 18 ans, les deux échéanciers coûtent exactement la même chose au capital.
Les pensions publiques, les retraites d'entreprise et les impôts sont-ils pris en compte ?
Non. Tous les montants sont bruts, avant impôt, et ne portent que sur l'épargne que vous saisissez. Les revenus garantis doivent être ajoutés à part : Social Security aux États-Unis, retraite de base et complémentaire Agirc-Arrco en France. Côté fiscalité, les retraits d'un 401(k) ou d'un IRA classiques sont imposés au barème du revenu ordinaire aux États-Unis ; en France, la sortie d'un PER ou d'une assurance-vie obéit à des règles différentes selon le support et l'ancienneté. Dans tous les cas, les montants affichés sont ce qui sort du compte, pas ce qui arrive sur le vôtre.
Quels taux de rendement et d'inflation retenir ?
Des moyennes de long terme, pas celles de l'année en cours. Une allocation diversifiée actions-obligations se modélise en général entre 5 et 7 % nominal, et l'inflation entre 2 et 3 %. Les petits écarts se composent fortement : dans l'exemple ci-dessus, retenir 7 % au lieu de 6 % fait passer le retrait mensuel fixe de 5 648 $ à 7 578 $.
Puis-je saisir un rendement négatif, ou une épargne négative ?
Oui, dans les deux cas. Les rendements négatifs se calculent normalement tant qu'ils restent au-dessus de −100 %, et un solde de départ négatif (une dette imputée au plan) est accepté : il produit alors des retraits négatifs.
Le capital tombe à zéro pile à mon espérance de vie — est-ce prudent ?
C'est l'hypothèse retenue, pas une recommandation. Le calcul consomme intégralement le capital selon le calendrier prévu : vivre plus longtemps que l'âge saisi, c'est survivre à son argent. Le correctif habituel consiste à viser 90–95 ans plutôt que 85, ou à traiter le résultat comme un plafond et non comme un objectif.
















