Qu'est-ce que le calculateur de compte à rebours avant la retraite ?
Le calculateur de compte à rebours avant la retraite vous indique combien de temps vous sépare encore de votre départ prévu. Saisissez votre âge actuel et l'âge auquel vous comptez prendre votre retraite : l'outil traduit instantanément cet écart en années, mois, semaines et jours. C'est un outil simple et universel — il fonctionne quel que soit votre pays ou votre régime de retraite, car il mesure uniquement le temps qui passe, et non le montant de votre future pension.
Comment l'utiliser
Indiquez votre âge actuel ainsi que l'âge de départ que vous visez, puis consultez les résultats. Le chiffre principal correspond au nombre d'années restantes, avec une décomposition conviviale en « années et mois » juste en dessous. Le tableau convertit cette même durée en nombre total de mois, de semaines et de jours, afin que vous puissiez visualiser le compte à rebours comme bon vous semble. Si votre âge de départ est égal ou inférieur à votre âge actuel, le calculateur affiche zéro temps restant.
La formule expliquée
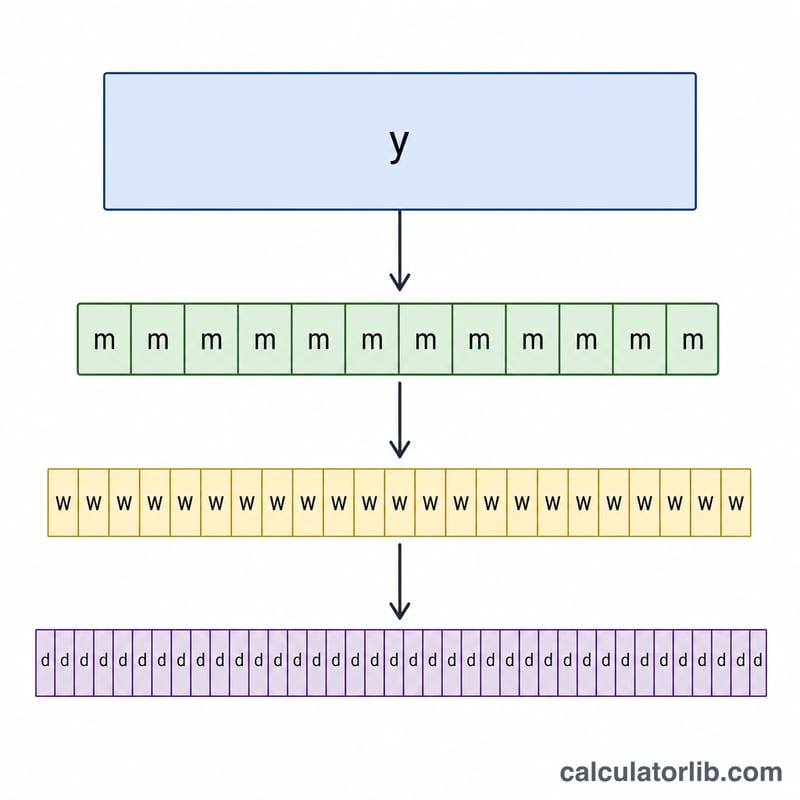
Le calcul de base repose sur une simple soustraction : $$\text{Années restantes} = \text{Âge de départ à la retraite} - \text{Âge actuel}$$. À partir de là, les mois correspondent aux années \(\times 12\), les jours aux années \(\times 365{,}25\) (la durée moyenne d'une année civile en tenant compte des années bissextiles), et les semaines aux jours \(\div 7\). L'usage de 365,25 garantit la précision des décomptes sur plusieurs années sans nécessiter votre date de naissance exacte.
Exemple concret
Imaginons que vous ayez 40 ans et que vous prévoyiez de partir à la retraite à 65 ans. Années restantes = \(65 - 40 = 25\) ans. Cela représente $$25 \times 12 = 300 \text{ mois}, \quad 25 \times 365{,}25 = 9\,131{,}25 \text{ jours}, \quad 9\,131{,}25 \div 7 \approx 1\,304{,}46 \text{ semaines}.$$ Le calculateur affiche alors « 25 années restantes (env. 25 ans 0 mois) » avec le détail complet dans le tableau.
Âges standard de la retraite à titre de référence
Ce calculateur est neutre en matière de régime: il compte simplement à rebours de votre âge actuel jusqu'à l'âge cible que vous entrez. Il ne connaît pas votre pays, votre historique de cotisation ou vos règles de retraite. Le tableau ci-dessous énumère les âges statutaires publiés par les régimes eux-mêmes, que de nombreuses personnes utilisent comme point de départ lors du choix d'un âge cible.
| Pays / régime | Âge minimum de liquidation | Âge standard / plein | Âge maximum de report | Source |
|---|---|---|---|---|
| États-Unis — Allocation de retraite de la Sécurité sociale | 62 (réduit de façon permanente) | 66 pour les naissances 1943–1954, augmentant par étapes de 2 mois par année de naissance jusqu'à 67 pour les naissances 1960 et après | 70 (les crédits de retraite différée cessent de s'accumuler) | US Social Security Administration (SSA) |
| Royaume-Uni — Pension d'État | 66 (aucune demande anticipée autorisée) | 66 ; légalement fixé pour augmenter à 67 entre 2026 et 2028, et à 68 par la suite | Pas de limite supérieure — le report augmente le montant hebdomadaire | UK Department for Work and Pensions / Pensions Act |
| Canada — Sécurité de la vieillesse (SV) | 65 | 65 | 70 (le report augmente le montant mensuel) | Employment and Social Development Canada |
| Australie — Pension d'âge | 67 (pour les personnes nées le 1er janvier 1957 ou après) | 67 | Aucun régime de bonus de report | Services Australia |
| Allemagne — pension statutaire (gesetzliche Rente) | 63 avec un long historique de cotisation (réduit) | Augmentant à 67 (67 s'applique aux naissances à partir de 1964) | Pas de limite fixe — travailler après l'âge standard augmente la pension | Deutsche Rentenversicherung |
| France — régime général | 64 (âge minimum légal, mis en place graduellement dans le cadre de la réforme 2023) | 64 avec les trimestres de cotisation requis ; taux plein accordé automatiquement à 67 | Pas de limite fixe — une surcote s'applique au-delà des conditions de taux plein | Assurance retraite / French pension reform legislation |
| Japon — Pension des salariés / Pension nationale | 60 (réduit de façon permanente) | 65 | 75 (depuis avril 2022) | Japan Pension Service |
Ce sont les âges statutaires publiés par chaque régime national et ils sont sujets à des modifications législatives ; plusieurs sont en cours de transition et dépendent de votre année de naissance exacte. Les pensions professionnelles et privées ont généralement leurs propres âges d'accès, souvent antérieurs — par exemple, le RPC du Canada peut être commencé entre 60 et 70 ans, séparément de la SV. Vérifiez le calendrier publié de votre propre régime avant de fixer un âge cible, et traitez ce tableau comme une information de référence générale plutôt que des conseils financiers personnalisés.
Compte à rebours sur les scénarios d'âge courants
Le compte à rebours utilise des entrées en années complètes et une seule chaîne de conversion, donc chaque colonne découle de l'écart d'année :
$$\text{Années} = \text{Âge de la retraite} - \text{Âge actuel}, \qquad \text{Mois} = \text{Années} \times 12$$ $$\text{Jours} = \text{Années} \times 365.25, \qquad \text{Semaines} = \frac{ {\text{Jours}}}{7}$$Le facteur 365.25 est la longueur moyenne d'une année civile incluant les jours bissextiles, donc un compte à rebours de 40 ans est \(40 \times 365.25 = 14{,}610\) jours plutôt que 14 600. Les semaines et les jours sont affichés à deux décimales car un nombre entier d'années est rarement un nombre entier de semaines.
| Âge actuel | Âge cible de la retraite | Années | Mois totaux | Semaines totales | Jours totaux |
|---|---|---|---|---|---|
| 25 | 65 | 40 | 480 | 2,087.14 | 14,610.00 |
| 30 | 67 | 37 | 444 | 1,930.61 | 13,514.25 |
| 40 | 65 | 25 | 300 | 1,304.46 | 9,131.25 |
| 45 | 62 | 17 | 204 | 887.04 | 6,209.25 |
| 50 | 67 | 17 | 204 | 887.04 | 6,209.25 |
| 55 | 65 | 10 | 120 | 521.79 | 3,652.50 |
| 60 | 66 | 6 | 72 | 313.07 | 2,191.50 |
| 64 | 65 | 1 | 12 | 52.18 | 365.25 |
| 67 | 65 | 0 | 0 | 0.00 | 0.00 |
Deux lignes méritent d'être comparées directement. Les paires 45→62 et 50→67 produisent des comptes à rebours identiques — 17 ans, ou \(17 \times 365.25 = 6{,}209.25\) jours — même si une personne vise un âge de demande anticipée et l'autre un âge de retraite complète cinq ans plus tard. Le compte à rebours mesure le temps, non la taille ou l'adéquation de la pension qui en découle.
La dernière ligne montre le cas plancher : lorsque l'âge cible est égal ou inférieur à l'âge actuel, l'écart \(65 - 67 = -2\) n'est pas signalé comme un compte à rebours négatif. Le résultat est plafonné à zéro sur les quatre colonnes, car un compte à rebours qui a déjà écoulé est simplement terminé.
Questions fréquentes
Le calcul tient-il compte de ma date de naissance exacte ? Non — il se fonde sur des âges en années entières, par souci de simplicité. Pour un résultat précis au jour près, il faudrait renseigner les dates exactes.
Pourquoi 365,25 jours par an ? Cette moyenne intègre les années bissextiles, ce qui donne des totaux de jours et de semaines plus précis sur de longues périodes.
Et si j'ai déjà dépassé mon âge de départ à la retraite ? Le calculateur affiche zéro année restante plutôt qu'un nombre négatif.