什么是退休倒计时计算器?
退休倒计时计算器能告诉你,距离你计划中的退休还剩多少时间。只要输入当前年龄和打算退休的年龄,它就会立刻把这段间隔换算成年、月、周和天数。这是一款简单又通用的工具——它不受国家或养老金制度的限制,因为它只衡量时间的流逝,而不涉及任何养老金待遇的计算。
使用方法
填入你的当前年龄和目标退休年龄,结果便一目了然。最醒目的数字是剩余年数,下方还会贴心地拆分成"几年零几个月"。表格则把同一段时间换算成总月数、总周数和总天数,让你可以用自己喜欢的方式来感受这段倒计时。如果你的退休年龄等于或小于当前年龄,计算器会显示剩余时间为零。
计算公式解析
核心计算其实就是一道简单的减法:剩余年数 = 退休年龄 − 当前年龄。
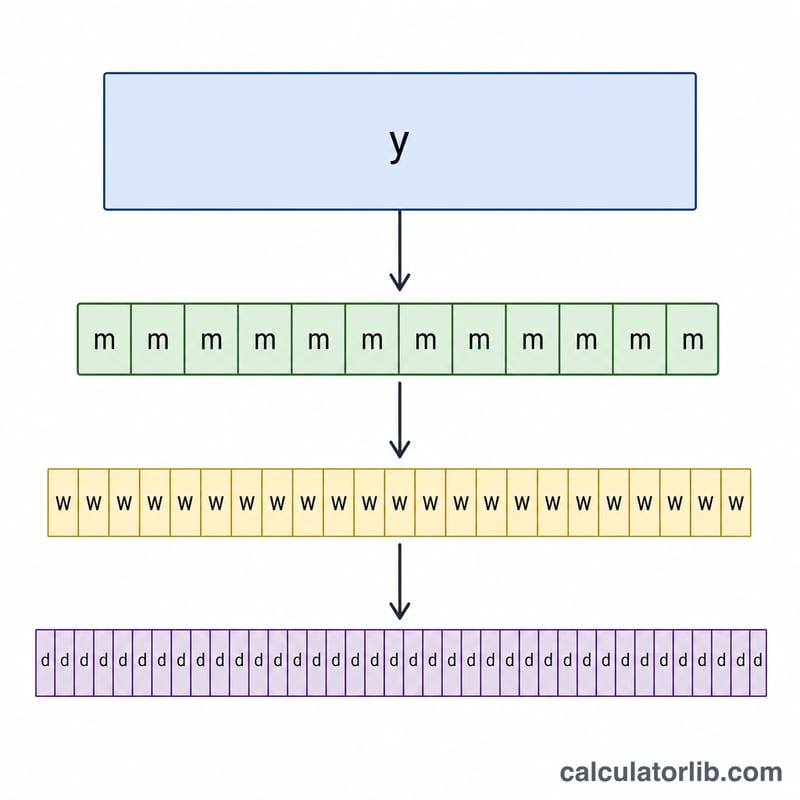
$$\text{剩余年数} = \text{退休年龄} - \text{当前年龄}$$在此基础上,月数 = 年数 × 12,天数 = 年数 × 365.25(即包含闰年在内的一年平均天数),周数 = 天数 ÷ 7。采用 365.25 这个数值,可以在不需要精确出生日期的前提下,让跨多年的倒计时保持准确。
$$\begin{gathered} \text{年数} = \max\left(0,\; \text{退休年龄} - \text{当前年龄}\right) \\[1.5em] \text{where}\quad \left\{ \begin{aligned} \text{月数} &= \text{年数} \times 12 \\ \text{天数} &= \text{年数} \times 365.25 \\ \text{周数} &= \dfrac{\text{天数}}{7} \end{aligned} \right. \end{gathered}$$
实例演算
假设你今年 40 岁,计划在 65 岁退休。剩余年数 = 65 − 40 = 25 年。
$$\text{剩余年数} = 65 - 40 = 25 \text{ 年}$$换算下来就是 25 × 12 = 300 个月,25 × 365.25 = 9{,}131.25 天,以及 9,131.25 ÷ 7 ≈ 1,304.46 周。
$$25 \times 12 = 300 \text{ 个月}$$$$25 \times 365.25 = 9{,}131.25 \text{ 天}$$$$9{,}131.25 \div 7 \approx 1{,}304.46 \text{ 周}$$计算器会显示"剩余 25 年(约 25 年 0 个月)",并在表格中给出完整的明细。
参考退休年龄表
本计算器与方案无关:它只是从您的当前年龄倒数到您输入的任何目标年龄。它不知道您的国家、缴款记录或养老金规则。下表列出了各方案官方公布的法定年龄,许多人在选择目标年龄时将其作为起点。
| 国家 / 方案 | 最早申领年龄 | 标准 / 完全年龄 | 最晚延期年龄 | 来源 |
|---|---|---|---|---|
| 美国 — 社会保障退休福利 | 62(永久减少) | 1943-1954年出生者为66岁,之后每出生年份以2个月步长上升,1960年及以后出生者为67岁 | 70(延期退休学分停止累积) | 美国社会保障局(SSA) |
| 英国 — 国家养老金 | 66(不允许提前申领) | 66;法定在2026年至2028年间上升至67岁,之后上升至68岁 | 无上限 — 延期增加每周金额 | 英国工作及养老金部 / 养老金法 |
| 加拿大 — 老年保障(OAS) | 65 | 65 | 70(延期增加每月金额) | 加拿大就业和社会发展部 |
| 澳大利亚 — 养老金 | 67(1957年1月1日或之后出生的人) | 67 | 无延期奖励计划 | 澳大利亚服务局 |
| 德国 — 法定养老金(gesetzliche Rente) | 缴款记录长者为63岁(减少) | 上升至67(67适用于1964年及以后出生) | 无固定限制 — 工作超过标准年龄会增加养老金 | Deutsche Rentenversicherung |
| 法国 — 一般制度(régime général) | 64(法定最低年龄,根据2023年改革分阶段实施) | 具有所需缴款季度者64岁;67岁时自动获得完全费率 | 无固定限制 — 超过完全费率条件后适用追加福利 | Assurance retraite / 法国养老金改革立法 |
| 日本 — 员工 / 国民养老金 | 60(永久减少) | 65 | 75(自2022年4月起) | 日本年金机构 |
这些是各国方案公布的法定年龄,可能会因立法变更而改变;其中几个处于过渡期,取决于您的确切出生年份。职业养老金和私人养老金通常有自己的、通常更早的领取年龄 — 例如加拿大的CPP可以在60至70岁之间开始,独立于OAS。在确定目标年龄之前,请查看您自己方案的公布时间表,并将本表视为一般参考信息,而不是个性化财务建议。
常见年龄情景下的倒计时
倒计时使用整年输入和单一转换链,因此每一列都源自年份差:
$$\text{年} = \text{退休年龄} - \text{当前年龄}, \qquad \text{月} = \text{年} \times 12$$ $$\text{天} = \text{年} \times 365.25, \qquad \text{周} = \frac{ {\text{天}}}{7}$$系数365.25是包括闰日的日历年的平均长度,因此40年倒计时是 \(40 \times 365.25 = 14{,}610\) 天而不是14,600。周和天显示到小数点后两位,因为整数年很少等于整数周。
| 当前年龄 | 目标退休年龄 | 年 | 总月份 | 总周 | 总天数 |
|---|---|---|---|---|---|
| 25 | 65 | 40 | 480 | 2,087.14 | 14,610.00 |
| 30 | 67 | 37 | 444 | 1,930.61 | 13,514.25 |
| 40 | 65 | 25 | 300 | 1,304.46 | 9,131.25 |
| 45 | 62 | 17 | 204 | 887.04 | 6,209.25 |
| 50 | 67 | 17 | 204 | 887.04 | 6,209.25 |
| 55 | 65 | 10 | 120 | 521.79 | 3,652.50 |
| 60 | 66 | 6 | 72 | 313.07 | 2,191.50 |
| 64 | 65 | 1 | 12 | 52.18 | 365.25 |
| 67 | 65 | 0 | 0 | 0.00 | 0.00 |
值得直接比较的是两行。45→62和50→67对产生相同的倒计时 — 17年,或 \(17 \times 365.25 = 6{,}209.25\) 天 — 尽管一个人的目标是提前申领年龄,另一个人的目标是完全退休年龄(晚五年)。倒计时测量的是时间,而不是随之而来的养老金的大小或充足性。
最后一行显示下限情况:当目标年龄等于或低于当前年龄时,差值 \(65 - 67 = -2\) 不报告为负倒计时。结果在所有四列中被限制为零,因为已经过去的倒计时已经结束。
常见问题
它会用到我的具体出生日期吗?不会——为了简便,它只采用整数年龄。如果需要精确到天的结果,就得用上确切的日期了。
为什么一年按 365.25 天算?因为这样把闰年也平均算了进去,能让长时间跨度下的天数和周数更准确。
如果我已经超过退休年龄了怎么办?计算器会显示剩余 0 年,而不会出现负数。