

このツールで計算できること
答えるのはたった一つの問いです。「退職する日に、いくらの資産があれば、望む生活水準を想定寿命まで維持できるのか」。そのうえで、いまの資産残高と積立ペースでその金額に届くのかを判定します。不足しているなら、毎月・毎年・年収に対する割合という3つの形で「あといくら積み立てればよいか」を示し、現在の年齢から最後の年までの残高推移を1年刻みの表で出力します。
積立率を決めたり、決めた率が妥当か確かめたりする場面で使ってください。拠出額の水準を選ぶとき、退職年齢を早めた場合を天秤にかけるとき、想定利回りを変えるとゴールがどれだけ動くかを試すときに向いています。
なお、このツールは米ドル建てで、米国の退職資産(401(k)、IRA、Roth など)と Social Security(米国の公的年金)を念頭に設計されています。日本の読者は、金額を自国通貨に置き換え、「その他の収入」を公的年金(老齢基礎年金・老齢厚生年金)や企業年金の見込額として読み替えれば、同じ考え方がそのまま使えます。ただし税制・拠出限度額・年金の支給ルールは国ごとに異なるため、iDeCo や NISA の制度上限などは別途ご確認ください。
入力項目の読み方
本当に「将来の前提」なのは3つだけです。残りは給与明細や残高証明から書き写せる数字です。
| 入力項目 | 数字の出どころ | 妥当な目安 |
|---|---|---|
| 現在の年齢/退職年齢/想定寿命 | あなたのプラン次第。想定寿命は長めに取るのが安全です。資産はちょうどその年齢で尽きるように設計されます。 | 退職 55〜70歳/想定寿命 85〜95歳 |
| 現在の年収(税引前) | 額面の年収。カンマや通貨記号を入れても構いません。 | 実額をそのまま |
| 昇給率(年) | 今年の昇給ではなく、長期平均の伸び率。 | 2〜4% |
| 現在の老後資金残高 | 退職目的の口座の合計額。 | 実額をそのまま |
| 年間の積立額 | 拠出のすべて。勤務先のマッチング拠出も含めます。年収比(%)と定額のどちらでも入力できます。 | 年収の10〜20% |
| 退職後に必要な収入 | 目安は現在の年収の70〜85%。金額指定の場合は「現在価値」での年額です。 | 70〜85% |
| 想定運用利回り | 保有する資産構成の長期の名目リターン。 | 4〜8% |
| 想定インフレ率 | 直近の数値ではなく長期平均。 | 2〜3% |
| その他の収入 | 年金や個人年金保険の受取額。退職時点の価値での月額で入力します。 | 確定給付の年金がなければ0 |
計算式
\(A\) = 現在の年齢、\(R\) = 退職年齢、\(L\) = 想定寿命とすると、積立期間は \(m = R - A\) 年、取崩期間は \(n = L - R\) 年です。\(r\) = 運用利回り、\(f\) = インフレ率とすると、実質利回りは単純な引き算 \(\rho = r - f\)、そして \(u = 1 + f\) とします。\(I_{\text{ret}}\) は現在価値で指定した退職後の年間収入、\(O\) はその他の月額収入です。
退職時の目標残高は、インフレ調整後の必要額から始まる毎月の取崩しを、実質利回りで割り引いた現在価値です。
$$N=\left(\frac{I_{\text{ret}}}{12}\,(1+f)^{m}-O\right)\times\frac{1-(1+\rho)^{-n}}{(1+\rho)^{1/12}-1}$$予測残高は1年ずつ積み上がります。その年の拠出額 \(C_k\) は年末に加算されます。
$$B_{k+1}=B_k\,(1+r)+C_k,\qquad B_0=S_0$$\(B_m < N\) の場合、不足を埋めるために毎年一定額で追加すべき金額は次のとおりです。
$$C=\frac{N-S_0(1+r)^{m}}{\dfrac{(1+r)^{m}-1}{r}},\qquad C_{\text{month}}=C\times\frac{(1+r)^{1/12}-1}{r}$$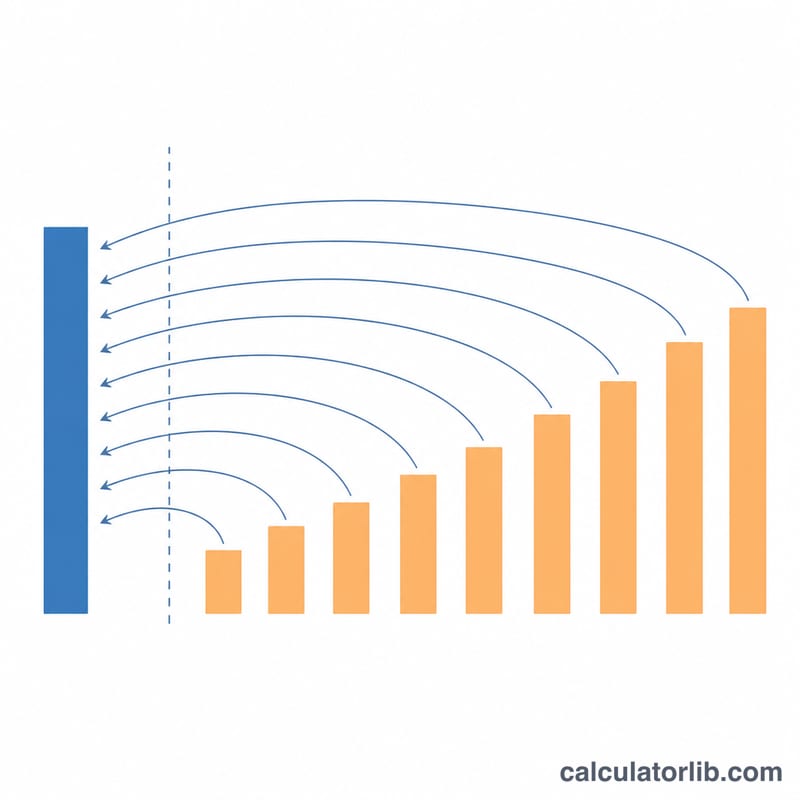
計算例
現在40歳、65歳で退職、想定寿命90歳。年収 $90,000 が年3%で伸び、すでに $120,000 を保有、年収の12%を積立、退職後に必要な収入は年収の80%、運用利回り6%、インフレ率2.5%、その他の収入なし。したがって \(m = 25\)、\(n = 25\)、\(\rho = 0.06 - 0.025 = 0.035\) です。
現在価値での必要額は \(0.80\times 90{,}000 = 72{,}000\)(年額)、月額にすると $6,000。これを退職時点までインフレで膨らませます。
$$w=6{,}000\times 1.025^{25}=6{,}000\times 1.85394=11{,}123.66\ \text{(月額)}$$取崩し25年分の年金現価係数は、月利 \(1.035^{1/12}-1=0.0028709\) を使って次のようになります。
$$\frac{1-1.035^{-25}}{0.0028709}=200.931$$ $$N=11{,}123.66\times 200.931=\$2{,}235{,}091\quad\rightarrow\quad \text{表示は } \$2.24\text{M}$$現在のプランは $120,000 から始まり年6%で増え、年 $10,800 の拠出が3%ずつ増えながら各年末に加算されます。1行目は \(120{,}000\times 1.06+10{,}800=138{,}000\)、これを25年続けると \(\$1{,}306{,}338\) に到達します(表示は $1.31M、目標の58%)。不足額は次のとおりです。
$$N-S_0(1+r)^{m}=2{,}235{,}091-120{,}000\times 1.06^{25}=2{,}235{,}091-515{,}024=1{,}720{,}066$$ $$C=\frac{1{,}720{,}066}{\frac{1.06^{25}-1}{0.06}}=\frac{1{,}720{,}066}{54.8645}=\$31{,}351\ \text{(年額)}$$ $$C_{\text{month}}=31{,}351\times\frac{1.06^{1/12}-1}{0.06}=\$2{,}543\ \text{(月額)}$$年収比では毎年26.08%にあたります。現状のプランのままだと、65歳時点の資産で賄えるのは月 $6,501(現在価値では $3,507)にとどまり、プランが求める月 $11,124 には届きません。
意外に思われがちな仕様
昇給しても必要額は増えません。「昇給率」は必要額の計算に一切関与しません。退職後に必要な収入は現在の年収に対する割合として決まり、そこからインフレだけで将来価値に換算されるからです。初期値のままで昇給率を3%から10%に変えても、目標額 $1.88M は動きません。変わるのは将来の拠出額と「年収に対する割合」の答えだけです。
実質利回りは引き算です。 教科書的な \((1+r)/(1+f)-1\) ではなく \(\rho = r - f\) を使っています。つまり両者のうちやや保守的でない方で、初期値では $1,884,793 となり、比の式なら $1,898,050 になります。\(f\) が \(r\) を上回れば \(\rho\) は単に負になり、式はそのまま機能します。
金額入力欄は2つあり、時点の基準が違います。 退職後の収入を金額で指定した場合、それは現在価値の年額で、退職時点までインフレ換算されます。一方その他の収入は退職時点の価値での月額で、インフレ後の必要額からそのまま差し引かれ、以後は一切調整されません。上の例でその他の月額収入に $2,000 を入れると目標は $2.24M から $1.83M に下がりますが、その $2,000 は現在価値では約 $1,079 の価値しかありません。
拠出は年末に入ります。 その年に入れたお金はその年の運用益を生みません。初期値では \(30{,}000\times 1.06+7{,}000=38{,}800\) であり、\(37{,}000\times 1.06=39{,}220\) ではありません。32年間ではこの扱いの差が予測残高で約 $54,000 になるため、表は意図的に控えめな結果になっています。
表の取崩額は毎年増えます。 取崩しは実質ベースでは一定ですが、表示は将来の名目金額なので、購買力が横ばいでも「取崩額」欄はインフレ分だけ増えていきます。初期値では67歳の $79,873 から84歳の $132,018 まで増え、残高はちょうどゼロで着地します。
「あといくら積み立てるか」の3つの答えは互いに換算できません。 初期値では月 $1,510 は $18,607 ÷ 12(= $1,551)ではありません。月々の12回の積立が複利で年額に一致するように計算されているからです。また 18.69% は $18,607 ÷ $70,000(= 26.58%)でもありません。これは増えていく給与に対する一定の割合だからです。ずれるのは仕様であり、誤差ではありません。
大きく表示される数値は丸められ、表は丸められません。 $1M を超えると百万ドル単位で小数2桁表示になるため、表の $1,884,793 は見出しでは $1.88M と出ます。$100,000〜$1M では千ドル単位に丸められます。正確な値は表で確認してください。また月額収入の表示と表の初年度取崩額は複利の扱いが異なるため、完全には一致しません(12 × $11,266 = $135,192 に対し、表では $137,041)。
入力次第で表示自体が変わります。 目標の91〜110%に収まると「必要額にほぼ届いています」と表示され、予測残高の具体的な金額は示されなくなります(ただし100%に到達するまで表そのものは残ります)。退職年齢が現在の年齢以下なら「すでに退職期間中です」、その他の収入だけで必要額を賄えるなら「積み立ての必要はありません」と表示されます。
よくある質問
公的年金(米国の Social Security)は考慮されますか?
自分で入力した場合だけです。「その他の収入」欄を使ってください。ただし現在価値ではなく退職時点の価値での月額である点に注意が必要です。現在価値で考えたい場合は、入力前に自分で \((1+f)^{m}\) を掛けてインフレ換算してください。日本の読者は、ここに老齢基礎年金・老齢厚生年金の見込月額(ねんきん定期便やねんきんネットの試算値)を同じ要領で換算して入れれば同等に使えます。
昇給率を変えても目標額が動かないのはなぜ?
仕様として動きません。この欄が影響するのは拠出額の伸び方(しかも年収比で積み立てている場合だけ)と、「年収に対する割合」の答えだけです。定額で積み立てているなら、この値を変えても表はまったく同じままです。
利回りは名目と実質のどちらを入れるべき?
名目です。インフレ率は専用の欄に入れてください。差し引きはツール内部で行われます。実質利回りとインフレ率0%を入れると結果が変わります。インフレは収入目標と表示される取崩額にも影響するためです。
なぜ残高がちょうどゼロで終わるのですか?
設計上、資産は想定寿命の時点で使い切られ、何も残さない前提だからです。余裕や相続分を残したい場合は、想定寿命を数年長めに設定するか、退職後に必要な収入の割合を引き上げてください。
これらの金額は税引後ですか?
いいえ。収入も取崩額もすべて税引前です。したがって同じ金額でも Roth 口座の残高は伝統的口座(税繰延型)より価値が高くなります。税金や拠出限度額はモデル化していません。日本の場合も、iDeCo の受取時課税や NISA の非課税枠など、口座の種類によって手取りは変わる点にご注意ください。
















