この計算ツールでわかること
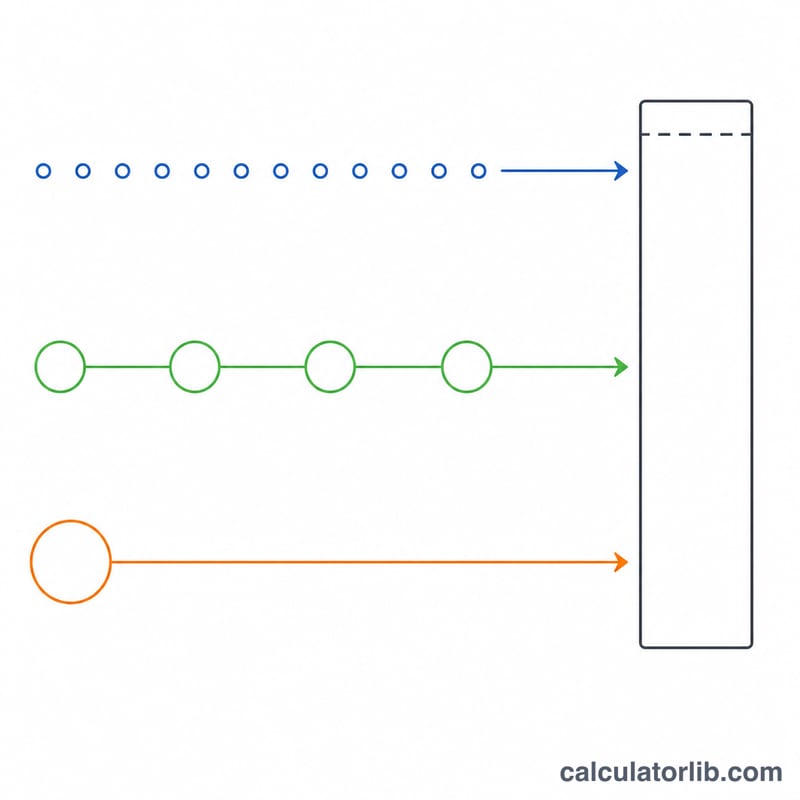
目標残高と、それを達成したい年齢(退職予定年齢)を入力すると、そこへ到達する3つの方法を同時に示します。毎月いくら積み立てるか、毎年いくら積み立てるか、そして今日いくら一括で入れておけば以後まったく積み立てなくても届くか、の3つです。現在の残高も同じ利回りで殖え続ける前提で計算するため、このツールが積立額に換算するのは「運用益だけでは埋まらない不足分」だけです。
すでに目標額が決まっているとき——FPからの提案、「老後は◯◯万円」といった目安、別のシミュレーターの結果など——それを「毎月の自動積立の金額」という実行可能な数字に落とし込みたい場面で使ってください。
金額はすべて米ドル建てで、米国の資産形成を前提とした一般的なモデルです。日本のiDeCo・NISAの拠出限度額や税制優遇、公的年金、所得税・住民税は一切考慮していません。日本在住の方は「$」を任意の通貨単位(たとえば万円)と読み替え、純粋な複利計算ツールとして使うのが実用的です。制度上の上限や税引き後の手取りは、別途ご自身の条件で確認してください。
5つの入力項目と、入れるべき数字
5つの項目はすべて常に計算に使われます。上限値の制限はありません。
| 入力項目 | どんな数字を入れるか | 現実的な範囲 |
|---|---|---|
| 現在の年齢 | 実年齢。小数も受け付けるので、35.5 のような入力も有効です。 | 18〜70 |
| 退職予定年齢 | 積み立てをやめる年齢。現在の年齢より必ず大きい値である必要があります。 | 55〜75 |
| 退職時に必要な金額 | 退職日時点で持っていたい残高。現在価値ではなく将来の名目額で入力します。桁区切りのカンマはそのまま入力可。 | $250,000〜$3,000,000 |
| 現在の老後資金残高 | 老後資金として使う口座の合計残高。マイナス(債務超過)の入力も受け付けます。 | $0〜$1,000,000 |
| 平均運用利回り | 資産全体に期待する実効年利(インフレ調整前)。マイナスも入力できます。 | 3%〜10% |
インフレ率の欄も、信託報酬などのコスト欄も、積立額を毎年増やす設定もありません。したがって結果は「定額積立・名目金額」での答えになります。実質ベース(インフレ調整後)で見たい場合は、想定インフレ率を差し引いた利回りを入力してください。
計算式
\(A_0\)=現在の年齢、\(A_r\)=退職年齢、\(R\)=利回り(%表示)、\(PV\)=現在の残高、\(FV\)=必要額 とすると:
$$n = A_r - A_0, \qquad r = \frac{R}{100}, \qquad g = (1+r)^n, \qquad i = (1+r)^{1/12} - 1$$\(n\) は年単位の運用期間(四捨五入せずそのまま使います)、\(g\) はその期間の総成長倍率、\(i\) は月利です。月利は \(r/12\) ではなく年利の12乗根である点に注意してください。現在の残高は放っておいても \(PV\times g\) まで殖えるので、積立で用意すべき金額は次のようになります。
$$\text{need} = FV - PV \times g$$ $$\text{Monthly} = \frac{ \text{need}}{(g-1)/i}, \qquad \text{Yearly} = \frac{ \text{need}}{(g-1)/r}, \qquad \text{Lump sum today} = \frac{FV}{g} - PV$$積立金は各月・各年の期末に入金される前提(期末払い)です。3つのプランそれぞれについて、元本合計と運用益合計も表示されます。
$$\text{Principal} = PV + \text{contribution} \times \text{number of payments}, \qquad \text{Interest} = FV - \text{Principal}$$計算例
現在30歳、65歳で退職、目標額 $750,000、現在の残高 $50,000、利回り7%。このとき \(n = 35\)、\(r = 0.07\)、毎月払いの回数は420回です。
$$g = 1.07^{35} = 10.676581, \qquad i = 1.07^{1/12} - 1 = 0.005654145$$ $$PV \times g = \$50{,}000 \times 10.676581 = \$533{,}829.07$$ $$\text{need} = \$750{,}000 - \$533{,}829.07 = \$216{,}170.93$$ $$\text{Monthly} = \frac{\$216{,}170.93}{(10.676581-1)/0.005654145} = \frac{\$216{,}170.93}{1711.4136} = \$126.31$$ $$\text{Yearly} = \frac{\$216{,}170.93}{(10.676581-1)/0.07} = \frac{\$216{,}170.93}{138.2369} = \$1{,}563.77$$ $$\text{Lump sum today} = \frac{\$750{,}000}{10.676581} - \$50{,}000 = \$70{,}247.20 - \$50{,}000 = \$20{,}247.20$$毎月プランの元本合計は \(\$50{,}000 + \$126.3113 \times 420 = \$103{,}051\)、運用益は \(\$750{,}000 - \$103{,}051 = \$646{,}949\) となります。ここで、月 $126.31 と年 $1,563.77 は「同じ内容の積立」ではありません。$126.31 を12回で $1,515.72 にしかならず、年額プランより少ない額で済みます。毎月入金したお金のほうが市場に置かれる期間が長いからです。
よく誤解される仕様
利回りは実効年利で、月利はその12乗根。 多くのシミュレーターは年利を単純に12で割りますが、このツールは \((1+r)^{1/12}-1\) を使います。こちらのほうがわずかに小さい月利になるため、必要な積立額はわずかに大きく出ます。初期設定のシナリオでは月 $362.74 対 $351.05、差はおよそ3%で、期間が長いほど開きます。入力するのは名目利回りではなく、実際に期待する複利ベースの利回りにしてください。
「元本合計」には今ある残高も含まれる。 表示された積立額の合計ではありません。初期設定のシナリオでは毎月プランの元本合計が $169,292 と出ますが、実際に積み立てる金額は $139,292 だけで、残りの $30,000 は今持っている残高です。「これから自分が払い込む総額」として使うなら、現在の残高を差し引いてください。
表の数値は端数処理前の積立額から計算される。 積立額の表示はセント単位に丸められていますが、それは表示上だけの話です。画面上の金額に回数を掛けても、元本合計の行と1〜2ドルずれます。正しいのは表のほうで、ずれるのはあなたの再計算のほうです。
残高が一定額を超えると、表そのものが消える。 今日追加で必要な一括金額が1ドル以下になった場合、3つのプランの代わりに「そのまま置いておけばよい」という趣旨の文章と、将来いくらまで殖えるかが表示されます。この条件は「残高≧目標額」ではありません。初期設定では目標 $600,000 に対して残高 $92,973.44 で発動します。つまり目標の15%を持っているだけで、残りは運用益がまかなうという計算です。
利回り0%でも、マイナスでも計算できる。 0%なら不足額を回数で均等割りするだけです。初期設定のシナリオでは月 $1,484.38、まさに \(\$570{,}000 / 384\) になります。マイナス利回りでは必要な積立総額が目標額を上回るため、運用益の行がマイナスになります。初期設定で−3%なら元本 $950,288、運用益 −$350,288。これはエラーではなく単なる算数で、マイナスの数字は市場に持っていかれる金額を表します。
退職年齢は入力どおり表示されるが、目標額は違う。 67.5 と入力すればプランの見出しは「67.5歳まで」と表示されます。一方、目標額は1ドル単位に丸めて表示されますが、計算はセント以下まで保持します。たとえば $600,000.75 という目標は $600,001 と表示されますが、年額の積立額は $600,001 を目標にした場合より1セント高くなります。
0は入力できるが、同じ年齢は不可。 「正の数を入力してください」という文言に反して、年齢0や目標額0は受け付けられます。しかし退職年齢を現在の年齢と同じにすると「You are at retirement age already(すでに退職年齢に達しています)」として明確に拒否されます。運用期間は必ず正の値でなければなりません。複数の項目に誤りがある場合は、最初の1つだけでなく、すべてのエラーが同時に表示されます。
必要拠出額がシナリオ間でどのように変化するか
必要とされる拠出レベルは計算機の公式 \(M = \dfrac{i\,(A - S g)}{g - 1}\) に従います。ここで \(g = (1+r)^{n}\) で、実効月率は \(i = (1+r)^{1/12} - 1\) です。以下の表は退職目標を \(A = 1{,}000{,}000\) で固定し、現在の貯蓄を \(S = 50{,}000\) で固定してから、退職までの期間 \(n\)(年数)を仮定年間利回り \(r\) に対して変動させます。各セルは必要な月額拠出額です。
| 退職までの年数 (n) | 4% リターン | 6% リターン | 8% リターン |
|---|---|---|---|
| 10 | $6,312 | $5,604 | $4,952 |
| 20 | $2,447 | $1,852 | $1,348 |
| 30 | $1,223 | $731 | $353 |
| 35 | $892 | $448 | $122 |
2つの構造的な効果が見られます。第1に、時間が支配的です。6% で退職までの期間を10年から30年に延長すると、必要な月額がおよそ87% 削減されます。これは \(g\) が \(n\) で指数関数的に成長する一方で、支払いが \(1/(g-1)\) でスケーリングされるためです。第2に、リターン仮定は短期間よりも長期間でより大きな影響を持ちます。\(n = 10\) では4% から8% へのスプレッドが支払いをおよそ22% 変化させますが、\(n = 35\) ではおよそ86% 変化させます。
リターンを6% に固定して現在の貯蓄を変動させる
既存の貯蓄は項 \(S g\) のみを通じて入力されます。これはあなたが既に保有しているものの将来価値です。ギャップ \(A - S g\) を直接削減するため、その影響は同じ成長係数でレバレッジされます。以下は \(A = 1{,}000{,}000\)、\(r = 6\%\)、\(n = 20\) の場合です(例えば、年齢45歳から65歳まで)。
| 現在の貯蓄 (S) | その残高の将来価値 (S·g) | 残りのギャップ (A − S·g) | 月額拠出額 |
|---|---|---|---|
| $0 | $0 | $1,000,000 | $2,205 |
| $50,000 | $160,357 | $839,643 | $1,852 |
| $200,000 | $641,427 | $358,573 | $791 |
6% で20年間 \(g = 3.2071\) なので、現在の貯蓄の1ドルはあなたの将来の拠出が生み出す必要がある額から$3.21 を削減します。同じ$200,000 を \(n = 30\) まで延長すると \(S g \approx 1{,}148{,}700\) になります。これは目標自体より大きいため、\(A - S g\) は負になり、必要な拠出はゼロ以下になります。
上記のすべての数値は 名目上(インフレ調整されていない)であり、計算機が行うのと同じように月率 \(i = (1+r)^{1/12} - 1\) で計算されます。\(r/12\) ではありません。金額は読みやすくするためドル記号で表示されていますが、計算は通貨中立的です。同じ数字が任意の通貨単位に適用されます。数値は最も近い単位に丸められています。
あなたの結果が実際に何を意味するか
出力は単一の レベル名目拠出額 です。これは現在から入力した退職年齢まで各期間に預金される同じ金額であり、これに現在の貯蓄の増加価値を加えたものが退職日にあなたの目標に等しくなるようにサイズ設定されています。これは今日の購買力ではなく、将来の通貨単位で表示されます。物価が30年間で年2.5% 上昇する場合、その後の$1,000,000 の残高は今日の約$477,000 が買うものを買います(\(1{,}000{,}000 / 1.025^{30}\))。実質的な条件で計画するには、インフレ調整された目標を入力するか、名目リターンの代わりに実質(インフレ調整)リターンを入力してください。ただし、両者を混ぜないでください。
月額プランが年間プランの12分の1を超えることがない理由。 12回の月額預金は1年を通じて行われるため、早い預金はさらに数か月間複利されます。1回の年間預金はそうではありません。したがって年間金額は同じ目標に到達するには月額金額の12倍より大きくなければなりません。比率は \(\dfrac{r}{12\,\bigl((1+r)^{1/12} - 1\bigr)}\) です。\(r = 6\%\) でおよそ1.027 なので、$731/月のプランはおよそ年間$9,017 に相当し、$8,778 ではありません。月額数値が年間数値の12分の1を超える場合を見ることは、実際のオプションではなく、入力またはリーディングエラーを示します。
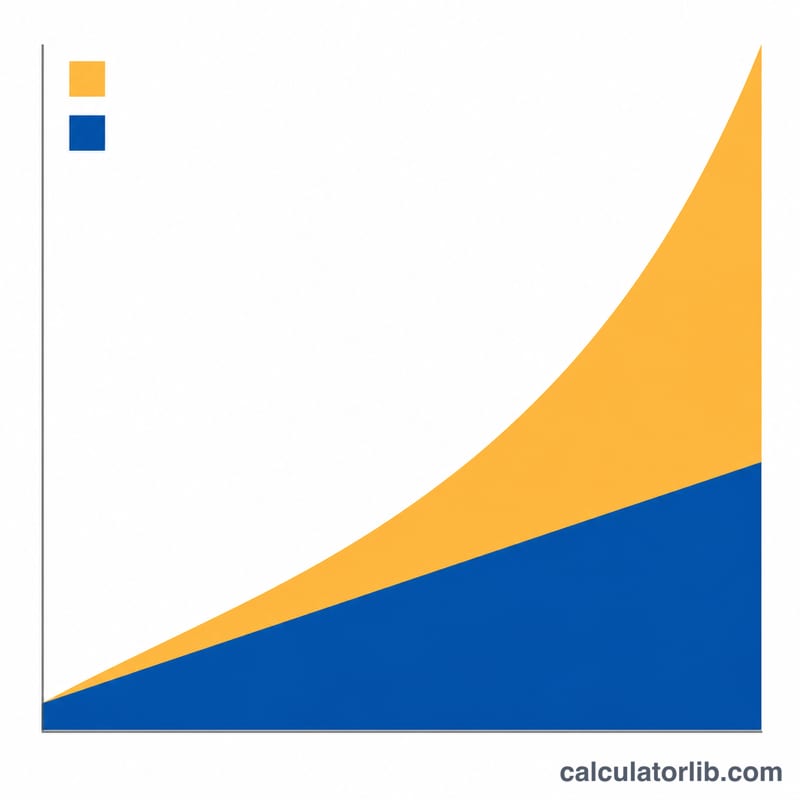
元本対利息。 元本は単にあなたが投入したお金の合計です。現在の貯蓄に加え、すべてのスケジュール済み預金です。利息は残差です。目標から元本を差し引いたもの。つまり、仮定されたレートでの複利成長によって生じた最終残高の部分です。長期間は利息の割合を急激に上げます。短期間では目標のほとんどがあなた自身のポケットから出す必要があります。3つのプランを比較する(月額、年間、一括)と異なる元本合計で同じ目標に到達していることが示されます。一括払いは今日最も長い複利時間があり、したがって最も少ない元本が必要だからです。
ゼロまたは負の「追加で必要な金額」。 これは \(S g \ge A\) を意味します。あなたが仮定したリターンで、既存の残高は退職日までに目標に少なくとも成長するため、この数学モデルではさらなる拠出は数学的に必要ありません。これは固定の仮定されたリターンの下での算術についての声明であり、それ以上のものではありません。
仮定されたリターンが何であり何でないか。 \(r\) は定数として扱われ、すべての年で同一です。実際のポートフォリオは変動するリターンの連続を配信し、良い年と悪い年が到着する順序は平均が変わらない場合でも結果を変えます(リターンの順序リスク)。このモデルにはそのような効果、ボラティリティ、確率分布は含まれません。これは確定的な予測であり、予報やこれまで保証ではありません。
計算から除外されるもの。 投資手数料と基金費用、口座と助言料金、あらゆる種類の税金、雇用者の対応拠出、および法定拠出制限はすべてモデル外です。拠出上限と税務処理は国固有のものです。例えばUS 401(k) と IRA 年間制限、またはUK 年金年間および生涯手当ルール。この計算機はそれらを適用しません。あなたが住んでいる国と口座のタイプのルールを確認してください。給与の増加、キャリアの中断、および拠出額への将来の変更もモデル化されません。支払いは期間全体で水準に仮定されます。
このセクションは数字が何を意味するかを説明しています。これは計算に関する一般情報であり、財務または税務助言ではありません。あなたの退職計画についての決定のために、あなたが住んでいるルールに精通した認定専門家に相談してください。
重要な用語と変数
| 用語 / 記号 | 意味 |
|---|---|
| 現在価値、PV (\(S\)) | あなたが今日保有している退職貯蓄。「今の退職貯蓄」入力です。これは期間全体で複利される開始残高です。 |
| 将来価値、FV (\(A\)) | 「退職時に必要な金額」。退職日に欲しい残高で、将来(名目)通貨単位で表示されます。 |
| 期間 (\(n\)) | 残りの年数。\(n = A_r - A_0\)。ここで \(A_r\) は予定されている退職年齢で \(A_0\) は現在の年齢です。丸められずに使用されるため、29.5年の期間は29.5 として、30 ではなく扱われます。 |
| 年間リターン (\(r\)) | 小数として仮定される名目年率。\(r = R/100\) です。ここで \(R\) は入力されたパーセンテージです。すべての年で定数と仮定されます。 |
| 成長係数 (\(g\)) | \(g = (1+r)^{n}\)。期間全体で1単位のお金が成長する倍数。6% で30年の場合、\(g = 5.7435\)。 |
| 実効月率 (\(i\)) | \(i = (1+r)^{1/12} - 1\)。その12倍の複利が \(r\) を正確に再現する月率です。\((1+i)^{12} = 1+r\) だからです。 |
| 名目対実質 | 名目額は将来通貨の額面価値です。実質額は \((1+\pi)^{n}\) で割ることでインフレ率 \(\pi\) を使用して今日の購買力で再計算されます。この計算機は完全に名目上で機能します。 |
| レベル拠出額(年金) | 期間全体で等間隔で行われた固定支払い。その累積価値は \(M\,\dfrac{(1+i)^{12n} - 1}{i}\) であり、式はこれを反転して \(M\) を解きます。 |
| 元本 | あなた自身のお金の合計。現在の貯蓄に加え、スケジュール済みのすべての預金の合計。これには成長は含まれません。 |
| 利息 / 成長 | 最終残高から元本を引いたもの。預金ではなく複利によって生じた目標の部分です。 |
| 複利 | 以前に蓄積した成長だけでなく元本に適用された成長。これが残高が \((1+r)^{n}\) に従う理由であり、\(1 + rn\) ではありません。 |
\(i\) が \(r/12\) ではない理由
年率を12で割ると成長が過大評価されます。これは12の結果として得られた月間期間のそれぞれが複利されるからです。\(r = 6\%\) では、\(r/12 = 0.005\) で \((1.005)^{12} = 1.0617\) です。実効6.17% 年間であり、6% ではありません。正しい月間相当物は \(i = 1.06^{1/12} - 1 = 0.0048676\) です。およそ0.48676% 月間で、正確に6.00% に戻ります。\(r/12\) を使用すると、このレートで30年間の期間にわたって必要な拠出がおよそ3~4% 過小評価されます。計算機は全体を通じて \(i\) 定義を使用するため、その月額数値は年間および一括払いプランと内部的に一貫しています。
よくある質問
目標額は現在価値ですか、将来価値ですか?
将来価値です。退職する日に手元にあってほしい残高を入力してください。インフレ率の入力欄はないので、「今のお金で年間いくら必要か」から逆算した目標なら、あらかじめインフレ分を上乗せするか、実質(インフレ調整後)利回りを入力してすべての結果を現在価値として読んでください。
なぜ年1回の積立のほうが、毎月12回より高くつくのですか?
入金が遅いからです。積立は各期の期末に入る前提なので、年末に入れたお金はその1年間まったく運用されません。一方、1月に入れたお金は11か月分多く複利がかかります。上の計算例では、年払いプランは毎月12回払いより年 $48.05 高くなります。
現在の残高にマイナスを入れてもいいですか?
問題ありません。老後資金用の口座が実質マイナスなら、その負の数を入力してください。ツールは目標額に加えてその穴埋め分も含めて、積立額を大きめに算出します。
「今すぐ一括で入れる場合」の金額は何を意味しますか?
今日、現在の残高に上乗せして一度だけ入金すれば、その後いっさい積み立てなくても運用益だけで目標に届く金額です。このプランの「元本合計」は、現在の残高+その一括入金額。それ以降に増える分はすべて運用収益です。
手数料や税金は考慮されますか?
いいえ。コストはあらかじめ利回りから差し引いてください。たとえば総利回り7%、信託報酬0.5%なら6.5%と入力します。また、税制優遇口座かどうかで手取りは変わります(米国ならRoth、日本ならNISA・iDeCoが該当し、課税繰延べ口座の残高は同額でも実質価値が低くなります)。日本の課税ルールは米国と異なるため、税引き後の金額は必ずご自身の条件で確認してください。