這個計算機幫你算出什麼
你只要給它一個目標金額和一個時間點,它就會回你三條路:每個月要存多少、每年要存多少,或者今天一次補多少錢進帳戶,之後就再也不用投入。計算機假設你手上現有的存款會以相同報酬率繼續滾動,所以它只負責補上「光靠複利成長還填不滿」的那一段缺口。
什麼時候用它?當你心裡已經有一個目標數字——來自理財顧問、某個經驗法則,或另一個計算機——需要把它換算成一筆可以設定成銀行自動轉帳的固定金額時。
本工具以美元符號 $ 顯示金額,但公式本身與幣別無關,把數字當成新台幣照樣成立;只要輸入與解讀用同一種幣別即可。文中提到的美國退休帳戶制度(例如 Roth)僅供對照,台灣的勞退自提、勞保年金規則並不相同。
五個輸入欄位,以及該填什麼
五個欄位每次都會被讀取,而且都沒有上限。
| 輸入欄位 | 數值從哪來 | 合理範圍 |
|---|---|---|
| 目前年齡 | 你的實際年齡。可以填小數,所以 35.5 是合法的輸入。 | 18–70 |
| 預計退休年齡 | 你打算停止投入的年齡。必須嚴格大於目前年齡。 | 55–75 |
| 退休時需要的金額 | 退休當天希望帳戶裡有的餘額——是未來的名目金額,不是今天的購買力。可以打逗號。 | $250,000–$3,000,000 |
| 目前的退休儲蓄 | 所有指定用來退休的帳戶餘額加總。如果你是負的(負債大於資產),也可以填負數。 | $0–$1,000,000 |
| 平均投資報酬率 | 你預期整筆資金的有效年報酬率,未扣通膨。可以填負數。 | 3%–10% |
這裡沒有通膨欄位、沒有費用欄位,也沒有「每年提高投入金額」的欄位,所以算出來的是名目金額、且投入額固定不變。想看經通膨調整後的結果,就先把通膨假設從報酬率裡扣掉再輸入。
公式
令 \(A_0\) = 目前年齡、\(A_r\) = 退休年齡、\(R\) = 報酬率(百分比)、\(PV\) = 目前儲蓄、\(FV\) = 需要的金額:
$$n = A_r - A_0, \qquad r = \frac{R}{100}, \qquad g = (1+r)^n, \qquad i = (1+r)^{1/12} - 1$$\(n\) 是以年為單位的期間(不做四捨五入),\(g\) 是整段期間的總成長倍數,\(i\) 則是月利率——注意它是年利率的十二次方根,不是 \(r/12\)。你現有的餘額光靠自己就會成長到 \(PV\times g\),因此必須靠投入補上的金額是
$$\text{缺口} = FV - PV \times g$$ $$\text{每月} = \frac{ \text{缺口}}{(g-1)/i}, \qquad \text{每年} = \frac{ \text{缺口}}{(g-1)/r}, \qquad \text{今天一次投入} = \frac{FV}{g} - PV$$計算假設每一筆投入都落在每個月或每一年的期末。三種方案都會另外列出本金總額與利息總額:
$$\text{本金} = PV + \text{每期投入} \times \text{投入次數}, \qquad \text{利息} = FV - \text{本金}$$實例試算
目前 30 歲、65 歲退休、目標 $750,000、現有儲蓄 $50,000、報酬率 7%。於是 \(n = 35\)、\(r = 0.07\),共 420 期月投入。
$$g = 1.07^{35} = 10.676581, \qquad i = 1.07^{1/12} - 1 = 0.005654145$$ $$PV \times g = \$50{,}000 \times 10.676581 = \$533{,}829.07$$ $$\text{缺口} = \$750{,}000 - \$533{,}829.07 = \$216{,}170.93$$ $$\text{每月} = \frac{\$216{,}170.93}{(10.676581-1)/0.005654145} = \frac{\$216{,}170.93}{1711.4136} = \$126.31$$ $$\text{每年} = \frac{\$216{,}170.93}{(10.676581-1)/0.07} = \frac{\$216{,}170.93}{138.2369} = \$1{,}563.77$$ $$\text{今天一次投入} = \frac{\$750{,}000}{10.676581} - \$50{,}000 = \$70{,}247.20 - \$50{,}000 = \$20{,}247.20$$月投入方案的本金是 \(\$50{,}000 + \$126.3113 \times 420 = \$103{,}051\),剩下的 \(\$750{,}000 - \$103{,}051 = \$646{,}949\) 就是利息。請注意:每月 $126.31 和每年 $1,563.77 並不是同一套方案——十二筆 $126.31 只有 $1,515.72,比年繳金額少,原因是按月投入的錢在市場裡待得比較久。
幾個常讓人意外的規則
報酬率是有效年利率,月利率取的是它的十二次方根。多數計算機直接把年利率除以 12;這個工具用的是 \((1+r)^{1/12}-1\),數值略小,因此要求的投入金額略高。以預設情境為例,兩種算法差在每月 $362.74 對 $351.05——大約 3%——而且期間愈長差距愈大。請填你真正預期的複利報酬率,不要填名目利率。
「本金總額」包含你原本就有的錢。它不是計算機叫你投入的金額加總。以預設情境的月投入方案為例,本金顯示 $169,292,但你實際投入的只有 $139,292,另外那 $30,000 是期初餘額。要把這一列當成「我總共會付出多少」之前,記得先扣掉目前儲蓄。
表格是用未四捨五入的投入金額算出來的。畫面上的金額只是為了顯示才進位到分,所以你拿螢幕上的數字乘以期數,本金那一列會差個一兩塊錢。表格是對的,是你的重算稍微偏了。
餘額超過某個門檻,表格會整個消失。如果「今天還需要一次投入的金額」算出來只有一元或更少,你看到的不是三套方案,而是一段文字——告訴你放著不動就好,並顯示它會成長到多少。觸發條件不是「儲蓄 ≥ 目標」:在預設值下,目標 $600,000 時只要有 $92,973.44 就會觸發,也就是手上只有目標的 15%,因為剩下的交給複利就夠了。
報酬率填 0 可以,填負數也可以。0% 時投入金額就是把缺口平均分攤:預設情境變成每月 $1,484.38,剛好是 \(\$570{,}000 / 384\)。報酬率為負時,需要投入的總額會超過目標,於是利息那一列變成負數——預設值搭配 −3%,本金 $950,288、利息 −$350,288。這是算術結果、不是錯誤:那個負數就是市場從你身上拿走的錢。
退休年齡會原樣照抄,目標金額則不會。填 67.5,方案標題就會寫「到 67.5 歲」。目標金額則是四捨五入到整數顯示,但運算時每一分錢都保留——目標 $600,000.75 顯示成 $600,001,可是算出來的年投入金額會比目標真的是 $600,001 時多一分錢。
可以填 0,但兩個年齡不能相同。雖然說明要求填正數,年齡填 0 或目標填 0 其實都會被接受。但退休年齡等於目前年齡會直接被擋下,跳出「你已經到退休年齡了」——期間必須嚴格大於零。如果同時有好幾個欄位填錯,錯誤訊息會一次全部列出,而不是只提示第一個。
所需貢獻如何隨情景變化
所需的固定貢獻遵循計算器的公式 \(M = \dfrac{i\,(A - S g)}{g - 1}\),其中 \(g = (1+r)^{n}\) 且有效月利率 \(i = (1+r)^{1/12} - 1\)。下表將退休目標固定為 \(A = 1{,}000{,}000\) 及目前儲蓄為 \(S = 50{,}000\),然後改變期限 \(n\)(距離退休的年數)相對於假設的年收益率 \(r\)。每個單元格是所需的月貢獻。
| 距離退休的年數 (n) | 4% 收益 | 6% 收益 | 8% 收益 |
|---|---|---|---|
| 10 | $6,312 | $5,604 | $4,952 |
| 20 | $2,447 | $1,852 | $1,348 |
| 30 | $1,223 | $731 | $353 |
| 35 | $892 | $448 | $122 |
兩個結構性效應是可見的。首先,時間佔主導地位:在 6% 時,將期限從 10 年延長到 30 年使所需的月金額減少約 87%,因為 \(g\) 在 \(n\) 中呈指數增長,而支付的比例為 \(1/(g-1)\)。其次,在長期內,收益假設的重要性遠大於短期內 — 在 \(n = 10\) 時,4% 到 8% 的差異改變了約 22% 的支付,但在 \(n = 35\) 時,它改變了約 86%。
保持收益率在 6% 並改變目前儲蓄
現有儲蓄只通過項 \(S g\)(您已持有的未來價值)進入。它直接減少了差距 \(A - S g\),所以其影響由同一增長因子放大。下面,\(A = 1{,}000{,}000\)、\(r = 6\%\) 及 \(n = 20\)(例如,45 歲到 65 歲)。
| 目前儲蓄 (S) | 該餘額的未來價值 (S·g) | 剩餘差距 (A − S·g) | 月貢獻 |
|---|---|---|---|
| $0 | $0 | $1,000,000 | $2,205 |
| $50,000 | $160,357 | $839,643 | $1,852 |
| $200,000 | $641,427 | $358,573 | $791 |
在 6% 的 20 年內 \(g = 3.2071\),所以目前儲蓄的每 $1 從您的未來貢獻必須生成的金額中移除 $3.21。將相同的 $200,000 推到 \(n = 30\) 及 \(S g \approx 1{,}148{,}700\) — 大於目標本身,這使 \(A - S g\) 負數,所需貢獻為零或以下。
上面的每個數字都是名義(不調整通脹)並使用月利率 \(i = (1+r)^{1/12} - 1\) 計算,正如計算器所做的一樣 — 不是 \(r/12\)。金額用美元符號表示便於閱讀,但算術是貨幣中立的:相同的數字適用於任何貨幣單位。數字四捨五入到最近的單位。
您的結果實際上告訴您什麼
輸出是單個固定名義貢獻:從現在到您輸入的退休年齡,每個期間存入相同的金額,大小使其加上您目前儲蓄的增長價值等於您在退休日期的目標。它以未來貨幣單位表示,而不是以今天的購買力表示。如果價格在 30 年內每年上漲 2.5%,那麼 $1,000,000 的餘額購買的東西大約是今天 $477,000 購買的(\(1{,}000{,}000 / 1.025^{30}\))。要以真實條款計劃,請輸入膨脹的目標或輸入真實(調整通脹)的收益率代替名義收益率 — 但不要混合這兩者。
為什麼月計劃永遠不超過年計劃的十二分之一。全年進行了 12 筆月度存款,所以早期的存款複利額外的幾個月;一次年度存款沒有。因此,年金額必須大於月金額的 12 倍才能達到相同的目標。比率為 \(\dfrac{r}{12\,\bigl((1+r)^{1/12} - 1\bigr)}\) — 在 \(r = 6\%\) 時約 1.027,所以 $731/月計劃對應約 $9,017/年,而不是 $8,778。看到月數字高於年數字的十二分之一將表示輸入或讀取錯誤,而不是真實選項。
本金與利息。本金只是您存入的金額之和 — 您目前的儲蓄加上每次計劃的存款。利息是剩餘部分:目標減去本金,即以假設利率產生的最終餘額的複利增長部分。長期期限會大幅推高利息份額;在短期期限內,大多數目標必須出自您自己的口袋。比較三個計劃(月度、年度、一次性支付)顯示以不同本金總額達到相同的目標,因為今天的一次性支付有最長的時間複利,因此需要最少的本金。
零或負的"所需額外金額"。這意味著 \(S g \ge A\):在您假設的收益率下,您的現有餘額在退休日期前單獨增長到至少目標,所以此模型在數學上不需要進一步的貢獻。這只是關於固定假設回報下算術的聲明,沒有更多。
假設的收益率是什麼,不是什麼。\(r\) 被視為一個常數,在每一年都是相同的。真實的投資組合提供不同收益的序列,好年和壞年到達的順序改變了結果,即使平均值不變(收益序列風險)— 此模型不包含這種影響、無波動性和無概率分佈。這是確定性投影,不是預測或保證。
從計算中排除。投資費用和基金費用、賬戶和諮詢費用、任何類型的稅款、僱主匹配貢獻和法定貢獻限額都在模型之外。貢獻上限和稅務處理是特定於國家的 — 例如美國 401(k) 和 IRA 年限制、或英國養老金年度和終身津貼規則 — 此計算器不適用其中任何一個;檢查您自己國家和帳戶類型的規則。薪資增加、職業中斷和未來對貢獻金額的改變也沒有被建模:假定在整個期限內支付是固定的。
本部分解釋了數字的含義;這是關於計算的一般信息,不是財務或稅務建議。對於您自己的退休計劃決定,請諮詢熟悉您所在地區規則的合格專業人士。
關鍵術語和變量
| 術語 / 符號 | 含義 |
|---|---|
| 現值,PV (\(S\)) | 您今天已經持有的退休儲蓄 — "現在的退休儲蓄"輸入。這是在整個期限內複利的起始餘額。 |
| 未來值,FV (\(A\)) | "退休時所需金額" — 您在退休日期想要的餘額,以未來(名義)貨幣單位表示。 |
| 期限 (\(n\)) | 剩餘年數,\(n = A_r - A_0\),其中 \(A_r\) 是計劃的退休年齡,\(A_0\) 是目前的年齡。它未經四捨五入使用,所以 29.5 年的期限被視為 29.5,而不是 30。 |
| 年收益率 (\(r\)) | 假設的名義年利率(十進制),\(r = R/100\),其中 \(R\) 是輸入的百分比。假定在每一年都是常數。 |
| 增長因子 (\(g\)) | \(g = (1+r)^{n}\) — 一個貨幣單位在整個期限內增長的倍數。在 30 年的 6% 處,\(g = 5.7435\)。 |
| 有效月利率 (\(i\)) | \(i = (1+r)^{1/12} - 1\):月利率,其十二倍複利完全再現 \(r\),因為 \((1+i)^{12} = 1+r\)。 |
| 名義與真實 | 名義金額是未來貨幣中的面值;真實金額通過除以 \((1+\pi)^{n}\)(通脹率 \(\pi\))在今天的購買力中重新表述。此計算器完全以名義條款工作。 |
| 固定貢獻(年金) | 在整個期限內以等間隔進行的固定支付。其累積價值是 \(M\,\dfrac{(1+i)^{12n} - 1}{i}\),公式反轉以求解 \(M\)。 |
| 本金 | 您自己的錢的總額:目前的儲蓄加上所有計劃存款的總和。它不包含增長。 |
| 利息 / 增長 | 最終餘額減去本金 — 目標的一部分由複利而不是存款產生。 |
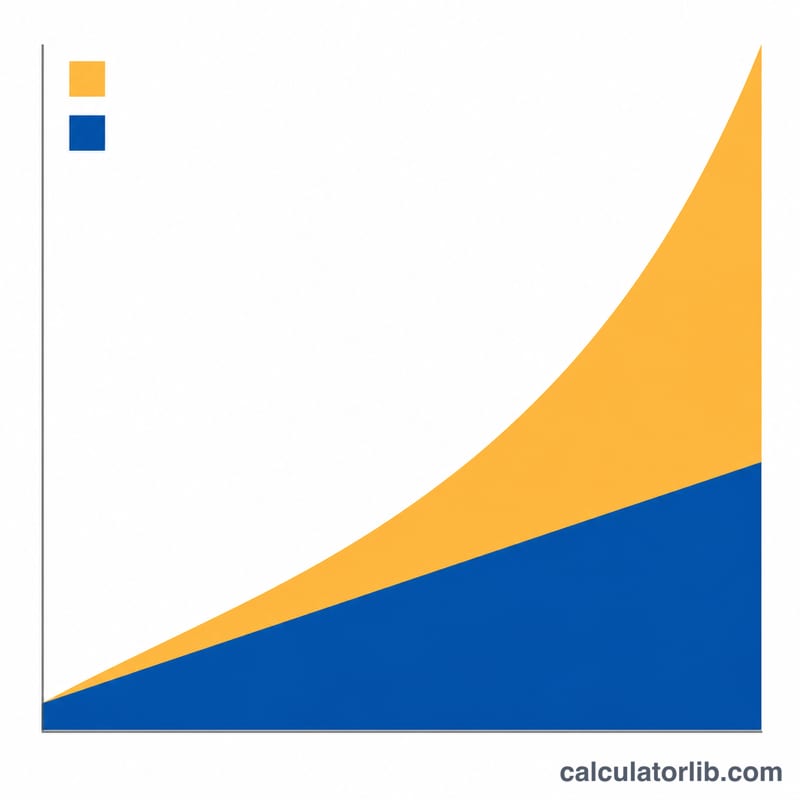
| 複利 | 應用於先前累積的增長和本金的增長,這就是為什麼餘額遵循 \((1+r)^{n}\) 而不是 \(1 + rn\)。 |
為什麼 \(i\) 不是 \(r/12\)
將年利率除以 12 高估了增長,因為產生的 12 個月期間各自複利。在 \(r = 6\%\) 時,\(r/12 = 0.005\) 及 \((1.005)^{12} = 1.0617\) — 每年有效 6.17%,不是 6%。正確的月等價物是 \(i = 1.06^{1/12} - 1 = 0.0048676\),或每月約 0.48676%,複利回到 6.00%。使用 \(r/12\) 在這個利率下會在 30 年期限內低估所需貢獻約 3–4%。計算器在始終使用 \(i\) 定義,所以其月數字與年度和一次性支付計劃在內部一致。
常見問題
目標金額要填今天的購買力,還是未來的金額?
未來金額——也就是退休當天你希望帳戶裡有的餘額。工具沒有通膨欄位,所以如果你的目標是從「以今天的物價,我每年需要多少生活費」推算來的,請自己先加上通膨;或者輸入實質(已扣通膨)報酬率,並把所有輸出都當成今天的購買力來解讀。
為什麼一年存一次會比分十二次月存還貴?
因為錢進場得比較晚。計算假設每筆投入都落在期末,年底才存的那筆,在產生它的那一整年裡完全沒有複利,而一月存的錢卻多滾了十一個月。以上面的實例來說,年繳方案每年要多花 $48.05。
目前餘額可以填負數嗎?
可以。如果你的退休帳戶淨值是負的,就直接填負數——計算機會把投入金額放大,同時補上這個洞和目標金額。
「今天一次投入」到底是什麼意思?
它是你今天必須在現有儲蓄之外額外投入的一次性金額,之後完全不用再存,光靠成長就能達標。這個方案的「本金總額」就是目前儲蓄加上這筆錢,其餘全部都是投資報酬。
有把手續費和稅算進去嗎?
沒有。請自己先把費用從報酬率裡扣掉——7% 毛報酬搭配 0.5% 總費用率,就輸入 6.5%。稅的部分也要留意:在美國制度下,稅前帳戶(如傳統 401(k)/IRA)的同樣餘額,實際價值低於 Roth 帳戶(稅後投入、符合條件提領免稅)。台灣沒有完全對應的制度,勞退自提的節稅效果、境內外基金與海外所得的課稅方式都不一樣,請依自己實際適用的稅制調整目標金額。