

這個試算器在算什麼
它只回答一個問題:退休當天你手上要有多大一筆錢,才能讓選定的生活水準一路撐到預期壽命;接著再看你現在的存款與提撥,照這樣走下去究竟到不到得了那個數字。如果差了一截,它會告訴你每月、每年、或薪資的百分之幾要再多存,並列出從現在年齡到人生最後一年的逐年結餘表。
什麼時候用得上?當你要訂一個儲蓄率、或替現有的儲蓄率做健康檢查時:決定提撥比例、評估提早幾年退休划不划算、或測試換一組報酬率假設會把終點線推到哪裡。
提醒一點:本工具以美元為單位,背後的制度背景是美國的退休帳戶與社會安全福利(Social Security),並未內建台灣的勞保年金、勞退新制或所得稅規則。台灣讀者照樣可以拿它算「數學」——退休金缺口的算法各國通用——只是要把勞保年金、勞退月領金額自己填進「其他收入」欄位,並記得台美的稅制與提撥上限完全不同。
每個欄位怎麼填
其中真正屬於「對未來的假設」只有三項,其餘都能從薪資單或帳戶對帳單直接抄過來。
| 欄位 | 資料從哪來 | 合理範圍 |
|---|---|---|
| 目前年齡/退休年齡/預期壽命 | 你的規劃。預期壽命請填得大方一點——這筆錢就是被設計成「剛好在那一歲用完」。 | 退休 55–70;預期壽命 85–95 |
| 目前稅前收入 | 稅前年薪。有逗號或錢字號都沒關係。 | 你的實際數字 |
| 收入年增率 | 長期平均加薪幅度,不是今年那一次調薪。 | 2–4% |
| 目前退休存款 | 所有退休相關帳戶的合計。 | 你的實際數字 |
| 每年儲蓄金額 | 所有進到帳戶的錢,含雇主提撥。可切換「佔薪資%」或固定金額。 | 薪資的 10–20% |
| 退休後所需收入 | 經驗法則:現在薪資的 70–85%。若選金額模式,指的是以今日幣值計、每年的金額。 | 70–85% |
| 平均投資報酬率 | 你所持有資產組合的長期名目報酬。 | 4–8% |
| 預期通膨率 | 長期平均,不是最新一期的數字。 | 2–3% |
| 退休後其他收入 | 年金或固定給付,以退休當時幣值計、每月金額。台灣讀者可填勞保年金+勞退月退金。 | 沒有固定年金就填 0 |
公式
令 \(A\) = 目前年齡、\(R\) = 退休年齡、\(L\) = 預期壽命,於是有 \(m = R - A\) 年在存錢、\(n = L - R\) 年在提領。設 \(r\) = 投資報酬率、\(f\) = 通膨率,實質報酬率就是單純相減,\(\rho = r - f\),並令 \(u = 1 + f\)。再令 \(I_{\text{ret}}\) 為你要求的年度退休收入(今日幣值),\(O\) 為其他每月收入。
退休時的目標金額,等於「從已被通膨墊高的需求開始、並以實質利率折現」的每月提領現值:
$$N=\left(\frac{I_{\text{ret}}}{12}\,(1+f)^{m}-O\right)\times\frac{1-(1+\rho)^{-n}}{(1+\rho)^{1/12}-1}$$預估結餘則逐年推算,當年度的提撥 \(C_k\) 在年底才加入:
$$B_{k+1}=B_k\,(1+r)+C_k,\qquad B_0=S_0$$若 \(B_m < N\),補足缺口所需的每年定額加碼為
$$C=\frac{N-S_0(1+r)^{m}}{\dfrac{(1+r)^{m}-1}{r}},\qquad C_{\text{month}}=C\times\frac{(1+r)^{1/12}-1}{r}$$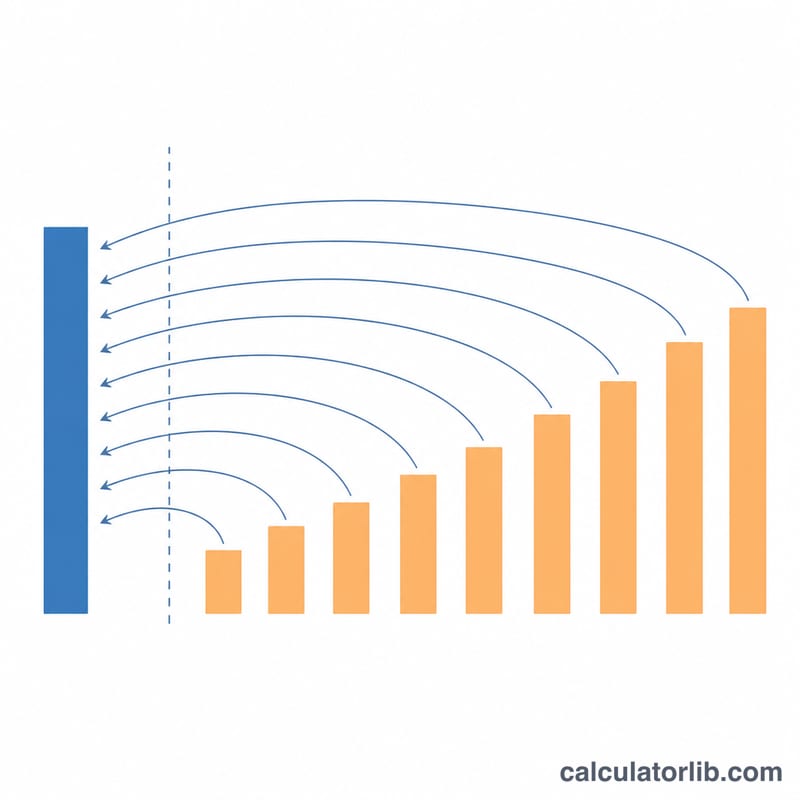
實例演練
現年 40 歲,65 歲退休,預期壽命 90。年收入 $90,000、每年成長 3%,已存 $120,000,每年存薪資的 12%,退休後需要收入的 80%,報酬率 6%,通膨 2.5%,沒有其他收入。於是 \(m = 25\)、\(n = 25\)、\(\rho = 0.06 - 0.025 = 0.035\)。
以今日幣值計的需求是 \(0.80\times 90{,}000 = 72{,}000\) 一年,也就是每月 $6,000。把它通膨到退休那一天:
$$w=6{,}000\times 1.025^{25}=6{,}000\times 1.85394=11{,}123.66\ \text{每月}$$提領期 25 年的年金因子,月利率為 \(1.035^{1/12}-1=0.0028709\):
$$\frac{1-1.035^{-25}}{0.0028709}=200.931$$ $$N=11{,}123.66\times 200.931=\$2{,}235{,}091\quad\rightarrow\quad \text{摘要顯示 } \$2.24\text{M}$$目前的計畫從 $120,000 起跳、以 6% 成長,每年年底加入 $10,800 的提撥並逐年增加 3%。第一列是 \(120{,}000\times 1.06+10{,}800=138{,}000\),這樣走 25 年會到 \(\$1{,}306{,}338\)——摘要顯示 $1.31M,只有目標的 58%。缺口是:
$$N-S_0(1+r)^{m}=2{,}235{,}091-120{,}000\times 1.06^{25}=2{,}235{,}091-515{,}024=1{,}720{,}066$$ $$C=\frac{1{,}720{,}066}{\frac{1.06^{25}-1}{0.06}}=\frac{1{,}720{,}066}{54.8645}=\$31{,}351\ \text{每年}$$ $$C_{\text{month}}=31{,}351\times\frac{1.06^{1/12}-1}{0.06}=\$2{,}543\ \text{每月}$$換算下來是每年薪資的 26.08%。照原本的計畫,65 歲時那筆錢每月只能支應 $6,501——換算成今日幣值是 $3,507——遠低於計畫需要的 $11,124。
最容易被誤會的幾條規則
加薪不會墊高你的目標金額。「收入年增率」完全不影響你需要準備的數字。你設定的退休收入是今日薪資的一個比例,只靠通膨往後推。以預設值來說,把加薪率從 3% 調到 10%,$1.88M 的目標紋風不動——它只會讓未來的提撥金額變大,並改變「佔收入百分比」那個答案。
實質報酬用的是減法。本工具採 \(\rho = r - f\),而非教科書上的 \((1+r)/(1+f)-1\),因此它是兩者中稍微「不那麼保守」的那一個:以預設值計算會得到 $1,884,793,而比值版本會得到 $1,898,050。若 \(f\) 大於 \(r\),\(\rho\) 就單純變成負數,同一條公式照跑不誤。
兩個金額欄位,走的是兩個不同的時鐘。退休收入切換成金額時,指的是以今日幣值計、每年的金額,系統會替你通膨到退休當天。其他收入則是退休當時幣值、每月的金額,直接從已通膨的需求中扣掉,之後不再調整。以上面的例子來說,填入每月 $2,000 的其他收入,目標會從 $2.24M 降到 $1.83M——但那 $2,000 換算回今日幣值其實只值約 $1,079。
提撥是在年底才落帳。當年度存進去的錢,在當年不生任何利息:以預設值來說是 \(30{,}000\times 1.06+7{,}000=38{,}800\),而不是 \(37{,}000\times 1.06=39{,}220\)。32 年下來,這個慣例大約讓預估結餘少了 $54,000,所以這張表是刻意偏保守的。
表中的提領金額年年變大。提領在實質意義上是持平的,但表格是用未來幣值印出來,所以「提領」那一欄會隨通膨長大,即使你的購買力其實原地踏步。以預設值來說,它從 67 歲的 $79,873 一路走到 84 歲的 $132,018,而結餘剛好歸零。
三個「還要存多少」的答案彼此換算不過去。以預設值來說,每月 $1,510 並不是 $18,607 ÷ 12(那會是 $1,551)——它是十二筆月存款複利之後剛好等於年度金額。而 18.69% 也不是 $18,607 ÷ $70,000(26.58%)——它是佔一份逐年成長薪資的固定比例。這個落差是正常的,不是算錯。
摘要數字有四捨五入,表格沒有。超過 $1M 時摘要以百萬為單位取到小數兩位,所以表格裡的 $1,884,793 在上方會印成 $1.88M;介於 $100,000 到 $1M 之間則四捨五入到千位。要精確數字請看表格。另外,每月收入的數字與表格第一年的提領採用不同的複利慣例,兩者不會完全吻合(12 × $11,266 = $135,192,而表格是 $137,041)。
有些輸入會改變畫面上出現的內容。若落在目標的 91–110% 之間,工具會說你「已經很接近所需金額」,並且不再直接寫出預估的金額——不過完整表格會保留,直到你真的達到 100%。退休年齡等於或小於目前年齡,會得到「你已經在退休狀態」;其他收入大到足以覆蓋需求,則會顯示「你不需要再存錢」。
解讀您的結果
計算機會傳回四項內容:一個退休時的目標餘額、一個預計餘額、兩者之間的盈餘或不足,以及彌補任何缺口所需的額外儲蓄。每一項都有明確的含義。
退休時的目標餘額
目標是在退休日期計算的現值,而非今天。它是一筆一次性金額,按照假定的名目報酬率 \(r\) 增長,可用於支付第一年的提取額 \(W\),該金額隨後每年按照通膨率 \(f\) 增長,持續 \(n = \text{預期壽命} - \text{退休年齡}\) 年:
$$S = W\cdot\frac{1-\left(\dfrac{1+f}{1+r}\right)^{n}}{r-f}$$\(W\) 本身是您當前收入按年收入增長率增長到退休日期,乘以替代百分比,再減去您輸入的任何其他年度退休收入。由於收入是向前膨脹的,目標以退休日期(名目)美元表示——與今天的價格相比,它會顯得很大,這是算術,而不是錯誤。該基金的規模設定為在最後一年達到恰好零。
預計餘額
預計餘額是您現有儲蓄加上計劃供款按相同假定名目報酬率複利至退休年齡的金額。它回答「目前計劃的走向如何?」的問題,並且不使用超過您提供的輸入的任何新信息。
盈餘、不足和所需的額外儲蓄
盈餘表示預測超過目標;不足表示它低於目標。不足額等於目標的 30%(舉例)並不意味著供款必須增加 30%——缺口由複利年份較少的新資金彌補,因此供款所需增幅通常是不同於不足百分比的(通常更大)百分比。
所需的額外儲蓄以三種方式顯示——每月、每年和作為總薪酬的百分比。這些是用三種單位表示的同一金額。它們是替代方案,而不是要相加的項目。
模型不包括的內容
- 政府或州退休福利——美國社會安全保障、英國國家養老金或任何國家計畫僅當您在「退休時的其他月度收入」欄位中輸入時才計算。規則、年齡和金額因國家而異。
- 提取、投資增長或供款的稅賦。所有數字均為總額。
- 回報順序風險——假定每年固定回報,因此退休初期回報不佳的情況(可能會對提取計劃造成永久損害)未被建模。
- 超過輸入年齡的長壽——資金在時間範圍結束後的一年耗盡。
- 醫療保健和長期護理衝擊、一次性費用、房屋購買或支出模式變化(許多退休人員的支出不均勻而不是恆定的通膨調整速率)。
- 波動性、費用和匯率影響——回報輸入是單一平滑的名目利率;實際投資組合會波動,費用會降低淨報酬。
零餘額、無緩衝、無遺贈
因為提取設定為在恰好零時結束,該計劃沒有為繼承人留下任何東西,也沒有為驚喜留下儲備。對於這些的任何邊際必須刻意添加——例如輸入更長的預期壽命、更高的替代百分比或更低的回報。
讀取逐年表
該日程表顯示在累積年度內餘額上升,並在您退休的年份達到峰值;此後,提取額隨通膨增長,而剩餘餘額仍然賺取假定的回報,因此餘額下降——最初緩慢,然後陡峭——在時間範圍的最後一年達到零。
這是關於計算如何運作的一般教育信息,而不是財務或稅務建議。輸出質量取決於輸入的假設,回報、通膨或時間範圍的微小變化會大幅改變目標。
目標在不同情景下如何變化
下面的所有行都從一個共同的基線開始,每次改變一個假設。基線:當前年齡 35 歲,退休年齡 65 歲,預期壽命 90 歲,當前收入 $70,000,收入增長 2.5%/年,替代收入 75%,當前儲蓄 $60,000,儲蓄率占薪酬的 12%,投資回報 6%,通膨 2.5%,無其他退休收入。數字已四捨五入,以退休日期美元表示。
| 情景(從基線改變一項假設) | 退休時的目標餘額 | 預計餘額 | 不足 (−) / 盈餘 (+) | 所需額外儲蓄 |
|---|---|---|---|---|
| 基線——65 歲退休 | $1,787,000 | $1,220,000 | −$568,000 | ≈$565 / 月 |
| 60 歲退休(30 年提取期) | $1,765,000 | $843,000 | −$923,000 | ≈$1,332 / 月 |
| 70 歲退休(20 年提取期) | $1,741,000 | $1,736,000 | −$5,000 | ≈$3 / 月 |
| 投資回報 4% | $2,236,000 | $836,000 | −$1,400,000 | ≈$2,020 / 月 |
| 投資回報 8% | $1,460,000 | $1,820,000 | +$360,000 | 無需 |
| 預期壽命 95 歲而非 90 歲 | $1,997,000 | $1,220,000 | −$778,000 | ≈$774 / 月 |
| 退休時其他收入 $1,500 / 月 | $1,495,000 | $1,220,000 | −$275,000 | ≈$274 / 月 |
哪些因素對數字影響最大
假定的投資回報對目標影響最大:4% 對比 8% 會將其從大約 $2,236,000 變為大約 $1,460,000——在相同支出計劃上差異約 $776,000——因為相同的利率既貼現提取額又複利儲蓄。下面以文本而非行形式顯示的另外兩項單因素變化:將通膨從 2.5% 提高到 3% 會將目標從 $1,787,000 提升至約 $1,880,000,而將其降低到 2% 會將其降至約 $1,701,000;將替代率從 75% 變更為 85% 將目標提升至約 $2,026,000,70% 則將其降低至約 $1,668,000(當其他收入為零時,目標與替代率成線性關係)。
退休年齡的行為異常。此處 60 歲對比 70 歲退休幾乎不會改變目標(約 $1,765,000 對比 $1,741,000),因為兩個效應幾乎相互抵消——更長的提取期限對比更小的膨脹薪資基數——但它改變了不足,從約 $923,000 到幾乎沒有,因為額外十年的供款複利是實際關鍵。
此表中的每個目標都來自上面所示的相同公式,具有您輸入計算機的相同輸入。預計餘額假定供款為薪酬的 12%,在年末進行,並隨著 2.5% 的收入增長而增長;「額外儲蓄」欄是一個水平月度金額,在退休前賺取相同的名目回報,因此如果應用不同的供款時機慣例,您自己的結果可能略有不同。這些示例是一般性的且不分國家——它們不包括稅務,也不包括州或僱主養老金,除非作為其他收入輸入。
關鍵術語定義
- 名目回報——投資組合的頭條年增長率,未根據通膨進行調整。這是「投資回報 (%)」輸入,\(r\)。
- 通膨——假定的一般價格水平的年度上升,\(f\)。它使每年的提取額在現金術語中增加,以便購買力保持恆定。
- 實際回報——通膨後的回報。該模型使用分母中的差額 \(r-f\) 及增長係數 \(\left(\frac{1+f}{1+r}\right)^{n}\) 進行貼現。注意:實際利率的確切費雪定義是 \(\frac{1+r}{1+f}-1\),它略低於簡單差額 \(r-f\)(6% 和 2.5% 時,3.41% 對比 3.50%)。
- 替代率(退休後所需收入)——您計劃在退休後每年支出的稅前收入份額,以百分比(或固定金額)輸入。100% 以下的值反映某些成本——通勤、退休供款本身——通常會停止。
- 今日美元對比退休日期(名目)美元——今日美元在目前價格下估值一筆款項;名目美元在未來日期的價格下估值。該工具以退休日期美元報告目標,因此意圖上大於今日美元的等效圖形。
- 退休時的目標餘額——退休日期所需的一次性金額,以資助整個通膨調整提取流至規劃範圍。
- 預計餘額——當前儲蓄加上計劃未來供款按假定名目回報預測到退休日期的價值。
- 不足 / 盈餘——預計餘額減目標餘額:負數是不足(需要更多儲蓄、更多時間或更低支出);正數是盈餘。
- 累積階段——從您當前年齡到退休年齡的工作年份,當供款和回報累積餘額。
- 去累積階段(提取)——從退休年齡到規劃範圍的退休年份,當提取額超過增長,餘額下降。
- 年金現值——在今天相當於一系列未來支付的一次性金額,給定貼現率。目標餘額是在退休日期的現值,用於成長年金,其支付按 \(f\) 增長。
- 預期壽命(如此處使用)——您選擇的規劃範圍,而不是您壽命的預測。給定年齡的大約一半人會超過基於平均的數字,因此更長的範圍是建立邊際的常見方式。
- 其他退休收入——來自金池外的定期收入,以退休時的月度金額輸入:州或政府福利(例如美國社會安全保障或英國國家養老金)、定義福利或職場養老金、年金或租賃收入。它從所需的年度提取額中扣除,因此直接減少目標。
- 僱主匹配——僱主為職場退休帳戶添加的供款,通常作為您自己供款的百分比,以此為條件。此處沒有單獨的欄位;如果您想計算它,請將其包含在年度儲蓄圖中。匹配規則和限制由國家法律和僱主政策設定。
- 儲蓄率(占總薪酬的百分比)——表示為總(稅前)收入百分比的年度供款。因為計算機也可以用此單位表示所需的額外儲蓄,兩者可直接比較。
- 提取至零——餘額在規劃範圍末尾恰好耗盡的建模假設,不留遺贈也無儲備。
這些定義是一般教育信息,而不是財務建議;術語和養老金和稅務的處理因國家而異。
常見問題
這有把社會安全福利(或勞保年金)算進去嗎?
你自己填了才有。請用「退休後其他收入」欄位,並記得那是退休當時幣值、每月的金額,不是今日幣值。若你習慣用今日幣值思考,請先自行乘上 \((1+f)^{m}\) 再填入。台灣讀者可以把勞保老年年金加上勞退月退休金填進同一欄,但請注意兩者的請領年齡與計算方式與美國制度並不相同。
為什麼我改了收入年增率,目標金額卻不動?
它本來就不會動。那個欄位只影響你的提撥成長速度——而且只有在「按薪資百分比儲蓄」時才有作用——外加「佔收入百分比」那個答案。如果你是存固定金額,改它整張表會一模一樣。
該填名目報酬率還是實質報酬率?
填名目——通膨假設請放到它自己的欄位,工具內部會替你相減。若你填實質報酬率並把通膨設為 0%,結果會不一樣,因為通膨同時也會放大收入目標與表中印出的提領金額。
為什麼結餘最後剛好歸零?
這是刻意的:這筆錢就是被設計成在預期壽命那一年用罄,不留餘額。想留一點緩衝或遺產,就把預期壽命再往後拉幾年,或提高退休收入的百分比。
這些數字是稅後嗎?
不是——收入與提領都是稅前,所以美國 Roth 帳戶裡的同一個數字,實際價值高於傳統帳戶。稅負與提撥上限都沒有納入模型;台灣的所得稅與勞退提撥規定也同樣不在計算範圍內。
















