

Что считает этот калькулятор
Он отвечает на один вопрос: какой капитал должен быть у вас на руках в день выхода на пенсию, чтобы выбранный уровень жизни продержался до конца ожидаемой продолжительности жизни, — и укладываются ли ваши нынешние накопления и взносы в эту цель. Если денег не хватает, калькулятор покажет, сколько ещё нужно откладывать в месяц, в год или в процентах от зарплаты, и построит таблицу баланса по годам — от вашего текущего возраста до последнего года.
Открывайте его, когда выбираете или проверяете норму сбережений: определяетесь с размером взносов, взвешиваете более ранний выход на пенсию или смотрите, как другое предположение о доходности сдвигает финишную черту.
Модель построена на американской логике пенсионных счетов: суммы в долларах, «прочий доход» — это Social Security или частная пенсия, а в разделе про налоги речь идёт о счетах Roth и traditional. В России прямых аналогов нет: страховая пенсия от СФР, программа долгосрочных сбережений (ПДС) и ИИС работают по другим правилам, а лимиты взносов и налоговые вычеты здесь не моделируются. Логика расчёта при этом универсальна — подставьте свою валюту и свои цифры, и результат останется осмысленным.
Как понимать каждое поле
По-настоящему предположениями о будущем являются только три параметра; остальные можно списать с расчётного листка или выписки по счёту.
| Поле | Откуда брать | Разумный диапазон |
|---|---|---|
| Текущий возраст / возраст выхода на пенсию / ожидаемая продолжительность жизни | Ваш план. С продолжительностью жизни лучше не скромничать — капитал рассчитан так, чтобы закончиться ровно в этом возрасте. | Пенсия 55–70; продолжительность жизни 85–95 |
| Текущий доход до налогов | Зарплата брутто. Запятые и знак доллара вводить можно. | Ваша реальная цифра |
| Годовой рост дохода | Долгосрочный темп повышения зарплаты, а не прибавка этого года. | 2–4% |
| Накопления сейчас | Сумма по всем пенсионным счетам. | Ваша реальная цифра |
| Сколько откладываете в год | Всё, что поступает на счёт, включая взносы работодателя. Переключается между % от зарплаты и суммой в долларах. | 10–20% от зарплаты |
| Нужный доход после выхода на пенсию | Ориентир: 70–85% от нынешней зарплаты. Вариант «в долларах» — это за год и в сегодняшних деньгах. | 70–85% |
| Средняя доходность инвестиций | Долгосрочная номинальная доходность вашего портфеля. | 4–8% |
| Ожидаемая инфляция | Долгосрочная, а не последняя опубликованная цифра. | 2–3% |
| Прочий доход на пенсии | Государственная или корпоративная пенсия, аннуитет — в месяц и в деньгах на дату выхода на пенсию. | 0, если нет фиксированной пенсии |
Формула
Обозначим \(A\) = текущий возраст, \(R\) = возраст выхода на пенсию, \(L\) = ожидаемая продолжительность жизни, тогда \(m = R - A\) — годы накопления, а \(n = L - R\) — годы расходования капитала. При доходности \(r\) и инфляции \(f\) реальная доходность берётся простым вычитанием, \(\rho = r - f\), и \(u = 1 + f\). Пусть \(I_{\text{ret}}\) — годовой доход на пенсии, который вы запросили в сегодняшних деньгах, а \(O\) — прочий ежемесячный доход.
Целевой капитал на дату выхода на пенсию — это приведённая стоимость ежемесячных изъятий, которые стартуют с проиндексированной потребности и дисконтируются по реальной ставке:
$$N=\left(\frac{I_{\text{ret}}}{12}\,(1+f)^{m}-O\right)\times\frac{1-(1+\rho)^{-n}}{(1+\rho)^{1/12}-1}$$Прогнозный баланс считается по годам, причём взнос года \(C_k\) добавляется в конце года:
$$B_{k+1}=B_k\,(1+r)+C_k,\qquad B_0=S_0$$и если \(B_m < N\), то равномерный годовой довзнос, закрывающий разрыв, равен
$$C=\frac{N-S_0(1+r)^{m}}{\dfrac{(1+r)^{m}-1}{r}},\qquad C_{\text{month}}=C\times\frac{(1+r)^{1/12}-1}{r}$$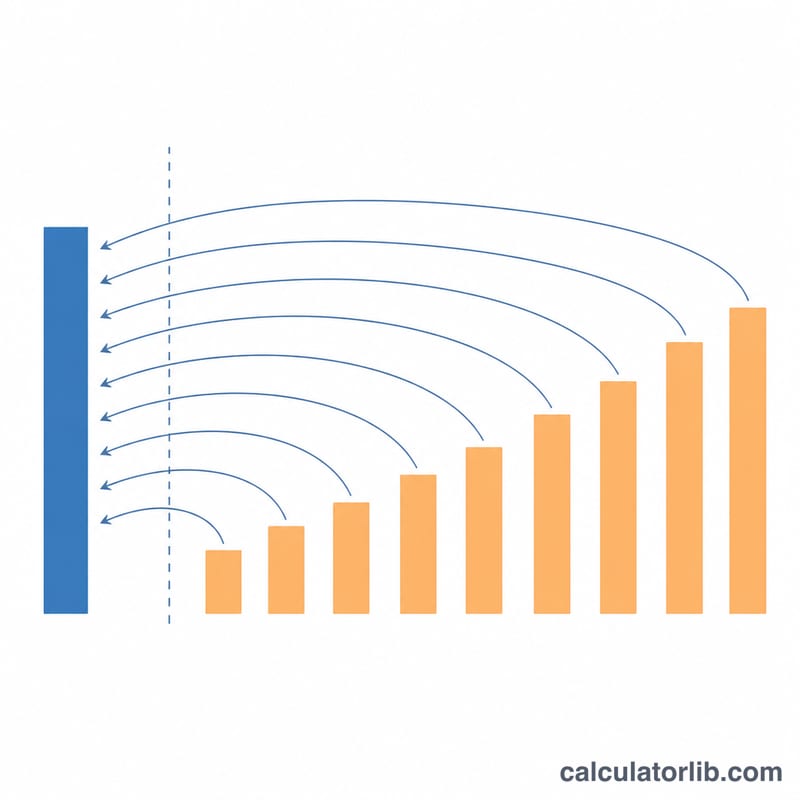
Разбор на примере
Возраст 40, выход на пенсию в 65, продолжительность жизни 90. Доход $90,000 с ростом 3% в год, накоплено $120,000, откладывается 12% зарплаты, на пенсии нужно 80% дохода, доходность 6%, инфляция 2.5%, прочего дохода нет. Значит \(m = 25\), \(n = 25\), \(\rho = 0.06 - 0.025 = 0.035\).
Потребность в сегодняшних деньгах — \(0.80\times 90{,}000 = 72{,}000\) в год, то есть $6,000 в месяц. Индексируем её к дате выхода на пенсию:
$$w=6{,}000\times 1.025^{25}=6{,}000\times 1.85394=11{,}123.66\ \text{в месяц}$$Аннуитетный множитель за 25 лет расходования при месячной ставке \(1.035^{1/12}-1=0.0028709\):
$$\frac{1-1.035^{-25}}{0.0028709}=200.931$$ $$N=11{,}123.66\times 200.931=\$2{,}235{,}091\quad\rightarrow\quad \text{итог } \$2.24\text{M}$$Текущий план стартует с $120,000 под 6% годовых, взносы $10,800 растут на 3% в год и добавляются в конце каждого года. Первая строка — \(120{,}000\times 1.06+10{,}800=138{,}000\), а за 25 лет план дорастает до \(\$1{,}306{,}338\) — итог $1.31M, то есть 58% от цели. Разрыв:
$$N-S_0(1+r)^{m}=2{,}235{,}091-120{,}000\times 1.06^{25}=2{,}235{,}091-515{,}024=1{,}720{,}066$$ $$C=\frac{1{,}720{,}066}{\frac{1.06^{25}-1}{0.06}}=\frac{1{,}720{,}066}{54.8645}=\$31{,}351\ \text{в год}$$ $$C_{\text{month}}=31{,}351\times\frac{1.06^{1/12}-1}{0.06}=\$2{,}543\ \text{в месяц}$$Или 26.08% от зарплаты ежегодно. Накопленный по текущему плану капитал обеспечил бы $6,501 в месяц в 65 лет — это $3,507 в сегодняшних деньгах — против $11,124, которые нужны по плану.
Правила, которые обычно удивляют
Повышения зарплаты не увеличивают вашу цель. Поле «годовой рост дохода» вообще не влияет на нужную сумму. Доход на пенсии задан как доля от сегодняшней зарплаты и переносится в будущее только инфляцией. На настройках по умолчанию смена темпа роста с 3% на 10% оставляет цель $1.88M неизменной — меняются лишь ваши будущие взносы и ответ в графе «% от дохода».
Реальная доходность считается вычитанием. Калькулятор берёт \(\rho = r - f\), а не учебниковую формулу \((1+r)/(1+f)-1\), поэтому он чуть менее консервативен: на дефолтных данных он даёт $1,884,793 против $1,898,050 у формулы с делением. Если \(f\) окажется больше \(r\), \(\rho\) просто станет отрицательной, и та же формула продолжит работать.
Два денежных поля — два разных «часовых пояса». Если переключить доход на пенсии в доллары, это доллары за год в сегодняшних деньгах, и они индексируются к дате выхода на пенсию. Прочий доход — это доллары в месяц уже на дату выхода на пенсию: он вычитается напрямую из проиндексированной потребности и больше никак не корректируется. В примере выше ввод $2,000 прочего ежемесячного дохода снижает цель с $2.24M до $1.83M — но эти $2,000 стоят в сегодняшних деньгах всего около $1,079.
Взносы попадают на счёт в конце года. Взнос года не зарабатывает ничего в свой же год: на дефолтных данных \(30{,}000\times 1.06+7{,}000=38{,}800\), а не \(37{,}000\times 1.06=39{,}220\). За 32 года эта условность обходится примерно в $54,000 прогнозного баланса, так что таблица намеренно осторожна.
Изъятия в таблице растут каждый год. Расходование постоянно в реальном выражении, но печатается в будущих долларах, поэтому колонка выплат растёт вместе с инфляцией, хотя покупательная способность остаётся прежней. На дефолтных данных суммы идут от $79,873 в 67 лет до $132,018 в 84, а баланс приходит ровно в ноль.
Три ответа «сколько откладывать» не пересчитываются друг в друга. На дефолтных данных $1,510 в месяц — это не $18,607 ÷ 12 (было бы $1,551), а двенадцать ежемесячных взносов, которые с процентами дают годовую сумму. И 18.69% — это не $18,607 ÷ $70,000 (26.58%), а постоянная доля от растущей зарплаты. Расхождение заложено в модель, это не ошибка.
Крупные цифры округляются, таблица — нет. Свыше $1M итог показывается с двумя знаками после запятой в миллионах, поэтому $1,884,793 из таблицы наверху выглядит как $1.88M; в диапазоне от $100,000 до $1M округление идёт до тысячи. Точную цифру смотрите в таблице. Показатель ежемесячного дохода и первая годовая выплата в таблице считаются по разным конвенциям начисления процентов и точно не совпадут (12 × $11,266 = $135,192 против $137,041 в таблице).
Некоторые вводные меняют сам состав вывода. Попадёте в коридор 91–110% от цели — калькулятор скажет, что у вас «почти столько, сколько потребуется», и перестанет называть прогнозную сумму, хотя полная таблица останется до тех пор, пока вы фактически не достигнете 100%. Возраст выхода на пенсию, равный текущему или ниже, даст ответ «вы уже на пенсии»; прочий доход, полностью покрывающий потребность, — «копить не нужно».
Частые вопросы
Учитывается ли государственная пенсия (Social Security)?
Только если вы введёте её сами. Используйте поле «прочий доход на пенсии», помня, что это доллары в месяц на дату выхода на пенсию, а не в сегодняшних деньгах. Если удобнее считать в сегодняшних, умножьте свою оценку на \((1+f)^{m}\) перед вводом. Российские пользователи так же вносят сюда ожидаемую страховую пенсию от СФР или выплаты по ПДС.
Почему цель не меняется, когда я меняю рост дохода?
Она никогда не меняется. Это поле влияет только на скорость роста ваших взносов — и то лишь если вы откладываете процент от зарплаты, — плюс на ответ в «процентах от дохода». Если вы откладываете фиксированную сумму, изменение этого поля оставит всю таблицу прежней.
Какую доходность вводить — номинальную или реальную?
Номинальную, а инфляцию укажите в отдельном поле. Разницу калькулятор возьмёт сам. Если ввести реальную доходность и 0% инфляции, ответ будет другим, потому что инфляция масштабирует ещё и целевой доход, и печатаемые выплаты.
Почему баланс заканчивается ровно нулём?
Так задумано: капитал рассчитан на полное исчерпание к концу ожидаемой продолжительности жизни, без остатка. Нужен запас прочности или наследство — увеличьте продолжительность жизни на несколько лет или поднимите процент дохода на пенсии.
Эти суммы до или после налогов?
До налогов: и доход, и изъятия указаны в доналоговом выражении, поэтому баланс на счёте Roth «дороже» такой же суммы на traditional-счёте. Налоги и лимиты взносов в модели не учитываются — как и российские правила НДФЛ и вычетов по ИИС и ПДС.
Интерпретация вашего результата
Калькулятор возвращает четыре значения: целевой баланс на момент выхода на пенсию, прогнозируемый баланс, профицит или дефицит между ними и дополнительные сбережения, необходимые для закрытия любого разрыва. Каждый показатель имеет точное значение.
Целевой баланс на момент выхода на пенсию
Целевой баланс — это текущая стоимость, рассчитанная на дату выхода на пенсию, а не сегодня. Это единовременная сумма, которая при заработках с предполагаемой номинальной доходностью \(r\) может обеспечить первогодичное снятие \(W\), которое затем каждый год растёт с инфляцией \(f\), на протяжении \(n = \text{ожидаемая продолжительность жизни} - \text{возраст выхода на пенсию}\) лет:
$$S = W\cdot\frac{1-\left(\dfrac{1+f}{1+r}\right)^{n}}{r-f}$$\(W\) сама по себе — это ваш текущий доход, увеличенный по годовому коэффициенту роста доходов до даты выхода на пенсию, умноженный на процент замещения дохода, за вычетом любого другого годового дохода при выходе на пенсию, который вы указали. Поскольку доход инфлирован вперёд, целевой баланс выражается в номинальных долларах на дату выхода на пенсию — он будет выглядеть большим по сравнению с современными ценами, и это арифметика, а не ошибка. Накопления рассчитаны так, чтобы достичь ровно нуля в последний год.
Прогнозируемый баланс
Прогнозируемый баланс — это то, на что вырастут ваши текущие сбережения плюс планируемые взносы к возрасту выхода на пенсию при той же предполагаемой номинальной доходности. Это отвечает на вопрос «куда направляется текущий план?» и не использует никакой новой информации кроме введённых вами данных.
Профицит, дефицит и требуемые дополнительные сбережения
Профицит означает, что прогноз превышает целевой баланс; дефицит означает, что он ниже. Дефицит, равный, скажем, 30% целевого баланса, не означает, что взносы должны возрасти на 30% — разрыв закрывается новыми деньгами, которые растут меньше лет, чем уже инвестированные деньги, поэтому требуемое увеличение взносов обычно отличается (часто больше) от процента дефицита.
Требуемые дополнительные сбережения отображаются тремя способами — в месяц, в год и как процент от валового дохода. Это одна и та же сумма, выраженная в трёх единицах. Это варианты выбора, а не статьи, которые нужно складывать.
Что модель не включает
- Государственные или пенсионные пособия штата — социальное обеспечение США, государственная пенсия Великобритании или любая национальная система учитываются только если вы укажете её в поле «другой ежемесячный доход при выходе на пенсию». Правила, возрасты и суммы различаются по странам.
- Налоги на снятия, на рост инвестиций или на взносы. Все показатели указаны как валовые.
- Риск последовательности доходности — предполагается фиксированная доходность каждый год, поэтому плохой период доходности в первые годы выхода на пенсию, который может навсегда повредить план снятия, не моделируется.
- Долголетие сверх указанного возраста — деньги заканчиваются в год после окончания горизонта.
- Медицинские и долгосрочные медицинские потрясения, единовременные расходы, покупка жилья или изменение модели расходов (многие пенсионеры расходуют неравномерно, а не с постоянным инфляционно-скорректированным темпом).
- Волатильность, комиссии и эффекты обменного курса — вход доходности — это единственный гладкий номинальный процент; реальные портфели колеблются, а комиссии снижают чистую доходность.
Нулевой баланс, нет буфера, нет наследства
Поскольку снятие средств рассчитано на то, чтобы закончиться ровно в нуль, план ничего не оставляет наследникам и не оставляет резерва на случай непредвиденных обстоятельств. Любой запас на эти случаи должен быть добавлен сознательно — например, введя более длительную ожидаемую продолжительность жизни, более высокий процент замещения дохода или более низкую доходность.
Чтение таблицы год за годом
График показывает, как баланс растёт в годы накопления и достигает пика в год вашего выхода на пенсию; после этого снятия растут с инфляцией, в то время как оставшийся баланс по-прежнему приносит предполагаемую доходность, поэтому баланс снижается — медленно в начале, затем круто — достигая нуля в последний год горизонта.
Это общая образовательная информация о том, как работает расчёт, а не финансовый или налоговый совет. Результаты настолько хороши, насколько хороши введённые допущения, и небольшие изменения доходности, инфляции или горизонта существенно изменяют целевой баланс.
Как целевой баланс меняется в различных сценариях
Все строки ниже начинаются с одного общего исходного варианта и изменяют одно допущение за раз. Исходный вариант: текущий возраст 35 лет, выход на пенсию в 65 лет, ожидаемая продолжительность жизни 90 лет, текущий доход 70 000 долларов, рост дохода 2,5%/год, процент замещения дохода 75%, текущие сбережения 60 000 долларов, сбережения 12% от зарплаты, доходность инвестиций 6%, инфляция 2,5%, нет другого дохода при выходе на пенсию. Цифры округлены и выражены в номинальных долларах на дату выхода на пенсию.
| Сценарий (одно изменение от исходного варианта) | Целевой баланс на момент выхода на пенсию | Прогнозируемый баланс | Дефицит (−) / профицит (+) | Требуемые дополнительные сбережения |
|---|---|---|---|---|
| Исходный вариант — выход на пенсию в 65 лет | $1,787,000 | $1,220,000 | −$568,000 | ≈$565 в месяц |
| Выход на пенсию в 60 лет (30 лет снятия) | $1,765,000 | $843,000 | −$923,000 | ≈$1,332 в месяц |
| Выход на пенсию в 70 лет (20 лет снятия) | $1,741,000 | $1,736,000 | −$5,000 | ≈$3 в месяц |
| Доходность инвестиций 4% | $2,236,000 | $836,000 | −$1,400,000 | ≈$2,020 в месяц |
| Доходность инвестиций 8% | $1,460,000 | $1,820,000 | +$360,000 | не требуется |
| Ожидаемая продолжительность жизни 95 лет вместо 90 | $1,997,000 | $1,220,000 | −$778,000 | ≈$774 в месяц |
| Другой доход 1 500 долларов в месяц при выходе на пенсию | $1,495,000 | $1,220,000 | −$275,000 | ≈$274 в месяц |
Что наиболее влияет на число
Предполагаемая доходность инвестиций является определяющим фактором целевого баланса: 4% против 8% изменяет его с примерно $2,236,000 на примерно $1,460,000 — разброс около $776,000 при одинаковых планах расходов — потому что одна и та же ставка дисконтирует снятия и капитализирует сбережения. Два других однофакторных изменения, показанные здесь в виде текста, а не строки: повышение инфляции с 2,5% до 3% поднимает целевой баланс с $1,787,000 до примерно $1,880,000, а снижение до 2% снижает его до примерно $1,701,000; изменение коэффициента замещения дохода с 75% на 85% поднимает целевой баланс до примерно $2,026,000, а 70% снижает его до примерно $1,668,000 (целевой баланс масштабируется линейно с коэффициентом замещения, когда другой доход равен нулю).
Возраст выхода на пенсию ведёт себя необычно. Выход на пенсию в 60 лет против 70 лет едва изменяет целевой баланс здесь (примерно $1,765,000 против $1,741,000), потому что два эффекта почти компенсируют друг друга — более длительный горизонт снятия против меньшей инфлированной базы заработной платы — но он трансформирует дефицит, с примерно $923,000 до почти ничего, потому что десять дополнительных лет капитализации взносов — это то, что фактически закрывает разрыв.
Каждый целевой баланс в этой таблице получен из той же формулы, показанной выше, с теми же вводимыми данными, которые вы введёте в калькулятор. Прогнозируемые балансы предполагают взносы в размере 12% от зарплаты, вносимые в конце года и растущие с коэффициентом роста дохода 2,5%; столбец «требуемые дополнительные сбережения» — это уровневая ежемесячная сумма, приносящая ту же номинальную доходность до выхода на пенсию, поэтому ваш результат может немного отличаться, если применяется другое соглашение о времени внесения взносов. Эти иллюстрации являются общими и не зависят от страны — они не включают налоги и не включают государственную или пенсию работодателя, если они не указаны как другой доход.
Определение основных терминов
- Номинальная доходность — заявленный годовой темп роста портфеля до корректировки на инфляцию. Это вход «доходность инвестиций (%)», \(r\).
- Инфляция — предполагаемый годовой рост общего уровня цен, \(f\). Это делает каждый снятие в денежном выражении больше так, чтобы покупательная способность оставалась постоянной.
- Реальная доходность — доходность после инфляции. Эта модель дисконтирует, используя разброс \(r-f\) в знаменателе вместе с коэффициентом роста \(\left(\frac{1+f}{1+r}\right)^{n}\). Примечание: точное определение реальной ставки по Фишеру — это \(\frac{1+r}{1+f}-1\), что немного ниже простой разницы \(r-f\) (при 6% и 2,5%, 3,41% против 3,50%).
- Коэффициент замещения дохода (доход, необходимый после выхода на пенсию) — доля доходов до выхода на пенсию (валовых), которые вы планируете расходовать ежегодно в пенсионном возрасте, указанная в процентах (или как фиксированная сумма). Значения ниже 100% отражают то, что некоторые расходы — дорога на работу, сами пенсионные взносы — обычно прекращаются.
- Деньги сегодня против номинальных долларов на дату выхода на пенсию — деньги сегодня оценивают сумму в текущих ценах; номинальные доллары оценивают её в ценах будущей даты. Этот инструмент сообщает целевой баланс в номинальных долларах на дату выхода на пенсию, поэтому он намеренно больше, чем эквивалентный показатель в деньгах сегодня.
- Целевой баланс на момент выхода на пенсию — единовременная сумма, необходимая в дату выхода на пенсию для финансирования всего потока инфляционно-скорректированных снятий до горизонта планирования.
- Прогнозируемый баланс — что текущие сбережения плюс планируемые будущие взносы прогнозируются в цене на дату выхода на пенсию при предполагаемой номинальной доходности.
- Дефицит / профицит — прогнозируемый баланс минус целевой баланс: отрицательный — это дефицит (потребуются дополнительные сбережения, больше времени или снижение расходов); положительный — это профицит.
- Фаза накопления — рабочие годы от вашего текущего возраста до возраста выхода на пенсию, когда взносы и доходность увеличивают баланс.
- Фаза расчёта (снятие) — годы выхода на пенсию от возраста выхода на пенсию до горизонта планирования, когда снятия превышают рост и баланс падает.
- Текущая стоимость аннуитета — единовременная сумма сегодня, которая финансово эквивалентна ряду будущих платежей, учитывая ставку дисконтирования. Целевой баланс — это текущая стоимость, на дату выхода на пенсию, растущего аннуитета, платежи которого растут в \(f\).
- Ожидаемая продолжительность жизни (как используется здесь) — это горизонт планирования, который вы выбираете, а не прогноз вашей продолжительности жизни. Примерно половина людей в данном возрасте переживает среднюю цифру, основанную на средних данных, поэтому более длительный горизонт — это обычный способ создания запаса.
- Другой доход при выходе на пенсию — регулярный доход вне накоплений, указанный как ежемесячная сумма при выходе на пенсию: государственное или правительственное пособие (например, социальное обеспечение США или государственная пенсия Великобритании), пенсия с определённым размером выплаты или пенсия работодателя, аннуитет или доход от сдачи в аренду. Это вычитается из требуемого годового снятия, поэтому это напрямую снижает целевой баланс.
- Соответствие работодателя — взносы, которые работодатель добавляет на счёт пенсионной программы работодателя, часто как процент от вашей собственной заработной платы, при условии вашего собственного взноса. Здесь это не отдельное поле; если вы хотите его учитывать, включите его в цифру годовых сбережений. Правила соответствия и лимиты установлены национальным законодательством и политикой работодателя.
- Уровень сбережений (% от валового дохода) — годовые взносы, выраженные как процент от валового (до налогообложения) дохода. Поскольку калькулятор также может выразить требуемые дополнительные сбережения в этой единице, эти два показателя напрямую сравнимы.
- Снятие до нуля — допущение моделирования, что баланс исчерпывается ровно в конце горизонта планирования, не оставляя наследства и не оставляя запаса.
Эти определения являются общей образовательной информацией, а не финансовым советом; терминология и трактовка пенсий и налогов различаются по странам.
















