Что такое калькулятор пересчёта нетто в брутто (gross-up)?
Калькулятор начисления брутто работает в обратном направлении: зная итоговую сумму нетто и единый процент удержания, он восстанавливает исходную сумму брутто. Если из какой-то величины уже вычли определённый процент — например, налог, комиссию, скидку или сбор — этот инструмент отменяет такой расчёт и возвращает первоначальную сумму до удержания.
Как пользоваться калькулятором
Введите сумму нетто, которая у вас осталась на руках, а затем укажите общий размер удержания в процентах. Калькулятор покажет сумму брутто, а также величину удержания в денежном выражении. Процент удержания должен быть меньше 100%: при удержании 100% от исходной суммы ничего не останется, и пересчитывать будет не из чего.
Как работает формула
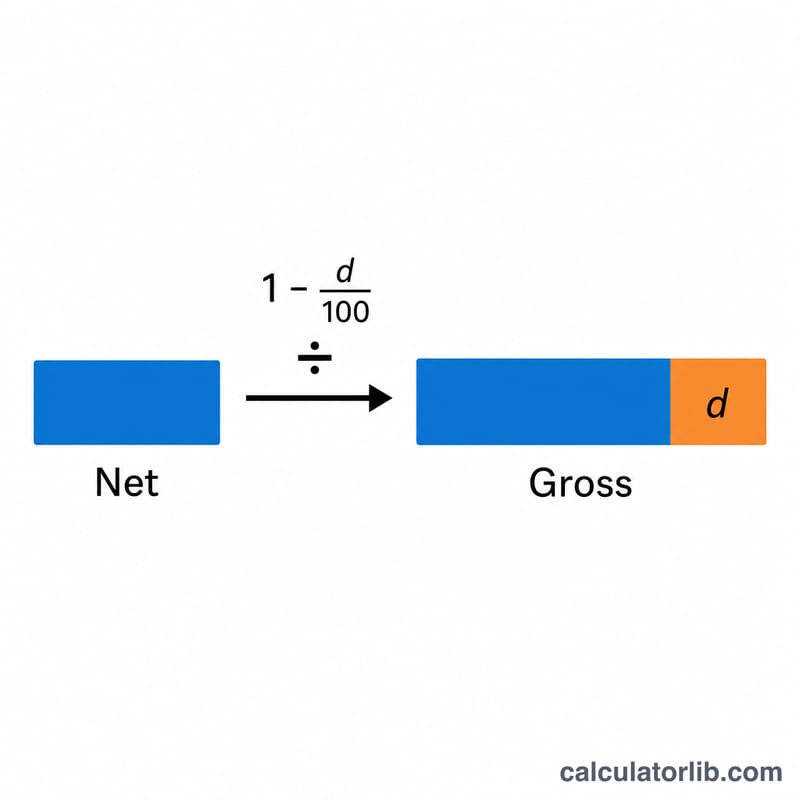
Поскольку удержание умножает брутто на коэффициент \((1 - d/100)\) и даёт нетто, для обратного пересчёта достаточно разделить нетто на тот же коэффициент:
$$\text{Брутто} = \frac{\text{Нетто}}{1 - \dfrac{\text{удержание\%}}{100}}$$Размер удержания при этом равен разнице Брутто − Нетто. Важно понимать: пересчёт «нетто в брутто» — это не то же самое, что просто прибавить тот же процент к нетто. Прибавив 25% к сумме 750, мы получим 937,50, тогда как пересчёт 750 с учётом удержания 25% даёт 1000.
Пример расчёта
Допустим, вы получили 750 после удержания 25%. Коэффициент равен \(1 - 0{,}25 = 0{,}75\). $$\text{Брутто} = 750 \div 0{,}75 = 1000$$ Размер удержания составляет \(1000 - 750 = 250\), что и есть 25% от 1000.
Результаты расчёта валовой суммы при различных ставках удержания
В таблице чистая сумма зафиксирована на уровне 1 000, а формула \(\text{Gross} = \text{Net} \div (1 - d/100)\) применяется для нескольких ставок удержания. Столбец множителя равен \(1 \div \text{divisor}\) и показывает, во сколько раз валовая сумма больше чистой. Значения округлены до двух знаков после запятой, множитель — до четырёх.
| Удержание % | Делитель (1 − d/100) | Валовая сумма | Сумма удержания | Множитель к чистой сумме |
|---|---|---|---|---|
| 5% | 0.95 | 1,052.63 | 52.63 | 1.0526× |
| 10% | 0.90 | 1,111.11 | 111.11 | 1.1111× |
| 20% | 0.80 | 1,250.00 | 250.00 | 1.2500× |
| 25% | 0.75 | 1,333.33 | 333.33 | 1.3333× |
| 30% | 0.70 | 1,428.57 | 428.57 | 1.4286× |
| 40% | 0.60 | 1,666.67 | 666.67 | 1.6667× |
| 50% | 0.50 | 2,000.00 | 1,000.00 | 2.0000× |
| 75% | 0.25 | 4,000.00 | 3,000.00 | 4.0000× |
Ключевые выводы:
- Удержание 50% ровно удваивает чистую сумму: 1 000 ÷ 0.5 = 2 000.
- При низких ставках валовая сумма растёт медленно, но резко увеличивается по мере приближения ставки к 100%. При переходе от 50% к 75% множитель снова удваивается (с 2× до 4×), так как делитель стремится к нулю.
- При 100% делитель был бы равен 0, поэтому валовую сумму рассчитать нельзя. Ставки должны быть меньше 100%.
Интерпретация результата расчёта валовой суммы
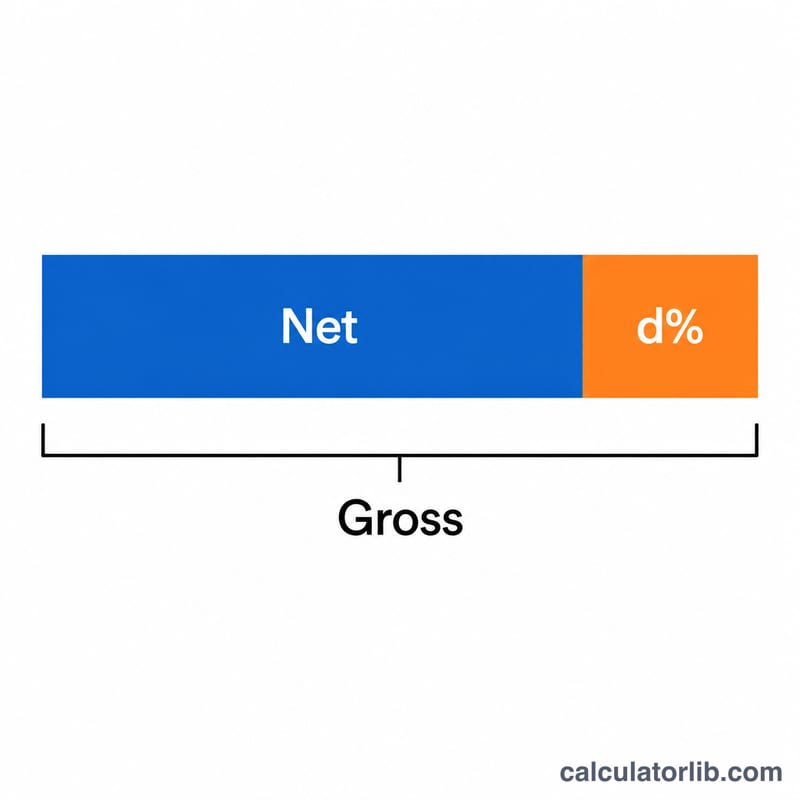
Валовая сумма — это сумма до вычета процентного удержания. Сумма удержания является долей от валовой суммы, а не от чистой. В приведённом примере удержанные 600 составляют 20% от валовой суммы 3 000.
Если сравнивать с чистой суммой, которую вы фактически получаете, то то же самое удержание выглядит больше. Эффективное удержание в процентах от чистой суммы равно \(\dfrac{d}{1-d}\), где \(d\) записано в виде десятичной дроби:
- 10% от валовой суммы = \(0.10 \div 0.90 \approx 11.1\%\) от чистой суммы.
- 20% от валовой суммы = \(0.20 \div 0.80 = 25\%\) от чистой суммы.
- 25% от валовой суммы = \(0.25 \div 0.75 \approx 33.3\%\) от чистой суммы.
- 50% от валовой суммы = \(0.50 \div 0.50 = 100\%\) от чистой суммы.
Ограничения результата: расчёт предполагает единую фиксированную процентную ставку, применяемую ко всей валовой сумме. В некоторых ситуациях требуется отдельный подход:
- Прогрессивные или ступенчатые ставки, при которых разные части суммы облагаются разными процентами, нельзя обратить с помощью одной ставки.
- Последовательные удержания перемножаются, а не складываются. Например, 10% с последующими 20% оставляют \(0.90 \times 0.80 = 0.72\) от валовой суммы, что означает совокупное удержание 28%, а не 30%.
- Фиксированные сборы (твёрдая сумма, а не процент) необходимо учитывать как отдельный этап.
Этот инструмент выполняет только арифметические расчёты. Он носит общий информационный характер и не является финансовой или налоговой консультацией; правила удержаний для конкретной ситуации зависят от применимого договора, юрисдикции или поставщика услуг.
Часто задаваемые вопросы
Почему нельзя просто прибавить процент обратно? Потому что процент был вычтен из брутто, а не из нетто. Если прибавить его к нетто, исходная сумма окажется заниженной.
Можно ли использовать это для пересчёта налога? Да, если применяется единая фиксированная ставка. Для прогрессивной шкалы или предельных налоговых ставок нужен специализированный налоговый калькулятор.
Что будет, если удержание равно 0%? Тогда брутто равно нетто, ведь ничего не вычиталось.